2026年10月現在、国家公務員の扶養手当は、2026年4月1日から制度改正の第2段階に入り、配偶者に対する手当が正式に廃止されました。一方、子ども1人当たりの支給額は月額1万3,000円に増額され、16歳から22歳までの子どもには月額5,000円の加算も継続されています。加えて、大学生年代の扶養親族については、所得制限が従来の130万円から150万円未満へ引き上げられました。
ただし、国家公務員扶養手当の認定基準は、税法上の扶養控除や健康保険・共済組合の被扶養者認定とは異なります。年収130万円・150万円という数字が共通して登場するため混同しやすいものの、対象年齢、所得の計算方法、認定時期には違いがあります。2026年度の最新支給額から扶養親族の認定要件、申請方法、支給開始・終了のルールまで、一般職の国家公務員を対象とする制度を整理します。
【2026年度最新】国家公務員扶養手当はどう変わった?配偶者廃止と子ども13,000円の全貌
2026年度の国家公務員扶養手当で最も大きな変更は、配偶者に対する手当の廃止と、子どもに対する手当の増額です。
この改正は2024年の人事院による給与制度見直しを背景に進められ、2025年4月から2年間をかけて段階的に実施されました。2026年4月1日をもって制度変更が完成しています。
2024年度から2026年度までの支給額の推移制度改正の経過を比較すると、配偶者分の縮小と子ども分の増額が同時に進んできたことが分かります。
| 扶養親族の区分 | 2024年度 | 2025年度 | 2026年度以降 |
|---|---|---|---|
| 配偶者(行政職7級以下) | 6,500円 | 3,000円 | 0円 |
| 配偶者(行政職8級相当) | 3,500円 | 0円 | 0円 |
| 子ども(1人当たり) | 10,000円 | 11,500円 | 13,000円 |
| 16歳年度初め~22歳年度末の子どもへの加算 | 5,000円 | 5,000円 | 5,000円 |
| 父母・祖父母等 | 原則6,500円 | 原則6,500円 | 原則6,500円 |
※金額は月額。父母等については行政職俸給表(一)8級相当の職員は3,500円、9級以上相当の職員は原則不支給です。配偶者の8級相当の支給は2024年度までの金額です。
配偶者の扶養手当は2026年4月から完全廃止従来、配偶者を主として扶養している国家公務員には、職務の級などに応じて扶養手当が支給されていました。
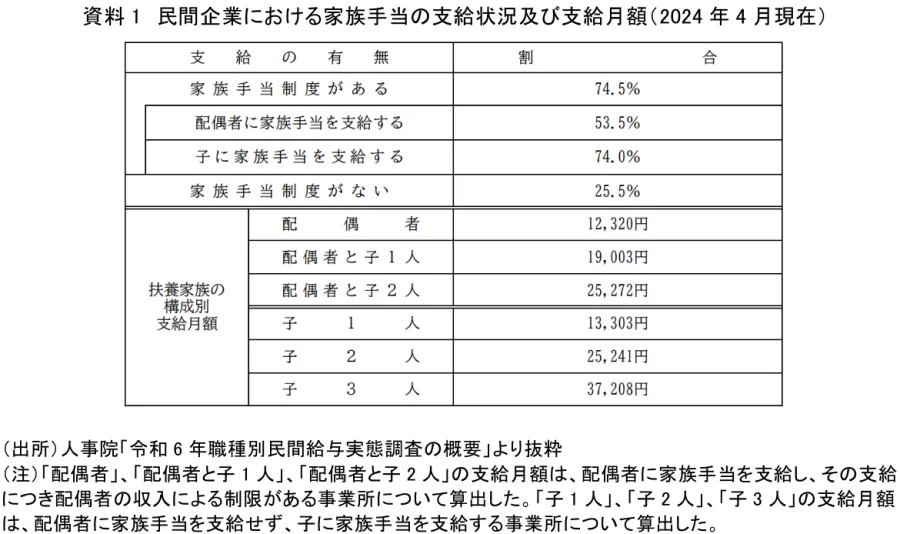
しかし、配偶者の働き方に中立的な制度への転換や、民間企業における配偶者向け家族手当の支給状況の変化を踏まえ、配偶者分の廃止が決定されました。
2025年度には行政職俸給表(一)7級以下の職員に月額3,000円が経過措置として支給されていましたが、2026年4月以降は支給されません。
ここで注意したいのは、配偶者分の扶養手当がなくなったからといって、所得税法上の配偶者控除や配偶者特別控除まで廃止されたわけではないことです。給与制度と税制は別々の仕組みで運用されています。
子ども1人につき13,000円、大学生年代は18,000円2026年度の子どもに対する扶養手当は、1人当たり月額13,000円です。
加えて、満15歳に達した日の翌日以後の最初の4月1日から、満22歳に達した日以後の最初の3月31日までの期間にある子どもには、1人につき5,000円が加算されます。
そのため、対象期間にある子どもについては、基本額13,000円と加算額5,000円を合わせた月額18,000円が支給されます。
例えば、12歳の子どもと17歳の子どもをそれぞれ1人扶養している場合、月額は次のようになります。
- 12歳の子ども:13,000円
- 17歳の子ども:13,000円+5,000円=18,000円
- 合計:月額31,000円
年間に換算すると37万2,000円です。子どもの年齢によって加算の有無が変わるため、単純に子どもの人数だけで計算しないようにしましょう。
この見直しの背景には、子どもにかかる教育費や生活費の負担を考慮し、配偶者向け手当の廃止によって生じる財源を子ども向けの手当に振り向けるという考え方があります。
【対象者を確認】国家公務員の扶養親族の認定要件と父母6,500円の条件
国家公務員扶養手当は、扶養している家族であれば誰にでも支給される制度ではありません。一般職の職員の給与に関する法律第11条と人事院規則9-80に基づき、扶養親族として認定される必要があります。
扶養親族として認められる基本条件基本となるのは、対象者にほかに生計を維持する手段がなく、主として国家公務員である職員の扶養を受けていることです。
2026年度の主な対象者は次のとおりです。
- 子ども:満22歳に達した日以後の最初の3月31日までの間にある子
- 孫:満22歳に達した日以後の最初の3月31日までの間にある孫
- 父母:満60歳以上の父母
- 祖父母:満60歳以上の祖父母
- 弟妹:満22歳に達した日以後の最初の3月31日までの間にある弟妹
- 重度心身障害者:心身の障害の程度が終身労務に服することができない程度にある者
なお、配偶者は2026年4月1日以降、扶養手当の支給対象ではありません。
父母への扶養手当は月額6,500円が基本父母を扶養している職員については、父母が60歳以上であることや、ほかに生計の手段がなく、主として職員の扶養を受けていることなどが認定のポイントです。
標準的な支給額は、父母1人につき月額6,500円です。父母2人がそれぞれ要件を満たしていれば、合計13,000円となります。
ただし、職員の職務の級による例外があります。
- 行政職俸給表(一)7級以下相当:月額6,500円
- 行政職俸給表(一)8級相当:月額3,500円
- 行政職俸給表(一)9級以上相当:原則として不支給
この級別の制限は、父母だけでなく、孫、弟妹、重度心身障害者など、法律上の「扶養親族たる父母等」に該当する親族にも関係します。子どもについては、この不支給制限の対象とは異なる扱いです。
共働き世帯や親族間で二重に扶養している場合夫婦の双方が国家公務員である場合や、民間企業で働く家族がいる場合には、誰が主たる扶養者なのかが問題になることがあります。
人事院規則9-80では、職員の配偶者や兄弟姉妹などが受ける扶養手当、または民間事業所などから支給される同趣旨の手当の対象となっている人は、原則として重複して扶養親族に認定しない仕組みです。
同じ子どもについて夫婦双方がそれぞれ扶養手当を受け取ることはできません。共同で扶養している場合には、主として誰の扶養を受けているかという実態も確認されます。
別居している親族であっても、生活費の送金などを通じて主として扶養している実態があれば、認定される可能性があります。単に同居しているかどうかだけで判断される制度ではありません。
【年収制限130万円・150万円】大学生年代の扶養手当はどこまで認められる?
2026年度の制度改正で、特に注目されるのが大学生年代の扶養親族に対する所得制限の引き上げです。
2026年3月31日までは、原則として年間130万円以上の恒常的な所得が見込まれる人は扶養親族として認定されませんでした。しかし、2026年4月1日からは、一定の年齢に該当する人について年額150万円以上へと基準が引き上げられています。
150万円の対象になる年齢は大学生という身分ではなく年齢で決まる対象となるのは、満18歳に達する日後の最初の4月1日から、満22歳に達する日以後の最初の3月31日までの間にある人です。
一般的には19歳から22歳までの大学生年代に相当しますが、重要なのは大学に在籍しているかどうかではなく、法律で定められた年齢期間に該当するかどうかです。
したがって、専門学校生や就職活動中の人などであっても、年齢と扶養実態などの条件を満たせば対象となる可能性があります。
130万円と150万円の判定基準- 一般の扶養親族:年間130万円以上の恒常的な所得が見込まれる場合は対象外。
- 大学生年代の対象親族:年間150万円以上の恒常的な所得が見込まれる場合は対象外。
つまり、一般の扶養親族は130万円未満、大学生年代の対象親族は150万円未満であることが基本的な所得要件です。
例えば、19歳の子どもがアルバイトで年間145万円の給与収入を得る見込みの場合、ほかの認定条件を満たしていれば、2026年度の扶養手当の所得要件では対象となり得ます。
一方、年間150万円以上の恒常的な所得が見込まれる場合は、大学生年代であっても対象外です。150万円ちょうども対象外となる点に注意してください。
年収は手取りではなく、原則として総収入で判定するここで見落としやすいのが、所得の計算方法です。
人事院の「扶養手当の運用について」では、恒常的な所得を給与所得、事業所得、不動産所得など継続的に収入のある所得としています。
また、所得の算定は税法上の所得金額とは異なり、原則として年間の総収入金額を基準にします。
給与所得の場合は、基本的に税金や社会保険料を差し引く前の給与収入が判断材料です。賞与なども含めた継続的な収入を見込んで判定します。
一方、事業所得や不動産所得などについては、その収入を得るために必要な人件費、修理費、管理費など、社会通念上必要と認められる実際の経費を控除する扱いがあります。
退職所得や一時所得など、一時的な収入は恒常的な所得には含まれません。
年収の見込みが変わったら再認定が必要アルバイトの勤務時間が増えた場合や、就職して給与収入が上昇した場合には、扶養親族の所得要件を満たさなくなる可能性があります。
認定時点では基準内だったとしても、その後の収入見込みが変わった場合には、扶養親族届による変更手続きが必要です。
特に大学生年代では、春休みや夏休みのアルバイト、複数の勤務先からの給与、賞与などによって年間収入が変動することがあります。月々の給与だけを見て判断するのではなく、年間の見込み額で管理することが大切です。
【申請手続き】国家公務員扶養手当の届出方法と支給開始・終了のタイミング
国家公務員扶養手当は、扶養親族がいるだけで自動的に支給されるとは限りません。新たに扶養親族の要件を満たす人が生じた場合には、原則として勤務先への届出が必要です。
申請に必要な書類と提出先人事院規則9-80第3条では、新たに扶養手当の支給要件を満たした職員に対し、所定の様式による「扶養親族届」の提出を求めています。
一般的な手続きの流れは次のとおりです。
- 扶養要件の確認:親族の年齢、収入見込み、生計維持の実態などを確認する。
- 扶養親族届の作成:氏名、続柄、生年月日、同居・別居の状況、所得の種類などを記入する。
- 証明書類の準備:必要に応じて収入を確認できる書類や親族関係を証明する書類などを用意する。
- 勤務先への提出:所属官庁の人事担当部署や給与担当部署を通じて届け出る。
- 認定:各庁の長などが届出内容を確認し、扶養親族として認定する。
証明書類は扶養する親族や事情によって異なります。出生による申請、親の扶養、別居親族の扶養、アルバイト収入のある学生などでは、確認される内容が同じとは限りません。
住民票、収入証明、給与明細、在学証明、送金記録などが求められる場合もあります。提出前に所属官庁の人事・給与担当へ確認するのが確実です。
支給開始は原則として要件を満たした翌月扶養手当の支給開始時期は、人事院規則9-80第5条で定められています。
基本的には、新たに支給要件を満たした日の属する月の翌月から支給が始まります。ただし、その日が月の初日であれば、当月から支給されます。
例えば、次のような違いがあります。
- 10月15日に子どもが生まれた場合:原則として11月分から支給。
- 11月1日に新たに扶養要件を満たした場合:11月分から支給。
ただし、重要なのが届出の期限です。
扶養要件を満たす事実が生じた日から15日を経過した後に届け出た場合には、原則として届出を受理した日の属する月の翌月から支給されます。届出が遅れると、本来受け取れたはずの月の手当が支給されない可能性があります。
災害など、職員の責任ではない事情によって届出ができなかった期間については、15日の期間の計算から除外される場合があります。
支給終了となるタイミング扶養親族が要件を満たさなくなった場合には、支給終了の手続きも必要です。
代表的な事例は次のとおりです。
- 子どもが満22歳に達した日以後の最初の3月31日を経過した。
- 扶養親族の継続的な収入が所得制限以上になると見込まれるようになった。
- 扶養していた親族が就職し、主たる生計維持者が変わった。
- 扶養親族が死亡した。
- 別の親族の扶養手当の対象となった。
原則として、扶養要件を欠くに至った日の属する月まで支給されます。ただし、要件を欠く日が月の初日である場合には、その前月が支給終了月です。
なお、子どもが年齢要件を満たさなくなる場合など、人事院が定める一定の事実については、認定簿の生年月日などをもとに自動的に確認・処理されるケースもあります。
収入増加や就職など、本人側で把握できる変更については、所属官庁への速やかな届出を忘れないようにしましょう。
【徹底比較】国家公務員扶養手当と税法上の扶養・社会保険の扶養は何が違う?
扶養という言葉が共通しているため、国家公務員扶養手当、所得税法上の扶養、社会保険上の扶養は同じ制度だと思われがちです。しかし、それぞれ目的も認定基準も異なります。
税法上の扶養は所得控除を受けるための制度税法上の扶養とは、所得税や住民税の計算で扶養控除などを受けるための制度です。
2026年の所得税では、2026年12月1日に施行される税制改正により、扶養親族の合計所得金額の要件が62万円以下に引き上げられます。給与収入のみの場合は136万円以下に相当します。
この改正は2026年分の所得税に適用されます。2026年11月までの源泉徴収事務と、12月以降の年末調整では取り扱いが異なるため、年末調整の時期にも注意が必要です。
また、19歳以上23歳未満の親族については、通常の扶養控除の対象から外れる所得水準であっても、一定の所得範囲内で特定親族特別控除を受けられる場合があります。2026年分では、合計所得62万円超123万円以下、給与収入のみなら136万円超197万円以下が対象となる範囲です。控除額は所得に応じて段階的に変わります。
したがって、国家公務員扶養手当の150万円という基準と、税法上の扶養の136万円・特定親族特別控除の197万円という基準は、同じ意味ではありません。
社会保険の扶養は健康保険の被扶養者認定社会保険上の扶養は、健康保険や共済組合などで被扶養者として認定されるための制度です。
原則的な年間収入基準は130万円未満ですが、厚生労働省の2025年7月4日付通知により、19歳以上23歳未満の被扶養者については、2025年10月1日から150万円未満へ引き上げられています。
この変更は、2026年度の国家公務員扶養手当の大学生年代に対する150万円基準と数字が似ています。しかし、適用する制度は別です。
社会保険では、年間収入の見込みだけでなく、被保険者との収入比較や生計維持関係なども確認されます。19歳以上23歳未満の150万円基準は、被保険者の配偶者には適用されません。
3つの扶養制度を混同しないための判断基準- 国家公務員扶養手当:職員の給与に上乗せされる手当。人事院規則9-80と給与法第11条に基づいて認定。
- 税法上の扶養:所得税・住民税の控除を受ける制度。年末時点の年齢や年間所得などで判定。
- 社会保険の扶養:健康保険などの被扶養者になる制度。年間収入の見込みや生計維持関係などで判定。
例えば、大学生の子どもの給与収入が年間145万円だった場合、2026年度の国家公務員扶養手当では、年齢や生計維持などの条件を満たせば対象となる可能性があります。
社会保険でも150万円未満という収入基準を満たす可能性がありますが、ほかの認定要件を満たす必要があります。一方、税法上は通常の扶養控除ではなく、特定親族特別控除の対象になるかどうかを確認することになります。
つまり、1つの制度で扶養認定されたからといって、残り2つでも自動的に認定されるわけではありません。
【制度改正の本質】国家公務員扶養手当で見落としやすいポイントと家計への影響
2026年度の扶養手当改正は、単純な金額変更ではありません。配偶者の働き方に対する制度上の中立性を高める一方、子どもを持つ職員の生活費負担を手当で支えるという方向性が明確になっています。
配偶者への手当廃止は共働き世帯の増加を反映従来の扶養手当は、配偶者が職員に扶養されている場合に一定額を支給する設計でした。しかし、配偶者が働くかどうかによって世帯の収入構造が変わる中、配偶者向けの家族手当を縮小・廃止する民間企業も増えてきました。
人事院の給与制度見直しでは、こうした官民の変化を踏まえ、配偶者向け手当を段階的に廃止し、子ども向け手当を引き上げる方向が示されました。
そのため、配偶者を扶養していた世帯では手当の減少が生じる一方、子どもを扶養している世帯では増額となる場合があります。
大学生年代の150万円への引き上げは就業調整への対応大学生年代のアルバイト収入については、従来の130万円という基準が就業調整につながる可能性がありました。
今回の改正では、対象年齢に限って所得基準を150万円未満に引き上げ、学業と仕事を両立する若年層の就労機会を確保しやすくしています。
ただし、150万円まで働けば必ず家計に有利になるという意味ではありません。所得税、住民税、社会保険料、勤務先独自の家族手当などは別々に判断されるためです。
特に注意したい3つの誤解誤解1:配偶者の扶養手当がなくなったので配偶者控除もなくなった。
これは誤りです。配偶者に対する国家公務員の給与手当と、税法上の配偶者控除は別制度です。配偶者控除や配偶者特別控除は、それぞれの所得要件などを満たせば適用される可能性があります。
誤解2:大学生なら誰でも年収150万円まで扶養手当を受けられる。
これも正確ではありません。150万円未満という基準が適用されるのは、法律上定められた年齢期間にある扶養親族です。大学に在籍しているという事実だけで認定されるわけではありません。
誤解3:扶養手当の150万円と社会保険の150万円は同じ条件である。
数字は同じでも、根拠法令、認定主体、収入の確認方法、年齢の判定方法などが異なります。片方の認定結果をもう片方の制度にそのまま適用することはできません。
実際に確認すべき判断基準扶養手当を受給している職員や、これから申請を検討している人は、次の順番で確認すると整理しやすくなります。
- 勤務先が国家公務員の一般職給与法の適用対象か。
- 扶養する親族が法律上の対象範囲に入っているか。
- 親族の年間恒常的所得が130万円未満、または対象年齢なら150万円未満か。
- ほかの家族が同じ親族について同趣旨の手当を受給していないか。
- 職員自身の職務の級による支給制限に該当しないか。
- 扶養要件の発生や変更から15日以内に届出を行ったか。
特に、国家公務員の一般職ではなく、地方公務員、独立行政法人職員、特別職国家公務員などの場合、給与条例や独自の給与規則によって手当の内容が異なることがあります。国家公務員の基準をそのまま当てはめないことが大切です。
国家公務員扶養手当に関するよくある質問(FAQ)
Q1:国家公務員の配偶者扶養手当は2026年4月以降も受け取れますか?
A1:原則として受け取れません。2026年4月1日から配偶者に係る扶養手当は廃止されています。ただし、所得税法上の配偶者控除や配偶者特別控除は別制度であり、所得などの要件を満たせば適用される可能性があります。
Q2:子ども1人につき13,000円というのは大学生にも適用されますか?
A2:適用されます。満22歳に達した日以後の最初の3月31日までの間にあり、扶養親族として認定される子どもであれば、基本額は月額13,000円です。加えて、16歳年度初めから22歳年度末までの期間にある子どもには5,000円が加算され、合計18,000円となります。
Q3:大学生の子どものアルバイト収入が150万円ちょうどの場合、扶養手当は支給されますか?
A3:原則として支給対象になりません。人事院規則9-80では、対象となる大学生年代の扶養親族について、年額150万円以上の恒常的な所得が見込まれる場合を認定対象から除外しています。150万円未満が基本的な条件です。
Q4:父母を扶養している場合、何歳から扶養手当の対象になりますか?
A4:父母については満60歳以上であることが年齢要件です。ほかに生計の手段がなく、主として職員の扶養を受けているなどの条件を満たす必要があります。標準的な支給額は1人につき月額6,500円ですが、職員の職務の級によって3,500円または不支給となる場合があります。
Q5:扶養手当の申請を忘れて15日以上経過した場合はどうなりますか?
A5:原則として、届出を受理した日の属する月の翌月から支給が開始されます。要件を満たした日に遡って当然に支給されるわけではないため、出生、就職、退職、収入変動などが発生した場合は、できるだけ早く所属官庁の人事・給与担当へ届け出てください。
Q6:年収150万円の大学生は税法上も社会保険上も扶養から外れませんか?
A6:一律には判断できません。国家公務員扶養手当は150万円以上の恒常的所得が見込まれる場合に対象外となります。社会保険では19歳以上23歳未満について150万円未満という基準がありますが、ほかの認定条件もあります。税法上は2026年分の所得要件や特定親族特別控除の適用を別途確認する必要があります。
2026年度の国家公務員扶養手当は、配偶者分の廃止、子ども1人当たり月額13,000円への増額、大学生年代の所得制限150万円未満への引き上げという3つの変更が柱です。
父母などについては原則月額6,500円が維持されていますが、職員の職務の級によって支給額や支給の可否が異なります。また、16歳年度初めから22歳年度末までの子どもには5,000円の加算があるため、該当する子どもは月額18,000円となります。
申請時には、人事院規則9-80と一般職の職員の給与に関する法律第11条を基本に、親族の年齢、恒常的な所得、主たる扶養者、職員の職務の級を確認することが欠かせません。新たな扶養要件が生じた場合は15日以内の届出を意識しましょう。
加えて、税法上の扶養控除や社会保険の被扶養者認定は、それぞれ独立した制度です。2026年は所得税の改正も12月に施行されるため、年収だけを見て3つの制度を一括して判断するのは避けるべきです。
【プロの結論】
2026年度の扶養手当を正しく理解するうえで最も大切なのは、「扶養」という言葉を一つの基準で考えないことです。給与手当、税金、社会保険では、制度の目的も認定条件も異なります。
特に大学生年代の子どもがいる世帯では、扶養手当の150万円未満という基準だけでなく、所得税の特定親族特別控除や健康保険の被扶養者要件も合わせて確認することで、世帯全体の収入と負担をより正確に把握できます。
国家公務員扶養手当の制度改正を家計管理に生かすためには、最新の給与法令を確認し、収入の変化があれば早めに人事担当へ相談することが、最も確実な対応です。
主な根拠資料:人事院「扶養手当の運用について」(2026年4月1日最終改正)、人事院規則9-80、人事院「給与制度のアップデート」、一般職の職員の給与に関する法律第11条、厚生労働省「19歳以上23歳未満の被扶養者に係る認定について」、国税庁「令和8年度税制改正」「扶養控除」「特定親族特別控除」。