2026年11月現在、「特別支給の老齢厚生年金」は、男性なら昭和36年4月1日以前、女性なら昭和41年4月1日以前に生まれた人が対象となる経過措置の年金制度です。ただし、生年月日だけで受給が決まるわけではありません。厚生年金の加入期間が1年以上あること、老齢基礎年金の受給資格期間が原則10年以上あること、生年月日に応じた受給開始年齢に達していることが必要です。
特に注意したいのは、特別支給の老齢厚生年金には繰下げ受給がないことです。請求を遅らせても年金額は増えず、受給権が発生してから5年を超えた部分は時効によって受け取れなくなる場合があります。2026年度の制度改正による在職老齢年金の基準額も含め、対象者、生年月日別の早見表、年金額、請求方法を整理します。
【2026年最新】特別支給の老齢厚生年金とは?対象者と受給資格を解説
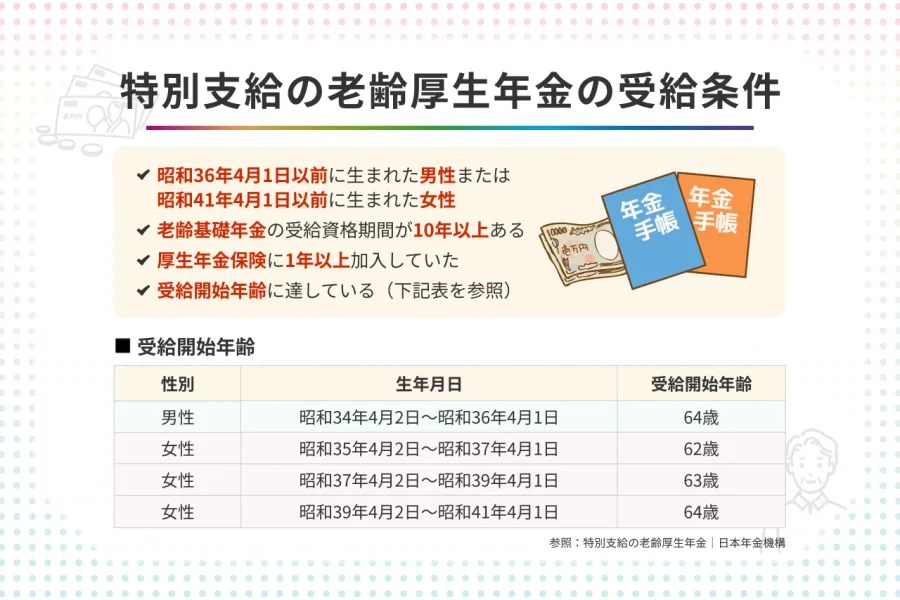
特別支給の老齢厚生年金とは、60歳から受け取れた厚生年金の支給開始年齢を65歳へ引き上げる際、対象者の生活への影響を緩和するために設けられた経過措置です。
制度の背景には、昭和60年の法律改正があります。厚生年金の支給開始年齢を段階的に65歳へ引き上げることになり、一定の生年月日に該当する人には、65歳になるまで特別な老齢厚生年金を支給する仕組みが設けられました。
日本年金機構が2026年8月12日に更新した制度案内でも、対象となる生年月日、加入期間、受給開始年齢が明示されています。
受給資格を満たすための5つの条件特別支給の老齢厚生年金を受け取るには、次の条件をすべて満たす必要があります。
1. 男性は昭和36年4月1日以前に生まれていること。
2. 女性は昭和41年4月1日以前に生まれていること。
3. 老齢基礎年金の受給資格期間が原則10年以上あること。
4. 厚生年金保険または共済組合等の加入期間が1年以上あること。
5. 生年月日に応じた受給開始年齢に達していること。
ここで混同しやすいのが、厚生年金の加入期間1年以上と、老齢基礎年金の受給資格期間10年以上という2つの条件です。
この2つは別々に確認します。
例えば、会社員として厚生年金に1年6カ月加入していたとしても、公的年金の受給資格期間が10年に満たなければ、原則として特別支給の老齢厚生年金は受給できません。
反対に、国民年金の納付済期間や厚生年金の加入期間などを合わせて10年以上あっても、厚生年金等の加入期間が1年未満なら、特別支給の対象にはなりません。
老齢基礎年金の10年は何を合算する?老齢基礎年金の受給資格期間は、単純に国民年金保険料を納めた年数だけで判断するものではありません。
原則として、次の期間を合算して確認します。
- 国民年金保険料の納付済期間
- 国民年金保険料の免除期間
- 合算対象期間(いわゆるカラ期間)
会社員や公務員として厚生年金・共済組合に加入していた期間も、受給資格期間の計算に含まれます。
また、保険料の免除期間は、受給資格期間には算入されますが、実際の年金額の計算では免除の種類や時期によって反映割合が異なります。
つまり、受給資格を満たしているかどうかと、実際にいくら受け取れるかは別の問題です。
2026年11月時点で男性と女性に違いはある?男女の対象生年月日には5年の差があります。
これは、過去の女性の雇用状況などを背景として、女性の支給開始年齢引き上げが男性より5年遅れて進められたためです。
2026年11月時点では、男性の最終対象者である昭和36年4月1日生まれの人も、すでに65歳に達しています。
一方、女性は昭和41年4月1日生まれまでが対象であり、支給開始年齢の引き上げが続いています。
なお、共済組合等から支給される老齢厚生年金については、女性でも男性と同じ支給開始年齢が適用される点に注意が必要です。
【男女別早見表】生年月日によって受給開始年齢は何歳になる?
特別支給の老齢厚生年金で最も重要なのが、生年月日による受給開始年齢の違いです。
同じ年齢であっても、誕生日が数日違うだけで受給開始年齢が変わる場合があります。
日本年金機構と厚生労働省が公表している支給開始年齢の区分を整理すると、次のとおりです。
男性の受給開始年齢早見表| 生年月日 | 報酬比例部分の開始年齢 |
|---|---|
| 昭和28年4月1日以前 | 60歳 |
| 昭和28年4月2日~昭和30年4月1日 | 61歳 |
| 昭和30年4月2日~昭和32年4月1日 | 62歳 |
| 昭和32年4月2日~昭和34年4月1日 | 63歳 |
| 昭和34年4月2日~昭和36年4月1日 | 64歳 |
| 昭和36年4月2日以後 | 65歳 |
男性の場合、昭和34年4月2日から昭和36年4月1日までに生まれた人が、64歳から報酬比例部分を受け取る最後の対象世代です。
昭和36年4月2日以後に生まれた男性は、原則として65歳から通常の老齢厚生年金を受け取ります。
女性の受給開始年齢早見表| 生年月日 | 報酬比例部分の開始年齢 |
|---|---|
| 昭和33年4月1日以前 | 60歳 |
| 昭和33年4月2日~昭和35年4月1日 | 61歳 |
| 昭和35年4月2日~昭和37年4月1日 | 62歳 |
| 昭和37年4月2日~昭和39年4月1日 | 63歳 |
| 昭和39年4月2日~昭和41年4月1日 | 64歳 |
| 昭和41年4月2日以後 | 65歳 |
女性の場合は、昭和39年4月2日から昭和41年4月1日までに生まれた人が64歳から受け取る最後の対象世代です。
昭和41年4月2日以後に生まれた女性は、原則として65歳から老齢厚生年金を受け取ります。
早見表を見るときに注意したい3つのポイント1. 表の年齢は報酬比例部分の開始年齢
特別支給の老齢厚生年金には、報酬比例部分と定額部分があります。
上の表は報酬比例部分の支給開始年齢を示しています。定額部分は別の生年月日要件や特例によって決まるため、表の年齢から必ず両方を受け取れるわけではありません。
2. 昭和36年4月1日と4月2日では扱いが異なる
男性の場合、昭和36年4月1日生まれは対象ですが、4月2日生まれは原則65歳からの通常の老齢厚生年金です。
女性の場合も、昭和41年4月1日と4月2日で同じように区分されます。
3. 女性の共済組合加入者には別の扱いがある
公務員などで共済組合から老齢厚生年金を受け取る場合、女性であっても男性と同じ支給開始年齢が適用されることがあります。
民間企業で働いていた女性の受給開始年齢を、そのまま公務員経験者に当てはめないよう注意してください。
【年金額の計算方法】報酬比例部分・定額部分・加給年金額の違い
特別支給の老齢厚生年金は、全員が同じ金額を受け取る制度ではありません。
年金額は、厚生年金に加入していた期間、現役時代の報酬、賞与などを基礎として計算されます。
基本的な構成は次のとおりです。
特別支給の老齢厚生年金=報酬比例部分+定額部分+加給年金額(該当する場合)
ただし、定額部分や加給年金額が全員に加算されるわけではありません。
報酬比例部分の計算方法報酬比例部分は、現役時代の給与や賞与、厚生年金の加入期間に応じて決まる部分です。
日本年金機構が示す基本的な計算式は、平成15年3月以前と平成15年4月以降で分かれています。
- 平成15年3月以前:平均標準報酬月額×7.125÷1,000×加入月数
- 平成15年4月以降:平均標準報酬額×5.481÷1,000×加入月数
この2つを合算したものが基本的な報酬比例部分の年金額です。
平成15年4月以降は、賞与も計算に反映される仕組みに変更されています。
ここでいう平均標準報酬額は、単純な現在の月給ではありません。過去の標準報酬月額と標準賞与額を基礎に、再評価率などを反映して算出されます。
そのため、同じ20年間厚生年金に加入していた人でも、給与水準や賞与の違いによって受給額は異なります。
また、昭和21年4月1日以前に生まれた人は給付乗率が異なるため、上記の数字をすべての世代に一律に当てはめることはできません。
定額部分の受給要件と計算方法定額部分は、厚生年金の加入期間に応じて計算される年金です。
ただし、すべての対象者が受け取れるわけではありません。
一般的な経過措置では、男性は昭和24年4月1日以前、女性は昭和29年4月1日以前に生まれた人が定額部分の対象となる世代です。
それ以降に生まれた人は、原則として報酬比例部分のみとなります。ただし、長期加入者特例や障害者特例などに該当すれば、定額部分が加算される場合があります。
2026年度の定額部分の基本単価は次のとおりです。
- 昭和31年4月2日以後生まれ:1,766円
- 昭和31年4月1日以前生まれ:1,761円
基本的な計算は、次のようになります。
定額部分=基本単価×生年月日に応じた率×被保険者期間の月数
なお、加入月数には上限があり、一般的には480カ月が上限となります。実際の計算では、生年月日や加入歴による調整も行われます。
加給年金額はいくら?配偶者や子どもがいる場合加給年金額とは、一定の加入期間がある老齢厚生年金の受給者に、生計を維持されている配偶者や子どもがいる場合に加算される年金です。
原則として、厚生年金の被保険者期間が20年以上あることなどが条件となります。
日本年金機構が公表する2026年度の金額は次のとおりです。
- 配偶者:年額243,800円
- 1人目・2人目の子:それぞれ年額243,800円
- 3人目以降の子:それぞれ年額81,300円
配偶者については、受給権者の生年月日に応じた特別加算もあります。
昭和18年4月2日以後に生まれた受給権者の場合、配偶者への特別加算は179,900円です。
そのため、該当する場合の配偶者加給年金額は、合計で年額423,700円となります。
ただし、配偶者が65歳未満であることなどの条件があり、配偶者自身の年金受給状況によって支給停止となるケースもあります。
また、加給年金額は自動的に全員へ加算されるものではありません。対象者がいる場合には、生計維持関係などを確認する届出が必要です。
【知らないと損をする】障害者特例・長期加入者特例で定額部分が加算されるケース
特別支給の老齢厚生年金には、通常の生年月日による支給開始年齢とは別に、一定の条件を満たす人に適用される特例があります。
代表的なのが、障害者特例と長期加入者特例です。
この2つは、通常なら報酬比例部分しか受け取れない人でも、条件を満たせば定額部分を合わせて受け取れる可能性がある制度です。
長期加入者特例は44年以上の加入がポイント長期加入者特例は、厚生年金保険の被保険者期間が44年以上ある人を対象とする特例です。
主な条件は次のとおりです。
- 厚生年金保険の被保険者期間が44年以上ある。
- 厚生年金の被保険者資格を喪失している。
- 特別支給の老齢厚生年金の受給要件を満たしている。
注意したいのは、複数の種類の厚生年金加入期間がある場合です。
例えば、民間企業での加入期間と公務員共済の加入期間がそれぞれある場合、単純に合算して44年以上になればよいというわけではありません。
日本年金機構の案内では、異なる種類の厚生年金期間を合算せず、1つの種類の期間で44年以上あることが条件とされています。
また、44年以上加入していても、厚生年金に加入し続けている間は特例による定額部分が支給されません。
退職などによって被保険者資格を失った後、特例が適用される仕組みです。
障害者特例は障害等級1級から3級が基準障害者特例は、特別支給の老齢厚生年金の報酬比例部分を受給できる人が、一定の障害状態に該当する場合に適用される制度です。
対象となるのは、障害厚生年金の障害等級1級から3級に相当する障害の程度にある人です。
主な条件は次のとおりです。
- 特別支給の老齢厚生年金の受給権がある。
- 障害厚生年金の1級から3級に該当する障害状態にある。
- 厚生年金の被保険者資格を喪失している。
- 障害者特例の適用を申し出る。
障害者特例は、障害状態にあるだけで自動的に適用されるわけではありません。
原則として申出月の翌月分から定額部分が加算されます。ただし、すでに障害年金を受給している場合などには、取り扱いが異なることがあります。
坑内員・船員にも特例があるもう一つ見落としやすいのが、坑内員や船員として長期間働いていた人に対する特例です。
厚生年金の被保険者期間のうち、坑内員または船員としての加入期間が15年以上ある場合、一定の条件のもとで特例が適用されます。
特に、過去の勤務歴によって受給開始年齢が変わることがあるため、一般の会社員向けの早見表だけで判断するのは適切ではありません。
これらの特例は、長年働いてきた人や障害状態にある人の年金を考えるうえで重要です。該当する可能性がある場合は、年金事務所で加入記録と受給要件を確認してください。
【請求手続きガイド】年金請求書はいつ届く?提出時期と必要書類
特別支給の老齢厚生年金は、受給資格を満たしていても自動的に振り込まれるわけではありません。
自分で年金請求書を提出する必要があります。
日本年金機構は、受給開始年齢に達する人に対し、あらかじめ必要事項を印字した年金請求書を送付しています。
年金請求書は受給開始年齢の3カ月前に届く日本年金機構の2026年4月更新の案内によると、特別支給の老齢厚生年金の請求書は、原則として受給開始年齢に到達する月の3カ月前に送付されます。
請求書には、基礎年金番号、氏名、生年月日、住所、年金加入記録などがあらかじめ印字されています。
届いたら、まず次の項目を確認してください。
- 氏名や住所に間違いがないか。
- これまでの厚生年金加入記録に漏れがないか。
- 生年月日に対応する受給開始年齢が正しいか。
- 配偶者や子どもなど、加給年金額に関係する情報に漏れがないか。
特に、転職や転居を何度も経験している人は、加入記録を丁寧に確認することが大切です。
請求書を提出できるのは受給開始年齢に達してからここで重要なのが、年金の受給権発生日です。
日本の年金制度では、年齢に達する日は誕生日の前日として扱われます。
そのため、受給開始年齢が63歳なら、63歳の誕生日の前日が受給権発生日です。
請求書は、この受給権発生日以降に提出する必要があります。
受給開始年齢に達する前に提出しても受け付けられないため、早く準備することと、提出できる時期を間違えないことの両方が大切です。
請求時に準備する主な書類基本的に必要となる書類は次のとおりです。
- 年金請求書
- 本人名義の預金通帳やキャッシュカードの写しなど、受取口座を確認できるもの
- 戸籍謄本、住民票などの本人確認・生年月日確認書類(マイナンバーの登録状況等により省略できる場合あり)
- 加給年金額を請求する場合は、配偶者や子どもとの続柄、生計維持関係などを確認する書類
- 雇用保険に関する書類など、該当する場合に必要な添付書類
提出先は、原則として最寄りの年金事務所または街角の年金相談センターです。
郵送による提出が可能なほか、一定の条件を満たす人は電子申請を利用できる場合もあります。
請求が遅れると5年分の年金を失う可能性がある特別支給の老齢厚生年金で特に注意したいのが、時効の問題です。
年金を受け取る権利があっても、請求を長期間行わないままにしていると、5年を超えた部分について時効により受け取れなくなる場合があります。
例えば、受給開始年齢に達してから長期間放置していた場合、過去の支給分をすべて受け取れるとは限りません。
「請求書が届かなかった」「制度を知らなかった」という場合でも、まず年金事務所で受給権と未請求期間を確認することが大切です。
【繰下げ受給できない理由】待っても年金額は増えない?
特別支給の老齢厚生年金について、最も誤解されやすいのが繰下げ受給です。
通常の老齢基礎年金や老齢厚生年金には、受給開始を遅らせることで年金額を増やす繰下げ制度があります。
一方、特別支給の老齢厚生年金には、この繰下げ制度がありません。
なぜ特別支給は繰下げできないのか理由は、特別支給の老齢厚生年金が、60歳から65歳への支給開始年齢引き上げに伴って設けられた経過措置だからです。
通常の老齢厚生年金のように、本人が受給開始時期を選択して増額を受ける制度ではありません。
対象年齢に達した時点から65歳までの期間に支給される仕組みであり、請求を遅らせても年金額は増えません。
つまり、特別支給を受け取らずに65歳まで待っても、通常の繰下げ増額が適用されるわけではないのです。
特別支給を請求しないまま65歳になるとどうなる?特別支給の受給権がある人が請求しないまま65歳になった場合でも、過去の受給分について請求できる可能性はあります。
ただし、5年の時効に注意が必要です。
また、65歳以降は通常の老齢基礎年金と老齢厚生年金の受給手続きが必要になります。
特別支給と通常の老齢年金は別の制度であるため、65歳になったからといって、すべての手続きが自動的に完了するわけではありません。
65歳以降の通常の年金は繰下げできるここは非常に重要な違いです。
65歳から受け取る老齢基礎年金と老齢厚生年金には、原則として66歳から75歳までの繰下げ制度があります。
通常の繰下げ増額率は、1カ月につき0.7%です。
75歳まで繰り下げた場合、最大84%の増額となります(対象者や受給状況による例外あり)。
また、老齢基礎年金と老齢厚生年金は、それぞれ別々に繰下げを選択することも可能です。
したがって、特別支給は対象年齢に達したら速やかに請求し、65歳以降の通常の年金については、生活資金や就労状況を踏まえて受給時期を考えるという区別が必要です。
【2026年度の重要改正】在職老齢年金による支給停止と65歳以降の違い
働きながら特別支給の老齢厚生年金を受け取る人は、在職老齢年金の仕組みも確認する必要があります。
在職老齢年金とは、厚生年金に加入しながら老齢厚生年金を受け取る場合に、給与や賞与と年金額に応じて年金の一部または全部が支給停止される制度です。
2026年4月から支給停止の基準が月65万円に引き上げ2026年度の大きな変更点が、在職老齢年金の支給停止調整額です。
2025年度までは月額51万円が基準でしたが、2026年4月からは月額65万円に引き上げられました。
この金額は、基本月額と総報酬月額相当額の合計で判定します。
基本月額は、加給年金額を除いた老齢厚生年金の報酬比例部分の月額です。
総報酬月額相当額は、標準報酬月額に、過去1年間の標準賞与額の合計を12で割った金額を加えたものです。
計算の基本は次のとおりです。
- 合計額が月65万円以下:老齢厚生年金は全額支給
- 合計額が月65万円を超える:超過額の2分の1が支給停止
例えば、基本月額が10万円、総報酬月額相当額が60万円の場合を考えます。
合計は70万円です。
65万円を5万円超えているため、超過額の半分にあたる2万5,000円が支給停止となります。
この場合、調整後の老齢厚生年金は月7万5,000円です。
なお、老齢基礎年金は在職老齢年金による支給停止の対象ではありません。
65歳になると特別支給から通常の老齢年金へ切り替わる特別支給の老齢厚生年金は、原則として65歳になると終了します。
その後は、次の2種類の年金を受け取る仕組みに変わります。
老齢基礎年金
国民年金の加入期間や保険料納付状況などに応じて計算される年金です。
原則として20歳から60歳までの加入実績を基礎に、65歳から支給されます。
老齢厚生年金
会社員や公務員として厚生年金に加入していた期間と、その間の報酬などを基礎に計算される年金です。
65歳以降は、報酬比例部分に経過的加算や該当する場合の加給年金額などが加わります。
65歳時には年金請求書の提出を忘れない特別支給の老齢厚生年金を受けている人には、65歳になる誕生月の初め頃に、日本年金機構から通常の老齢年金に関する請求書が送られます。
原則として、誕生月の末日までに提出する必要があります。
1日生まれの場合は、誕生月の前月末日が提出期限となります。
提出が遅れると、年金の支払いが一時的に止まることがあります。
65歳以降の老齢基礎年金・老齢厚生年金の両方を繰り下げる場合は、通常の請求書を提出しない選択もあります。
ただし、これは65歳以降の通常の年金についての話です。特別支給の老齢厚生年金そのものを繰り下げられるという意味ではありません。
【老齢年金特別支給】に関するよくある質問(FAQ)
Q1:特別支給の老齢厚生年金は2026年に60歳の人でも受け取れますか?
A1:生年月日によって異なります。男性は昭和36年4月1日以前、女性は昭和41年4月1日以前の生まれが基本的な対象です。ただし、2026年11月時点で60歳の男性は対象外です。女性も対象生年月日だけでなく、受給開始年齢と加入期間を確認する必要があります。
Q2:厚生年金に1年以上加入していれば必ず受給できますか?
A2:いいえ。厚生年金等の加入期間が1年以上あることに加え、老齢基礎年金の受給資格期間が原則10年以上必要です。また、生年月日による対象条件と受給開始年齢も満たさなければなりません。
Q3:特別支給の老齢厚生年金はいくらもらえますか?
A3:現役時代の報酬額や賞与、厚生年金の加入期間によって異なります。基本となるのは報酬比例部分です。生年月日や特例の適用状況によって定額部分や加給年金額が加算されることもあります。
Q4:特別支給の老齢厚生年金は繰下げ受給できますか?
A4:できません。請求を遅らせても増額されないため、受給権が発生したら速やかに請求してください。なお、65歳からの通常の老齢基礎年金と老齢厚生年金には繰下げ制度があります。
Q5:年金請求書が届かない場合はどうすればよいですか?
A5:日本年金機構の年金事務所に問い合わせ、加入記録や住所情報、受給資格を確認してください。請求書を紛失した場合などは、所定の様式を利用して手続きできる場合があります。
Q6:働いていると特別支給の老齢厚生年金はもらえませんか?
A6:働いているだけで受給できなくなるわけではありません。ただし、厚生年金に加入して働き、給与・賞与と年金額の合計が2026年度の支給停止調整額である月65万円を超えると、年金の一部が支給停止になる場合があります。
Q7:65歳になったら特別支給の年金はそのまま続きますか?
A7:続きません。65歳になると特別支給の老齢厚生年金に代わって、老齢基礎年金と老齢厚生年金を受け取る仕組みに移行します。必要な請求手続きを忘れないようにしてください。
2026年の特別支給の老齢厚生年金は、男性が昭和36年4月1日以前、女性が昭和41年4月1日以前に生まれていることが基本的な生年月日要件です。
加えて、厚生年金等に1年以上加入していること、老齢基礎年金の受給資格期間が原則10年以上あること、生年月日に応じた受給開始年齢に達していることが必要です。
年金額は、報酬比例部分を中心に計算され、対象者によって定額部分や加給年金額が加算されます。障害者特例や長期加入者特例に該当する場合には、通常より有利な受給条件となる可能性もあります。
特に忘れてはいけないのが、請求手続きです。特別支給は自動的に振り込まれる制度ではなく、繰下げによる増額もありません。請求が遅れると、5年を超えた部分が時効となる可能性もあります。
【プロの結論】
特別支給の老齢厚生年金で失敗しないためには、次の3点を優先してください。
1. 生年月日を確認する: 男女別の対象年齢と、自分の受給開始年齢を早見表で確認する。
2. 年金加入記録を確認する: 厚生年金1年以上、受給資格期間10年以上という2つの条件を分けて確認する。
3. 請求を先延ばしにしない: 特別支給には繰下げ増額がないため、受給権発生日以降に速やかに請求する。
65歳以降の通常の老齢年金には繰下げ制度があるため、特別支給と混同せず、それぞれの制度に合わせて受給時期を判断することが大切です。
年金は老後の生活設計を左右する重要な収入です。日本年金機構の最新の制度案内や「ねんきんネット」を活用し、自分の加入記録と受給見込額を早めに確認しておきましょう。
主な公的根拠資料
日本年金機構「特別支給の老齢厚生年金」(2026年8月12日更新)、同「老齢年金ガイド(令和8年度版)」、厚生労働省「50~60代の皆さんへ」、日本年金機構「報酬比例部分」「定額部分」「加給年金額と振替加算」「在職老齢年金の計算方法」「特別支給の老齢厚生年金を受給するときの手続き」。