付加年金は、国民年金に加入している人なら誰でも利用できるわけではありません。加入資格は、国民年金の被保険者区分や保険料の納付状況によって決まります。
申し込みできるのは第1号被保険者と任意加入被保険者日本年金機構によると、付加保険料を納付できるのは、原則として次の2種類の被保険者です。
- 国民年金第1号被保険者:自営業者、フリーランス、農業従事者、学生など。
- 任意加入被保険者:国民年金の加入期間を補うために任意加入している人(65歳未満)。
特に、自営業者やフリーランスは会社員のように厚生年金による上乗せがないため、付加年金を老後の年金額を増やす選択肢として検討できます。
また、農業者年金の被保険者は、付加保険料の納付が義務付けられています。
申し込みできない人の条件次のいずれかに該当する場合、原則として付加年金には加入できません。
- 国民年金保険料の法定免除を受けている人
- 全額免除・一部免除を受けている人
- 納付猶予を受けている人
- 学生納付特例を利用している人
- 国民年金基金に加入している人
ただし、例外があります。
産前産後期間の国民年金保険料免除を受けている人は、付加保険料を納付できます。
免除制度の種類によって取り扱いが異なるため、単に「国民年金保険料が免除されているから加入できない」と判断しないことが大切です。
【手続きガイド】付加年金の申し込み方法は3種類!必要書類も解説
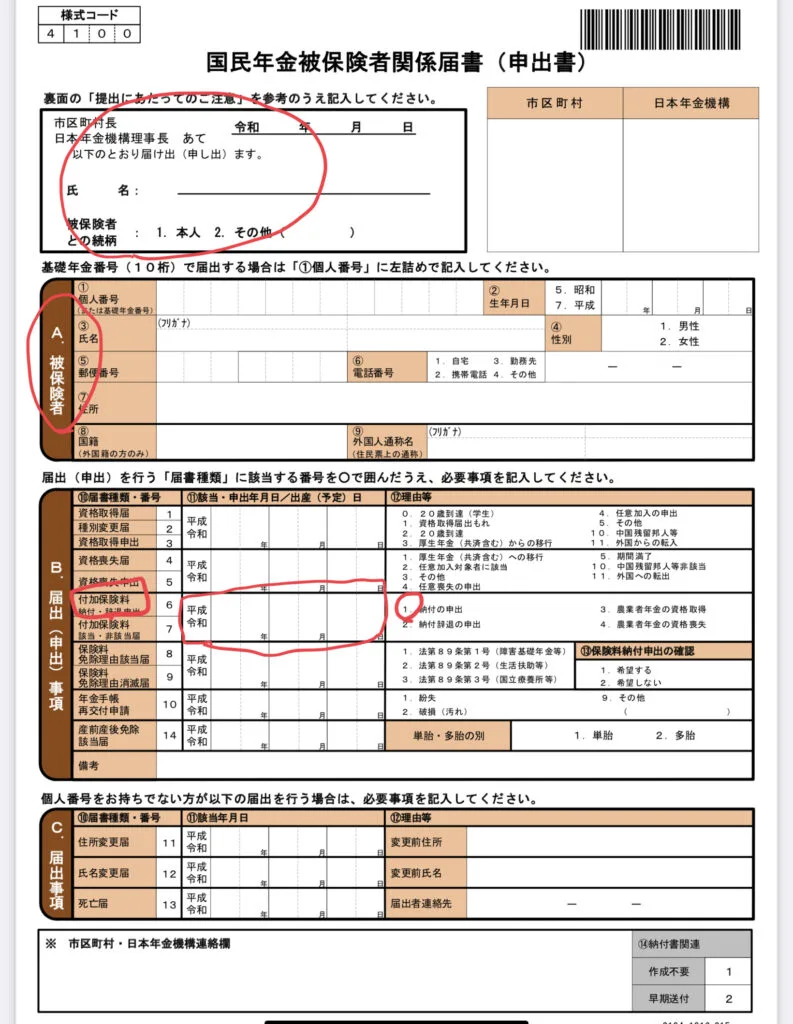
2026年現在、付加年金の申し込みには、主に次の3つの方法があります。
1. 市区町村役場の窓口で申し込む
2. 年金事務所に提出する
3. マイナポータルから電子申請する
いずれも、基本的には付加保険料の納付を希望する本人が手続きを行います。
① 市区町村役場の窓口で申し込む最も一般的なのが、市区町村役場の国民年金担当窓口で手続きをする方法です。
具体的な流れは次のとおりです。
1. 住民票のある市区町村役場の国民年金担当窓口に行く。
2. 付加保険料の納付を申し出たいことを伝える。
3. 国民年金被保険者関係届書(申出書)を受け取る。
4. 必要事項を記入して提出する。
5. 受付後、付加保険料の納付に関する案内を確認する。
窓口であれば、自分が付加年金の対象者に該当するかどうかも確認できます。
必要書類は自治体によって案内が異なる場合がありますが、一般的には次のものを準備します。
- 基礎年金番号が分かるもの(基礎年金番号通知書、年金手帳など)
- マイナンバーが確認できる書類
- 本人確認書類(マイナンバーカード、運転免許証など)
代理人が手続きする場合は、委任状などが必要になることもあります。
② 年金事務所で申し込む日本年金機構の年金事務所でも申し込みを受け付けています。
国民年金に関する相談と同時に付加年金の加入条件や保険料について確認したい人には便利な方法です。
窓口では、付加保険料の納付申出に必要な書類を提出します。
特に、国民年金基金やiDeCoに加入している人、任意加入被保険者など、加入資格や拠出限度額の確認が必要な場合は、事前に相談すると手続きを進めやすくなります。
③ マイナポータルから電子申請する窓口に行く時間が取れない人には、マイナポータルを利用した電子申請が便利です。
日本年金機構は、付加保険料納付申出・納付辞退の電子申請に対応しています。2026年10月1日更新の電子申請対象手続きの案内にも、付加保険料に関する申請が掲載されています。
申請の基本的な流れは次のとおりです。
1. マイナンバーカードを用意する。
2. マイナポータルにログインする。
3. 年金関係の電子申請手続きに進む。
4. 「付加保険料納付申出、または納付辞退」を選択する。
5. 「付加保険料の納付を申出する」を選択する。
6. 「国民年金に加入中の方」を選択する。
7. 「農業者年金に加入中でない方」を選択する。
8. 申請内容を確認して送信する。
申請時には、登録されている被保険者情報などを確認し、必要な項目を入力します。
日本年金機構の電子申請案内によれば、通常の付加保険料納付申出では、添付書類は不要です。
ただし、加入状況によって選択する手続きが異なるため、画面上の案内を確認してください。
【申込後に要注意】付加年金の納付開始月と遡及申し込みのルール
付加年金の申し込みで特に注意したいのが、納付開始月です。
「申し込みをすれば過去の分もまとめて納付できる」と考えている人もいますが、付加年金には明確なルールがあります。
付加保険料は申し出た月からスタートする日本年金機構が定める原則は、申し出をした日の属する月分から納付開始というものです。
例えば、2026年10月に申し込んだ場合、原則として2026年10月分から付加保険料を納付します。
2026年9月以前の期間について、後から付加年金への加入を申し込むことはできません。
郵送で申し込む場合は、投函した日ではなく、提出先で申出書が受け付けられた日の属する月が基準になります。
月末に郵送する場合は、翌月受付になる可能性があるため注意が必要です。
付加年金の遡及申し込みはできる?ここは誤解しやすいポイントです。
付加年金そのものの遡及加入はできません。
ただし、すでに付加年金に加入していた期間について、付加保険料の納め忘れがあった場合は別です。
付加保険料の納付期限は、対象月の翌月末日です。納付期限を過ぎても、原則として期限から2年間は納付できます。
つまり、次の2つは異なる制度上の取り扱いです。
- まだ加入していなかった過去の月に遡って加入すること:不可
- すでに加入していた月の未納保険料を納めること:納付期限から2年間は可能
この違いを理解しておくと、申し込みのタイミングを誤りにくくなります。
納付期限と支払い方法付加保険料の納付期限は、対象月の翌月末日です。
例えば、10月分の付加保険料は原則11月末日が期限になります。末日が休日などに当たる場合は、翌営業日が期限です。
付加保険料は通常の国民年金保険料に上乗せして納めます。納付書や口座振替などの取り扱いについては、日本年金機構からの案内を確認してください。
【具体例で検証】付加年金額の計算方法と2年以上で元が取れる仕組み
付加年金の魅力は、保険料の負担が小さい一方で、将来の年金額を計算しやすいことです。
月額400円で年間いくら増える?付加保険料は、1カ月当たり400円です。
将来受け取る付加年金の年間金額は、次の計算式で決まります。
付加年金額の計算式200円 × 納付月数
老齢基礎年金に上乗せされる年額
保険料の計算式
400円 × 納付月数
納付した付加保険料の合計
例えば、10年間加入した場合は次のようになります。
- 納付月数:120カ月
- 納付総額:400円×120カ月=48,000円
- 年間の付加年金額:200円×120カ月=24,000円
つまり、毎年24,000円が老齢基礎年金に上乗せされます。
納付期間別のシミュレーション| 納付期間 | 納付総額 | 年間の付加年金額 |
|---|---|---|
| 1年間 | 4,800円 | 2,400円 |
| 5年間 | 24,000円 | 12,000円 |
| 10年間 | 48,000円 | 24,000円 |
| 20年間 | 96,000円 | 48,000円 |
| 30年間 | 144,000円 | 72,000円 |
| 40年間 | 192,000円 | 96,000円 |
日本年金機構の2026年度の説明でも、20歳から60歳までの40年間、480カ月納付したケースでは、年間96,000円が老齢基礎年金に加算される例が紹介されています。
なぜ「2年以上で元が取れる」といわれるのか理由は、納付総額と年間受取額の関係にあります。
例えば10年間納付した場合、48,000円を支払います。
一方、年間の付加年金額は24,000円です。
したがって、
24,000円×2年間=48,000円
となり、受給開始から2年間で納付総額と同額になります。
これは納付期間にかかわらず成立する計算です。
ただし、ここでいう「元が取れる」は、税金や物価変動などを考慮しない単純な累計額の比較です。
付加年金にはデメリットもある付加年金は魅力的な制度ですが、注意点もあります。
1.物価上昇に合わせて増額されない
付加年金は、納付月数に応じた定額の計算です。老齢基礎年金のような物価・賃金変動による改定はありません。
2.長生きするほど受取総額が増える仕組み
付加年金は本人の老齢基礎年金に上乗せされる年金です。本人が亡くなると受給権は消滅します。
3.受給開始年齢によって金額が変わる
老齢基礎年金を繰上げ受給すれば付加年金も減額され、繰下げ受給すれば増額されます。
したがって、単純な2年間の損益分岐だけでなく、受給開始年齢や健康状態、老後の収入計画も考慮する必要があります。
【国民年金基金・iDeCoと比較】付加年金は併用できる?
老後の資産形成を考える際、付加年金と一緒に比較されるのが国民年金基金とiDeCoです。
しかし、この3つは制度の仕組みや加入条件が異なります。
国民年金基金との併用はできない付加年金と国民年金基金は、原則として同時加入できません。
国民年金基金は、自営業者やフリーランスなどの国民年金第1号被保険者が、老齢基礎年金に上乗せするための公的な制度に基づく年金制度です。
付加年金よりも多様な給付設計を選べる一方、掛金負担や将来の受取額は加入プランによって異なります。
そのため、少額の負担でシンプルに年金額を増やしたい人は付加年金、より大きな上乗せを計画的に準備したい人は国民年金基金を比較するとよいでしょう。
iDeCoとの併用は可能だが拠出限度額に注意iDeCoと付加年金は、同時に利用できます。
ただし、iDeCoには拠出限度額があり、付加保険料を納付している場合、その400円分が限度額の計算上差し引かれます。
2026年10月現在の国民年金第1号被保険者のiDeCo拠出限度額は月額68,000円です。
加えて、2026年12月1日には制度改正が予定されています。
厚生労働省の公表資料によると、第1号加入者について、iDeCoと国民年金基金の共通拠出限度額が月額75,000円に引き上げられる予定です。
付加保険料を納付する場合は、改正後もその400円を考慮してiDeCoの拠出額を設定する必要があります。
この変更は2026年の年金制度を考えるうえで要点です。
【失敗しない選び方】付加年金が向いている人・おすすめできない人
付加年金は月額400円という小さな負担で加入できる制度ですが、すべての人に適しているわけではありません。
付加年金が向いている人次のような人は、加入を検討する価値があります。
- 自営業者やフリーランスとして長く働く予定の人
- 国民年金第1号被保険者に該当する人
- 老後の年金収入を少しでも増やしたい人
- 毎月400円の追加負担なら無理なく継続できる人
- 老齢基礎年金を長期間受給することを想定している人
- 国民年金基金には加入せず、シンプルな上乗せを希望する人
特に、長期間にわたって国民年金第1号被保険者でいる予定の人にとっては、納付月数が増えるほど将来の付加年金額も増加します。
付加年金をおすすめしにくい人反対に、次の条件に当てはまる場合は慎重に検討してください。
- 毎月の生活費に余裕がない人
- 国民年金保険料の免除・納付猶予を受けている人
- 国民年金基金に加入している人
- 物価上昇に対応する年金を重視する人
- 老後資金を自由に引き出せる形で確保したい人
特に、国民年金保険料の支払いが難しい人は、付加年金への加入を優先するのではなく、まず通常の国民年金保険料の納付や免除制度について相談することが大切です。
免除・納付猶予を受けることで、将来の年金額や障害基礎年金などの受給資格にも関係するためです。
【プロの結論】付加年金は少額で終身の上乗せを確保したい人向け付加年金の本質は、月400円という負担で、老齢基礎年金に終身の上乗せを作れる点にあります。
投資信託のように運用益を期待する制度ではありません。また、預金のように元本をいつでも引き出せる仕組みでもありません。
判断するときは、次の3点を優先してください。
1. 自分が加入対象者に該当するか。
2. 2年以上の受給を想定できるか。
3. iDeCoや国民年金基金など、ほかの老後資金対策とのバランスが取れているか。
この3点を確認すれば、単純に「月400円だからお得」と考えるよりも、自分の老後設計に合った判断ができます。
【付加年金の申し込み】に関するよくある質問(FAQ)
Q1:付加年金の申し込みはどこでできますか?
付加年金は、市区町村役場の国民年金担当窓口、お近くの年金事務所、またはマイナポータルから申し込めます。窓口に行く時間がない場合は、電子申請が便利です。
Q2:付加年金の申し込みに必要な書類は何ですか?
窓口の場合、一般的には基礎年金番号が分かる書類、マイナンバー確認書類、本人確認書類などを用意します。マイナポータルからの通常の電子申請では添付書類は不要です。
Q3:付加年金は申し込んだ月から納付できますか?
はい。原則として申し出をした日の属する月分から納付が始まります。郵送の場合は受付日が基準です。
Q4:付加年金は過去に遡って申し込めますか?
いいえ。未加入だった過去の期間に遡って加入することはできません。ただし、すでに加入していた期間の未納保険料は、納付期限から2年間納付できます。
Q5:付加年金とiDeCoは併用できますか?
併用できます。ただし、iDeCoの拠出限度額から付加保険料分が差し引かれるため、掛金の設定に注意してください。2026年12月1日には第1号加入者の共通拠出限度額が月額75,000円に引き上げられる予定です。
Q6:国民年金基金と付加年金は同時に加入できますか?
原則として併用できません。どちらかを選ぶ必要があります。将来の年金額や掛金負担、給付内容を比較して決めましょう。
Q7:付加年金は何年受け取れば元が取れますか?
納付した付加保険料の総額と、付加年金の年間受取額を比較すると、原則2年間の受給で同額になります。3年目以降は、単純計算では納付総額を上回ります。
Q8:国民年金保険料の免除を受けていても加入できますか?
原則として加入できません。ただし、産前産後期間の保険料免除については例外的に付加保険料を納付できます。
付加年金は、毎月400円の追加負担で将来の老齢基礎年金を増やせる制度です。
2026年10月現在、市区町村役場・年金事務所の窓口だけでなく、マイナポータルによる電子申請にも対応しており、手続きの選択肢が広がっています。
押さえておきたい要点は次のとおりです。
- 加入対象は国民年金第1号被保険者と65歳未満の任意加入被保険者。
- 付加保険料は月額400円。
- 付加年金額は年額200円×納付月数。
- 原則として申し出た月から納付開始。
- 過去に遡って加入することはできない。
- 国民年金基金との併用はできないが、iDeCoとは併用可能。
- 免除・納付猶予には原則として加入制限がある。
特に、申し込みを翌月に先送りすると、その月の付加年金加入機会を逃すことになります。付加年金を利用したいと考えている人は、現在の被保険者資格と保険料の納付状況を確認し、早めに手続きを進めることが大切です。
2026年12月のiDeCo拠出限度額改正も踏まえ、付加年金だけでなく、国民年金基金やiDeCoを含めた老後資金全体の設計を考えていきましょう。
主な公的資料・参照先
- 日本年金機構「付加保険料の納付」(2026年7月23日更新)
- 日本年金機構「電子申請(マイナポータル)」(2026年10月時点)
- マイナポータル「付加保険料納付申出・納付辞退」
- 厚生労働省「iDeCoの概要」
- 厚生労働省「2025年の制度改正」(2026年12月施行予定の改正内容)