2026年10月31日現在、ホルムズ海峡をめぐる緊張は、日本のエネルギー調達や企業活動、そして家庭の生活費にまで影響を及ぼしている。2026年2月末に始まった米国・イスラエルとイランの軍事衝突をきっかけに、世界有数の原油輸送ルートであるホルムズ海峡の通航が大幅に制限された。日本は原油輸入の約94%を中東に依存しており、代替調達や国家備蓄の放出を進めながら供給を維持している状況だ。
しかし、問題は原油だけではない。LNGの調達価格、ナフサを原料とするプラスチックや包装資材、海上輸送費、電気・ガス料金、食品価格にも影響が広がっている。2026年10月30日にはホルムズ海峡を航行するタンカーへの攻撃も報告され、原油価格のWTIは1バレル104.12ドルまで上昇した。日本の貿易統計、経済産業省、ジェトロ、内閣府、日本総研の最新分析をもとに、危機の実態と今後の暮らしへの影響を検証する。
【2026年10月最新】ホルムズ海峡は封鎖されたまま?通航状況と危機の経緯
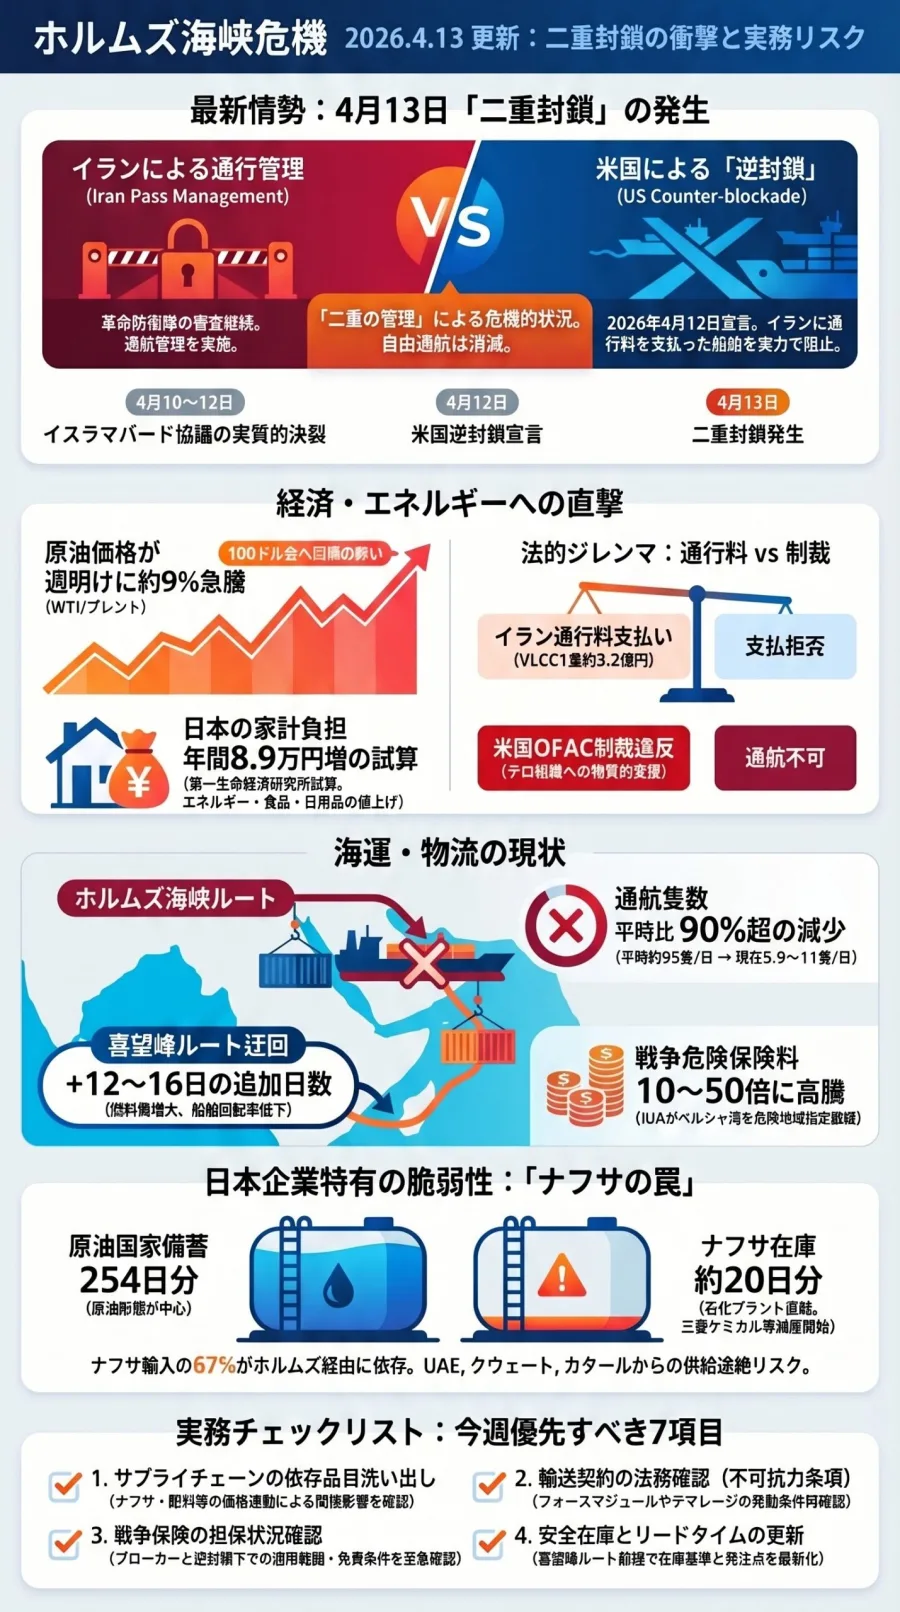
今回の危機の発端は、2026年2月28日に米国とイスラエルがイランへの攻撃を開始したことにある。
イラン側は即日報復し、湾岸諸国の米軍関連施設やエネルギーインフラへの攻撃が発生した。
さらに3月2日には、イラン革命防衛隊がホルムズ海峡の封鎖を表明。原油や天然ガスの国際輸送に大きな混乱が生じた。
ホルムズ海峡は、ペルシャ湾とオマーン湾を結ぶ重要な海上交通路だ。サウジアラビア、UAE、クウェート、イラク、カタールなどのエネルギー輸出に深く関係している。
国際エネルギー機関(IEA)の資料によれば、2025年には世界で海上輸送される石油の大きな割合がこの海峡を通過しており、通航障害はアジアを中心に広範囲な影響を及ぼす。
10月31日現在も安全な航行環境には戻っていない2026年6月17日には米国とイランが戦闘終結に向けた暫定合意の覚書に署名した。
その後、海峡の通航にも一時的な回復の兆しが見られたものの、軍事的な緊張は解消されていない。
特に注目されるのが10月下旬の状況だ。
英国海事貿易運用機関(UKMTO)は、10月29日から30日にかけて、ホルムズ海峡周辺を航行する船舶への攻撃や被害を相次いで報告した。
10月30日には、海峡を出ようとしていた原油タンカーが正体不明の飛翔体に攻撃されたとの報告も確認されている。
また、同日のロイター通信によれば、同タンカーへの攻撃を含む中東情勢の悪化を背景に、原油先物価格は大きく上昇した。
ここで重要なのは、現在の状況を単純に「すべての船が通れない」と理解しないことだ。
実際にタンカーの出域通航中の被害が報告されていることからも、船舶の通過自体が一律に不可能になったわけではない。一方、攻撃リスクが続く状況では、船会社や荷主が安全性、保険、輸送費を考慮して航行を見合わせる可能性がある。
つまり、通航できるかどうかだけでなく、商業輸送を継続できる安全性と採算性が問題になっている。
2026年の主要な出来事と日本への影響| 時期 | 主な出来事 | 日本への影響 |
|---|---|---|
| 2月28日 | 米国・イスラエルがイランを攻撃 | エネルギー市場が不安定化 |
| 3月2日 | イラン革命防衛隊が海峡封鎖を表明 | 原油輸送に重大な制約 |
| 3月16日 | 日本政府が国家備蓄放出を決定 | 国内供給の確保を開始 |
| 4月24日 | 国家備蓄の第2弾放出を決定 | 代替調達と備蓄活用を強化 |
| 4月 | 中東からの原油輸入が前年同月比67.2%減 | 調達価格が大幅上昇 |
| 6月17日 | 米国・イランが暫定合意の覚書に署名 | 通航回復への期待 |
| 7~8月 | 米国などからの代替調達が拡大 | 原油調達先の構成が変化 |
| 10月30日 | 海峡でタンカーへの攻撃を報告 | 原油価格が再上昇 |
【日本への影響】原油・LNGの中東依存度と2026年貿易統計を検証
日本の原油輸入は約94%が中東依存日本が今回の危機から大きな影響を受ける理由は、エネルギー資源の輸入構造にある。
日本は原油のほとんどを海外から輸入しており、その調達先は中東に集中している。
ジェトロが財務省貿易統計をもとにまとめた2026年10月14日公表の分析によると、2025年の日本の原油・粗油輸入は、数量ベースで94.0%を中東に依存していた。
内閣府の「世界経済の潮流2026年Ⅰ」でも、日本の原油輸入におけるホルムズ海峡依存度は9割を超えると分析されている。
この数字が意味するのは、海峡の混乱が単なる海外ニュースではなく、日本の製造業や運輸業、発電、家計に直結する問題だということだ。
2026年4月の原油輸入はどう変わった?財務省貿易統計を分析したジェトロのデータでは、2026年4月の中東からの原油・粗油輸入量は前年同月比67.2%減の384万キロリットルとなった。
一方、米国からの輸入は46万キロリットルで、前年同月比38.8%増加した。
5月には米国からの輸入が58万キロリットルまで増加し、オマーン、ロシア、アゼルバイジャン、マレーシアなどからの調達も進んだ。
さらに7月には米国が日本の最大の原油調達先となった。
8月の速報値では、日本の原油・粗油輸入総量1,159万キロリットルのうち、中東が726万キロリットル、米国が366万キロリットルを占めている。
これは、危機によって日本の調達構造が実際に変化していることを示す重要な数字だ。
原油とLNGでは影響の大きさが違う原油と並んで注目されるのがLNG(液化天然ガス)だ。
LNGは火力発電や都市ガスの重要な原料であり、供給や価格の変動は電気・ガス料金に影響する。
ただし、日本のLNG調達は原油ほど中東に集中していない。
2025年の実績では、日本のLNG輸入量に占めるホルムズ海峡経由分は約6.3%。そのうちカタールのシェアは約5.3%だった。
オーストラリア、マレーシア、米国などからもLNGを調達しているため、原油と比較すれば供給面のリスクは小さい。
ジェトロの分析によると、2026年4月の日本全体のLNG輸入量は約427万トンだった。中東からの輸入金額は前年同月比71.5%減少したものの、他地域からの調達が供給を下支えした。
7月には輸入量が501万トンに回復。8月の速報値でも499万トンとなった。
ただし、8月の平均輸入金額は1トン当たり約11万8,000円に上昇している。
LNGは数量を確保できても、調達コストまで平常に戻ったわけではない。 これが日本のエネルギー市場の現状だ。
原油・LNG・ナフサの関係を整理| 主体・資源 | 日本との関係 | 2026年の注目点 |
|---|---|---|
| ホルムズ海峡 | 中東エネルギー輸送の要衝 | 通航制限と軍事的リスク |
| 中東産原油 | 日本の主要な原油供給源 | 2025年輸入依存度94.0% |
| LNG・カタール | 発電・都市ガスの原料 | 海峡経由分は輸入量の約6.3% |
| ナフサ | 石油化学産業の基礎原料 | 中東以外からの代替調達が拡大 |
| サウジアラビア・ヤンブー港 | 紅海側の代替積み出し拠点 | 原油輸送の迂回に活用 |
| UAE・フジャイラ港 | ホルムズ海峡外の積み出し拠点 | 周辺の安全保障リスクに注意 |
| 経済産業省 | 備蓄放出・供給対策を担当 | 国家備蓄と代替調達を推進 |
【生活と企業への影響】ナフサ不足から食品値上げ、電気・ガス料金まで波及
ナフサ不足が石油化学産業に与える影響今回の危機で見落とされやすいのが、ナフサの問題だ。
ナフサは原油を精製して得られる石油製品で、エチレンやプロピレンなどの石油化学製品を作るための重要な原料となる。
これらは、私たちの身近な製品に幅広く使われている。
- 食品用のプラスチック容器や包装フィルム
- ペットボトルや各種樹脂製品
- 合成繊維や衣料品の原材料
- 塗料、接着剤、インク
- 自動車部品や工業用素材
つまり、ナフサの供給が不安定になると、ガソリン価格とは別の経路から企業活動や消費者の生活に影響が及ぶ。
ジェトロによると、2024年時点で日本のナフサ輸入に占める中東の割合は73.6%だった。
2026年4月にはナフサの平均輸入価格が1キロリットル当たり約10万2,000円となり、3月の約6万6,000円から大幅に上昇した。
さらに5月には中東からのナフサ輸入量が前年同月比89.3%減少。米国からの輸入を約7倍に増やすなど、調達先の変更が進んだ。
日本全体の5月の輸入量は前年同月比9.1%減にとどまったものの、平均輸入価格は約12万4,000円に達した。
7月には約10万4,000円まで低下したが、2025年の平均的な価格帯である6万~7万円台には戻っていない。
ガソリン価格と電気料金への影響原油価格の上昇は、ガソリンや軽油、灯油などの価格に波及する。
2026年10月30日の米国WTI原油先物価格は1バレル104.12ドル。ブレント原油の12月限は117.64ドルで取引を終えた。
ロイター通信によれば、10月の月間上昇率はWTIが15.2%、ブレントが13.6%だった。
これは、軍事衝突やタンカーへの攻撃が市場の供給不安を強めていることを示している。
日本政府は3月19日からガソリン価格を全国平均で1リットル170円程度に抑えるための緊急的な補助を実施してきた。
しかし、10月29日の高市首相の発表では、12月からガソリン価格の補助を段階的に縮小する方針が示された。
基準価格は12月以降、春先に向けて毎月5円ずつ引き上げる方向だ。
一方、冬の電気・ガス料金については、2026年12月から2027年2月まで支援を実施する。
電気料金の支援額は次のとおり。
| 使用月 | 電気料金の支援額 |
|---|---|
| 2026年12月 | 1円/kWh |
| 2027年1月 | 4.5円/kWh |
| 2027年2月 | 4.5円/kWh |
ガス料金にも支援が実施され、標準的な家庭では3か月間で電気・ガス合計約7,000円の負担軽減が見込まれている。
ただし、これは価格上昇を抑えるための政策的な支援であり、エネルギー調達コストそのものがなくなるわけではない。
食品値上げと物流コストにも影響ホルムズ海峡の混乱が食品価格に影響する仕組みは、主に3つある。
1つ目は包装資材の値上がり。
ナフサ価格が上昇すると、食品トレー、包装フィルム、プラスチック容器などの製造コストが上がる。
食品メーカーにとって、包装資材は製品を販売するために欠かせない経費だ。代替素材への切り替えにも設備や開発コストがかかる。
2つ目は物流費の増加。
中東を避けて原油や石油製品を運ぶ場合、輸送距離が長くなることがある。
航海日数が増えれば、船舶燃料費、船員の運航コスト、保険料などが増加する。加えて、船の回転率が低下すると、必要な輸送能力を確保するための費用も上がる。
3つ目は原材料や肥料の価格上昇。
内閣府の「世界経済の潮流2026年Ⅰ」は、湾岸諸国が世界の尿素供給の3割以上を占めている点にも注目している。
尿素などの窒素系肥料は農業に欠かせない。肥料価格の上昇は、時間をかけて農産物の生産コストに影響する可能性がある。
帝国データバンクの「食品主要195社」価格改定動向調査によると、2026年9月の飲食料品値上げは4,923品目に達した。値上げ率は平均11%だった。
同社は、原油・ナフサ高だけでなく、人件費、物流費、包装資材などの上昇も値上げの背景として挙げている。
ただし、4,923品目すべてがホルムズ海峡の混乱による値上げという意味ではない。為替、原材料、人件費、国内の物流事情など複数の要因が重なっている。
今回の危機が特に深刻なのは、エネルギー価格の上昇が、包装資材や輸送費を通じて食品メーカーのコスト構造にまで入り込んでいる点だ。
【日本の備蓄と代替ルート】ヤンブー港・フジャイラ港で供給不足を補えるのか
国家備蓄はどれくらい放出された?日本政府は危機の初期段階から、石油備蓄を活用して国内供給の安定化を進めてきた。
経済産業省の発表によると、2026年3月16日には国家備蓄原油を当面約1か月分放出することを決定した。
同時に、民間備蓄義務量も70日分から55日分へと15日分引き下げた。
これは、石油会社などが保有する民間備蓄を市場に供給しやすくするための措置だ。
さらに4月24日には、第2弾として約20日分の国家備蓄放出を決定した。
この放出予定量は約580万キロリットル、金額にして約5,400億円とされている。
また、国際エネルギー機関(IEA)加盟国も、世界の石油市場を安定させるため、合計4億1,200万バレルの協調放出を合意した。
日本の石油備蓄は、国家備蓄、民間備蓄、産油国共同備蓄の3つで構成されている。
今回の危機では、これらの備蓄を組み合わせることで、輸入量が急減した時期の国内供給を支えた。
ヤンブー港はホルムズ海峡を避ける重要ルート代替輸送ルートとして重要なのが、サウジアラビアのヤンブー港だ。
ヤンブー港は紅海沿岸に位置しており、ペルシャ湾からホルムズ海峡を通過する必要がない。
サウジアラビア国内のパイプラインを利用して原油を紅海側へ輸送し、そこからタンカーに積み込むことができる。
内閣府の分析では、2026年6月時点でヤンブー港の貨物積み出し量は2025年平均の約4~5倍に増加していた。
しかし、輸送能力には限界がある。
民間調査会社の情報を引用した内閣府の分析によれば、ヤンブー港の原油輸出能力は日量約400万バレル。
2025年のサウジアラビア全体の原油輸出量は日量643万バレルだったため、ヤンブー港を最大限活用しても、通常の輸出量の約6割に相当する規模にとどまる。
つまり、ヤンブー港は非常に重要な代替ルートだが、ホルムズ海峡を完全に代替できるわけではない。
UAEのフジャイラ港にも課題があるもう一つの重要拠点が、UAE東部のフジャイラ港だ。
フジャイラ港はオマーン湾側にあり、ホルムズ海峡を通過せずに原油を積み出せる。
UAEには内陸部からフジャイラ方面へ原油を輸送するパイプラインがあり、危機時の代替輸送に活用できる。
ただし、フジャイラ港も完全に安全な場所ではない。
内閣府の分析によると、2026年6月時点ではミサイル攻撃などの影響もあり、フジャイラ港の貨物積み出し量は2025年の水準を下回っていた。
代替ルートを確保しても、周辺地域の軍事的な緊張が続けば、安定した輸送は難しくなる。
米国などからの調達も拡大日本政府と石油会社は、中東以外の供給国からの調達も拡大している。
主な調達先として挙げられるのは次の地域だ。
- 米国:原油の代替調達で中心的な役割を担う
- エクアドル:中南米からの調達先
- メキシコ:エネルギー協力を進める相手国
- オマーン:ホルムズ海峡外の輸送拠点を持つ
- アゼルバイジャン:中央アジア周辺の代替供給先
- マレーシア:アジア地域の調達先
経済産業省は2026年8月時点で、7月の原油調達量が日量約240万バレルとなり、前年の同じ月の水準を確保したと説明している。
ジェトロの分析でも、代替調達や備蓄の活用によって、国内の石油供給を維持する見通しが示されている。
ただし、米国など遠方からの調達は航海日数が長くなりやすく、輸送船や港湾設備、契約条件の確保も必要だ。
原油を買えることと、必要な時期に適正な価格で日本へ届けられることは別問題なのである。
【今後の見通し】ホルムズ海峡封鎖解除で日本経済はすぐ回復するのか
原油価格は軍事情勢と輸送リスクに左右される2026年10月末の原油市場では、軍事衝突の再拡大への警戒が価格を押し上げている。
10月30日のWTIは104.12ドル、ブレント原油の12月限は117.64ドルだった。
一方、10月29日には外交交渉への期待から原油価格が一時下落する場面もあった。
この値動きから分かるのは、原油市場が実際の供給量だけでなく、今後の軍事的リスクや外交交渉の見通しを先取りして動いているということだ。
米国とイランの交渉が進展すれば、供給不安が和らぐ可能性がある。
しかし、タンカーへの攻撃や湾岸地域のエネルギー施設への被害が続けば、価格が再び上昇する可能性も残る。
日本総研が指摘する5つのエネルギー安全保障課題2026年10月19日、日本総研は「ホルムズ海峡閉鎖が示した課題:エネルギー調達構造の抜本的な転換が急務」というレポートを公表した。
同レポートでは、今回の供給ショックの規模が非常に大きかった一方、日本や世界の原油価格の急騰が一定程度抑えられた背景として、代替輸送、需要減少、備蓄放出、在庫の取り崩しなどを挙げている。
ただし、こうした対策には限界がある。
日本総研が示したエネルギー安全保障強化の方向性は、次の5つだ。
1. 供給地域の多様化:中東依存を段階的に下げ、米国、カナダ、豪州、東南アジアなどとの取引を強化する。
2. 在庫の多様化:原油だけでなく、ナフサやディーゼルなど川下の石油製品も備蓄対象として検討する。
3. 電源構成の多角化:原子力、火力、再生可能エネルギー、蓄電、省エネルギーを組み合わせる。
4. エネルギー外交の強化:資源国との関係や国際的な共同調達、海上交通路の安全確保を進める。
5. 緊急時対応の整備:限られたエネルギーを重要な産業や国民生活に優先供給できる体制を構築する。
特に注目したいのが、原油備蓄だけでは十分ではないという指摘だ。
原油を確保できても、ナフサやディーゼルなど特定の石油製品が不足すれば、製造業や物流が止まる可能性がある。
この問題は、エネルギー安全保障を考えるうえで重要な転換点となっている。
内閣府「世界経済の潮流2026」が示す長期リスク内閣府の「世界経済の潮流2026年Ⅰ」も、今回の中東情勢を詳しく分析している。
同報告では、2026年3月に世界の石油需給が日量560万バレルの供給不足に転じたと説明している。
また、湾岸諸国のエネルギー施設の損傷によって、生産能力の完全な回復に数年単位の時間が必要となる可能性にも言及している。
加えて、肥料価格の上昇が農業生産コストを押し上げ、世界的な食品価格の上昇につながるリスクも指摘されている。
仮に肥料価格が50%近く上昇する場合、OECDの試算では農産分野の国際商品価格が2026年に4%、2027年には8%上昇する可能性がある。
これは特定の価格上昇が確定したという意味ではなく、肥料価格の高騰が続いた場合のシナリオだ。
エネルギー危機が長引けば、石油価格だけでなく農業や食品の国際市場にも影響が広がる可能性がある。
封鎖解除後も物流正常化には時間がかかる多くの人が気になるのは、ホルムズ海峡が再び安全に通航できるようになれば、すぐにガソリンや食品の価格が下がるのかという点だろう。
実際には、そう簡単ではない。
物流が正常化するには、少なくとも次の段階が必要になる。
- 軍事的な緊張が緩和される
- 船舶が安全に通航できる状態になる
- 海運会社や保険会社が通常の運航条件に戻す
- 港湾や石油関連施設の稼働が回復する
- 原油・石油製品の輸送量が安定する
- 国内企業の在庫や調達契約が平常に戻る
特に、攻撃を受けた施設の修復や機雷への対応、船舶の再配置には時間が必要だ。
また、米国などからの代替調達が定着した場合、中東からの輸送が再開されても、企業がすぐに従来の調達構造へ戻すとは限らない。
日本総研も、危機発生後に新しい供給元や輸送船、港湾能力、契約枠を確保するのは難しいと指摘している。
今後は、海峡の通航回復だけでなく、原油価格、タンカーの運航状況、輸入数量、ナフサ価格、国内在庫の動きを合わせて判断する必要がある。
【ホルムズ海峡封鎖の影響】に関するよくある質問(FAQ)
Q1:ホルムズ海峡は2026年10月現在も完全封鎖されている?
海峡を通過する船舶が一律にゼロになったわけではない。ただし、10月30日にもタンカーへの攻撃が報告されており、安全な商業航路として正常化したとはいえない。実務上は大幅な通航制約と安全保障上のリスクが続いている。
Q2:日本の原油は本当に不足するの?
2026年10月末時点では、国家備蓄の放出や米国などからの代替調達によって供給を確保する取り組みが進んでいる。経済産業省は2026年7月の調達量について前年同月比で必要量を確保したと説明している。ただし、調達価格や輸送費の上昇は残っている。
Q3:ホルムズ海峡封鎖で電気代や都市ガス料金は上がる?
LNGの調達価格上昇や代替調達コストが電気・ガス料金に影響する可能性がある。ただし、日本のLNG調達は原油ほど中東に集中していない。政府は2026年12月から2027年2月まで電気・ガス料金の支援を実施する方針を示している。
Q4:食品の値上げもホルムズ海峡封鎖が原因?
一部は関係している。ナフサ由来の包装資材や燃料費、海上輸送費、肥料価格などが上昇すれば、食品メーカーの生産・物流コストが増える。ただし、食品値上げには為替や人件費、原材料価格など複数の要因がある。
Q5:ホルムズ海峡の封鎖が解除されれば原油価格はすぐ下がる?
必ずしもそうではない。タンカーの安全確保、港湾設備の復旧、保険料や運賃の正常化、在庫の回復などが必要になる。海峡の通航再開とエネルギー市場の完全な正常化には時間差が生じる可能性がある。
2026年のホルムズ海峡危機は、日本のエネルギー調達構造が抱える課題を改めて浮き彫りにした。
原油輸入の約94%を中東に依存していた日本は、今回の混乱を受けて米国などへの調達先の分散、ヤンブー港やフジャイラ港を利用した代替輸送、国家備蓄の放出を進めてきた。
その結果、原油の供給不足が直ちに国内全体の深刻な供給停止につながる事態は回避されている。
しかし、供給が確保できたことと、安い価格で安定して供給できることは違う。
ナフサの価格上昇は石油化学産業や包装資材に波及し、輸送費の増加は食品メーカーや物流会社の経営を圧迫する。原油やLNGの調達コストは、時間差を伴いながら電気・ガス料金や企業の製造原価にも影響する。
今後、読者が注目したい指標は次の5つだ。
- ホルムズ海峡の通航状況:タンカーへの攻撃や航行警戒情報が減少するか。
- WTI・ブレント原油価格:軍事情勢の緩和が国際市場に反映されるか。
- 日本の原油・LNG輸入統計:中東以外からの調達が安定するか。
- ナフサと石油製品の価格:石油化学産業や包装資材のコストが改善するか。
- 国家備蓄と国内在庫:供給量を維持しながら備蓄を回復できるか。
【プロの結論】
今回の危機から得られる最大の教訓は、エネルギー安全保障を単純な備蓄量だけで評価してはいけないということだ。
必要なのは、供給国の多様性、代替輸送ルート、原油を製品に加工する能力、川下産業の在庫、そして緊急時の供給体制を一体として考えることだ。
ホルムズ海峡の封鎖解除が実現しても、日本経済が直ちに危機以前の状態へ戻るとは限らない。2026年後半から2027年にかけては、エネルギー価格だけでなく、物流費や食品価格、石油化学製品の供給状況まで含めて動向を見極める必要がある。
日本にとって本当に重要なのは、次の危機が発生したときにも、特定の海峡や供給国に依存せず、国民生活と産業活動を維持できる調達構造を構築することだ。