年収600万円の生活レベルは、独身なら比較的余裕があり、夫婦の場合は住居費や共働きの有無によって暮らしやすさが変わります。一方、子どもがいる家庭では、教育費や住宅費、食費などの負担が増えるため、年収600万円でも決してぜいたくな生活ばかりとは限りません。
2026年10月時点の最新統計を見ると、国税庁の2025年分民間給与実態統計調査における平均給与は487万円です。年収600万円は平均を上回る水準ですが、実際に使えるお金は税金や社会保険料を差し引いた手取り額で考える必要があります。2026年度の税制改正も踏まえ、独身・既婚・子育て世帯の生活費、家賃、貯金額まで具体的に整理します。
【まず結論】年収600万円の生活レベルは比較的余裕があるが、家族構成で差が出る
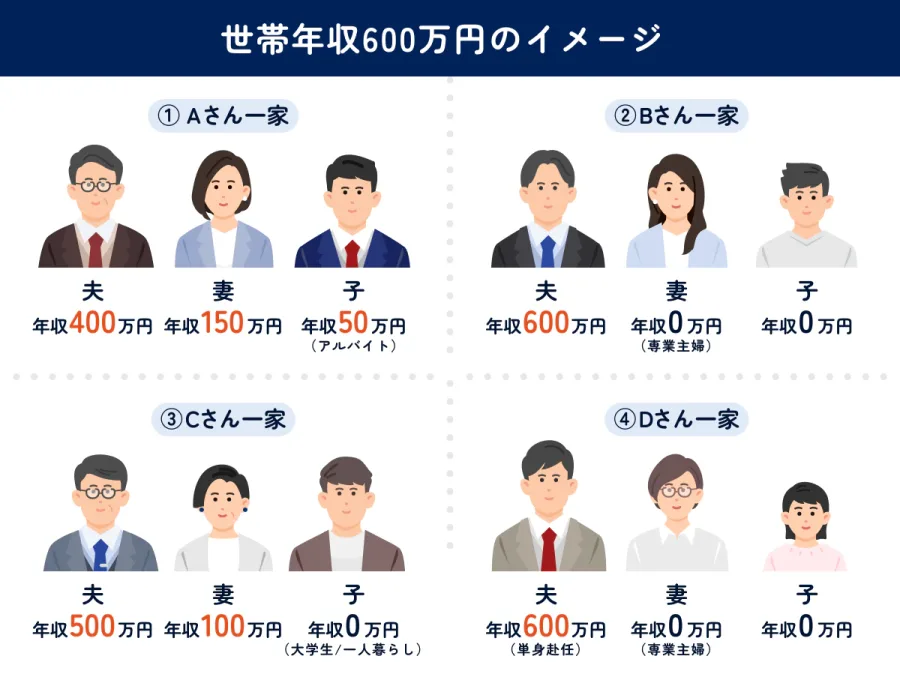
年収600万円は、日本の民間給与所得者の平均を上回る収入です。独身であれば、一般的な生活費を支払いながら貯金や趣味にお金を回すことも十分可能です。
ただし、額面600万円と実際に使える600万円は違います。所得税、住民税、健康保険料、厚生年金保険料、雇用保険料などが差し引かれるため、生活設計では手取りを基準にすることが欠かせません。
年収600万円の手取りは年間約466万円2026年の税制を反映した概算では、年収600万円の手取り額は年間約460万〜470万円です。標準的な試算では約466万円となり、月平均に換算すると約38.8万円になります。
額面年収600万円を単純に12か月で割ると月収50万円ですが、ここから税金や社会保険料が差し引かれます。また、ボーナスが含まれる場合は、毎月の給与が50万円になるわけではありません。
例えば、毎月40万円、夏冬の賞与がそれぞれ60万円という給与体系でも、額面年収は600万円です。この場合、通常月の手取りと賞与月の手取りは異なります。
独身と家族持ちでは同じ600万円でも感じ方が違う独身なら、自分の収入を自分の生活に集中して使えます。住居費や食費を適切に管理すれば、年間100万円前後の貯金も現実的です。
一方、配偶者と子どもを扶養する片働き世帯では、同じ収入から複数人の生活費を支払います。住宅ローン、保育料、習い事、教育費などが重なると、年収600万円でも自由に使えるお金は少なくなります。
つまり、年収600万円の生活レベルを判断するときは、年収だけでなく、世帯人数、居住地域、住宅費、配偶者の収入まで確認する必要があります。
【2026年最新】年収600万円の手取り額・月収・税金と社会保険料の内訳
年収600万円の手取りを考えるうえで、2026年は税制改正が大きなポイントです。2026年度税制改正では、所得税の基礎控除の引き上げなどが実施され、2026年分の所得税にも新しい控除額が適用されます。
年収600万円の税金・社会保険料の目安東京都在住、35歳、会社員、扶養親族なし、給与収入のみという条件を想定した概算は次のとおりです。社会保険料は2026年度の標準的な料率を前提としています。
- 額面年収:約600万円
- 社会保険料:約88万円
- 所得税・復興特別所得税:約15万円
- 住民税・森林環境税:約31万円
- 年間手取り:約466万円
控除額の合計は約134万円です。額面の約77.7%が手取りとして残る計算になります。
実際の金額は健康保険組合や都道府県、年齢、扶養状況、標準報酬月額などで変動します。特に40歳以上65歳未満の人は介護保険料も加わるため、手取りが少なくなる傾向があります。
2026年の税制改正で注目したい基礎控除財務省の令和8年度税制改正では、物価上昇を踏まえた基礎控除の引き上げが盛り込まれました。
2026年分・2027年分については、合計所得金額489万円以下の場合、基礎控除の本則62万円に特例による42万円が加算されます。年収600万円の給与所得は給与所得控除164万円を差し引いた436万円となるため、この所得区分に該当する想定です。
なお、この改正は2026年12月1日に施行されます。11月までの毎月の源泉徴収事務には変更がなく、12月の年末調整などで精算される仕組みです。
2026年の手取りを前年までの税制だけで計算すると、実際の年末調整後の金額とずれる可能性があります。給与明細だけでなく、年末調整後の源泉徴収票も確認しましょう。
ボーナスなし・ボーナスありで月収はどう違う?年収600万円の月収は、賞与の有無によって大きく異なります。
- ボーナスなし:額面月収50万円。手取りは月38万〜39万円程度が目安。
- ボーナスあり:毎月の額面給与は30万〜40万円台になることもあり、賞与月にまとまった収入が入る。
ボーナスありの場合、年間手取りを12で割った38.8万円が毎月振り込まれるわけではありません。通常月の生活費は、賞与を除いた月々の手取りで賄えるように設計するのが堅実です。
また、賞与にも健康保険料、厚生年金保険料、雇用保険料、所得税などがかかります。ボーナスの額面だけを見て、自由に使える金額を判断しないことが大切です。
【世帯別比較】独身・夫婦・子どもありで年収600万円の生活レベルはどう変わる?
年収600万円の暮らしを具体的にイメージするため、本人の給与収入が600万円で、基本的に片働きという条件で比較します。月平均の手取り約38.8万円を基準にした家計モデルです。
以下の支出額と貯金額は、統計上の平均値ではなく、住居費や日常生活費を踏まえた家計設計の目安です。実際には都市部か地方か、車を所有しているかによって変わります。
| 世帯構成 | 住居費の目安 | 月間支出の目安 | 月間貯金の目安 | 生活の特徴 |
|---|---|---|---|---|
| 独身 | 9万〜11万円 | 28万〜30万円 | 8万〜10万円 | 趣味・旅行・資産形成を両立しやすい |
| 夫婦・子どもなし | 10万〜12万円 | 32万〜34万円 | 4万〜6万円 | 片働きでも暮らせるが固定費に注意 |
| 夫婦・子ども1人 | 10万〜12万円 | 35万〜37万円 | 1万〜3万円 | 保育・教育費が家計を左右する |
| 夫婦・子ども2人 | 11万〜13万円 | 37万〜39万円 | 0万〜2万円 | 住宅費や教育費によって余裕が大きく変わる |
独身で年収600万円なら、比較的ゆとりのある生活を送りやすいでしょう。
家賃10万円前後の物件を選んでも、食費、光熱費、通信費、交際費などを支払った後に貯金へ回せるお金が残ります。
例えば、休日の外食や旅行、趣味への支出を確保しながら、毎月8万〜10万円を貯金する生活も可能です。年間100万円前後の資産形成を目指せる点は、独身世帯の大きな強みです。
ただし、高額な車を購入したり、家賃の高い都心の物件を選んだりすると、年収600万円でも貯金は難しくなります。
既婚・子どもなしの場合:片働きでも暮らせるが将来への備えが必要夫婦2人で年収600万円の場合、共働きか片働きかによって生活の余裕は異なります。
片働きなら、約38.8万円の手取りから2人分の食費、光熱費、日用品、交通費などを支払います。独身時代と同じ感覚で外食や旅行を続けると、貯金額が減る可能性があります。
一方、配偶者にも収入があれば世帯年収が600万円を超えるため、住居費や老後資金に余裕を持たせやすくなります。
片働きの場合は、配偶者の収入がない期間に備え、生活防衛資金を確保しておくことが重要です。
既婚・子ども1人の場合:教育費と住宅費のバランスが重要子どもが1人いる家庭では、食費だけでなく、保育料、衣類、医療費、習い事、教育関連費などが加わります。
子どもが小さいうちは比較的支出を抑えられても、成長とともに教育費や生活費が増える可能性があります。特に私立学校への進学や塾、習い事を複数利用する場合は、家計への影響が大きくなります。
年収600万円で子ども1人を育てることは十分可能ですが、住宅ローンや自動車ローンを抱えている場合は、固定費を慎重に管理したいところです。
既婚・子ども2人の場合:片働き600万円では計画的な家計管理が欠かせない子どもが2人いる家庭では、食費や教育費、レジャー費、住居費がさらに増えます。
特に都市部で賃貸住宅に住み、自家用車も所有している場合、毎月の支出が手取りに近づくことがあります。
そのため、年収600万円の片働きで子ども2人を育てる場合は、住宅費を抑え、児童手当などの制度も活用しながら家計を組み立てることが大切です。
配偶者がパートや正社員として働き始めれば、世帯収入が増え、教育費や将来の貯蓄に回せる金額も変わります。
【家賃・生活費内訳】年収600万円なら住居費はいくらまでが適正?
年収600万円の生活レベルを大きく左右するのが住居費です。住宅費は一度決めると簡単には変更できず、家計への影響が長期間続きます。
年収600万円の家賃目安は月9万〜12万円手取り月収約38.8万円を基準にすると、住居費を手取りの25〜30%に収めた場合、約9.7万〜11.6万円になります。
そのため、家賃の目安は月10万〜11万円程度です。管理費や共益費も含めて考えると、毎月の住居費を12万円以内に抑えることが一つの判断基準になります。
ただし、ボーナスの割合が大きい給与体系では、月々の手取りが30万円前後になることもあります。その場合、年平均の手取りから家賃を決めると、通常月の家計が苦しくなりかねません。
家賃は、賞与を除いた通常月の手取りを基準に判断するのが安全です。
年収600万円の生活費内訳:独身会社員のモデルケース独身で月の手取りが約38.8万円の場合、次のような家計を組むことができます。
- 家賃・管理費:10万円
- 食費:5万円
- 水道光熱費:1万5,000円
- 通信費:1万円
- 交通費:1万円
- 保険・医療・日用品:2万5,000円
- 交際費・趣味・衣服:6万円
- その他の臨時支出:2万円
- 貯金:9万8,000円
このモデルでは、日常生活を楽しみながら月約10万円の貯金を確保できます。
もちろん、実家暮らしなら家賃を大幅に抑えられるため、貯金額をさらに増やせます。反対に、都心の高額物件に住む場合や自動車を所有する場合は、趣味や貯蓄に使える金額が減ります。
都市部と地方では同じ年収600万円でも生活水準が違う年収600万円の価値は、住んでいる地域によって変わります。
東京都心では家賃や外食費、サービス利用料などが高く、住居費だけで手取りの3割を超えるケースもあります。一方、地方都市や郊外では、同程度の住居費で広い住宅を確保できる場合があります。
また、地方では自動車が生活必需品になることもあります。車両購入費、ガソリン代、駐車場代、自動車保険、車検費用まで含めて計算しなければ、実際の生活費を見誤ります。
単純に家賃が安い地域ほど生活に余裕があるとは限らず、交通費や通勤時間も含めた総合的な判断が必要です。
【貯金額を徹底検証】年収600万円で年間100万円以上貯めることは可能?
年収600万円で貯金できる金額は、生活費の管理によって大きく変わります。独身であれば年間100万円以上を目指せる一方、子育て世帯では教育費や住宅費によって貯蓄余力が小さくなります。
独身なら年間80万〜120万円が目標になる月8万〜10万円を貯金できれば、年間96万〜120万円になります。
加えて、ボーナスから年間20万〜30万円を別途貯蓄できれば、年間120万〜150万円程度の資産形成も視野に入ります。
ただし、旅行や家電の買い替え、冠婚葬祭、引っ越しなどの臨時支出も発生するため、毎月の貯金額をすべて純粋な資産増加として考えるのは避けたいところです。
夫婦・子育て世帯は年間貯金額を現実的に設定する夫婦2人の片働き世帯なら、年間50万〜80万円程度を一つの目標にできます。
子どもが1人いる場合は、年間20万〜40万円程度を目安にし、教育費の増加に備えて少額でも継続的に貯蓄する方法があります。
子どもが2人いる家庭では、住宅ローンや教育費などの負担によって、貯金がほとんどできない時期も考えられます。無理に毎月10万円を貯めようとするより、家計が赤字にならない仕組みを優先するほうが現実的です。
ボーナスを生活費に組み込まないことが貯金成功のポイント年収600万円でボーナスが支給される人は、賞与を毎月の生活費に組み込まない方法がおすすめです。
例えば、賞与の一部を次の用途に分けておくと、家計が安定しやすくなります。
- 生活防衛資金の積み立て
- 住宅購入や教育費など将来の大型支出
- 旅行や趣味などの楽しみに使うお金
- NISAなどを活用した長期的な資産形成
最初に生活防衛資金を確保し、その後に余裕資金で長期投資を検討する順序が基本です。投資には元本割れのリスクがあるため、近いうちに使う予定のお金まで投資に回す必要はありません。
【平均年収と比較】年収600万円は高い?国税庁・総務省の最新統計から実態を分析
年収600万円がどの程度の水準なのかを判断するには、国税庁の民間給与実態統計調査と総務省の家計調査を確認する必要があります。
国税庁の2025年分平均給与は487万円国税庁が2026年9月に公表した2025年分民間給与実態統計調査によると、1年を通じて勤務した給与所得者の平均給与は487万円でした。
男女別では、男性が597万円、女性が342万円です。また、正社員・正職員の平均給与は559万円、正社員以外は210万円となっています。
年収600万円は、全体平均を113万円上回ります。平均給与との比較では約23%高い水準です。一方、男性の平均給与597万円とはほぼ同水準であり、600万円という数字だけで極端に高所得と判断することはできません。
ここで注意したいのは、国税庁の平均給与には給料・手当だけでなく賞与も含まれていることです。また、平均値は中央値とは異なり、すべての給与所得者の典型的な収入を表すものではありません。
総務省の家計調査2025年平均から見る生活費総務省統計局が2026年2月6日に公表した2025年平均の家計調査では、二人以上の世帯の消費支出は1か月平均314,001円でした。
加えて、勤労者世帯に限ると、二人以上の世帯の実収入は月653,901円、可処分所得は532,408円、消費支出は346,297円となっています。
この数字を見ると、年収600万円の会社員1人の手取り月平均約38.8万円で、家族3人以上の生活を支える場合には、家計管理が重要になることが分かります。
ただし、家計調査の勤労者世帯は平均世帯人員が3.20人で、複数の就業者がいる家庭なども含まれます。年収600万円の単身収入とそのまま比較できる統計ではありません。
年収600万円でも裕福とは限らない理由年収600万円が平均以上であることと、経済的な余裕があることは必ずしも一致しません。
特に、次の条件が重なると、年収600万円でも生活に余裕がなくなる可能性があります。
- 都市部で家賃や住宅ローンの負担が大きい
- 配偶者が働いておらず、子どもも複数人いる
- 自動車を複数台所有している
- 私立学校や塾など教育費が高い
- 奨学金や自動車ローンなどの返済がある
反対に、独身で住居費が低く、借入金も少ない人なら、年収600万円でも十分な貯蓄と消費を両立できます。
年収の数字だけで生活水準を判断するのではなく、可処分所得から固定費を差し引いた後に、どれだけ自由に使えるお金が残るかを見ることが大切です。
【年収600万円の生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円の月収と手取りはいくらですか?
A1:ボーナスなしなら額面月収50万円、手取りは約38万〜39万円が目安です。ボーナスありの場合は毎月の給与が少なくなる代わりに、賞与月にまとまった手取りが入ります。年間手取りは2026年の税制を反映した概算で約466万円です。
Q2:年収600万円で子ども2人を育てることはできますか?
A2:可能ですが、片働きの場合は住宅費、食費、教育費の管理が欠かせません。特に都市部で住宅ローンや自動車関連費用が重なる家庭では、配偶者の収入や児童手当なども含めた家計設計が重要です。
Q3:年収600万円なら年間いくら貯金できますか?
A3:独身なら年間80万〜120万円程度、夫婦2人なら50万〜80万円程度、子どもがいる家庭なら20万〜40万円程度が家計設計上の目安です。住宅費や教育費が高い家庭では、これより少なくなる場合もあります。
年収600万円は、2025年分の国税庁調査による民間給与の平均487万円を上回る収入です。2026年の税制改正を踏まえた標準的な試算では、年間手取りは約466万円、月平均では約38.8万円になります。
独身なら家賃10万円前後の住まいを選び、趣味や旅行を楽しみながら年間100万円程度の貯金を目指すことも可能です。夫婦や子育て世帯では、同じ年収でも生活費や教育費の負担が増えるため、住居費を抑えることが家計安定の鍵になります。
年収600万円で暮らしに余裕を持たせるための判断基準は、次の3つです。
- 住居費:通常月の手取りの25〜30%以内を目安にする。
- 貯金:生活防衛資金を優先し、無理のない金額を毎月積み立てる。
- 家計管理:税金・社会保険料・教育費・住宅費を含め、年間単位で収支を把握する。
年収600万円は、独身なら比較的自由度の高い暮らしを実現でき、家族がいる場合でも計画的な支出によって安定した生活を目指せる収入です。大切なのは額面年収の大きさだけにとらわれず、実際の手取りと家族構成に合った生活水準を選ぶことです。
主な統計・公的資料: 国税庁「令和7年分 民間給与実態統計調査」、国税庁「令和8年度税制改正関係資料」、財務省「令和8年度税制改正の大綱」、総務省統計局「家計調査2025年平均」、日本年金機構・厚生労働省の社会保険料率資料。