キーエンスの創業者は、兵庫県出身の実業家・滝崎武光氏です。1972年3月にリード電機を創業し、1974年5月に株式会社として設立。その後、1986年に社名を株式会社キーエンスへ変更し、世界的なファクトリーオートメーション(FA)機器メーカーへと成長させました。
2026年の大きな転換点は、6月12日の定時株主総会終了をもって、滝崎氏が取締役を退任したことです。現在は名誉会長として、経営や人材育成に関する助言を担っています。Forbes JAPANの2026年日本長者番付では資産額約3兆7,600億円で3位にランクイン。創業者としての歩みだけでなく、巨額の資産を築いた経営モデルにも関心が集まっています。
【キーエンス創業者は滝崎武光氏】経歴と人物像を徹底解剖
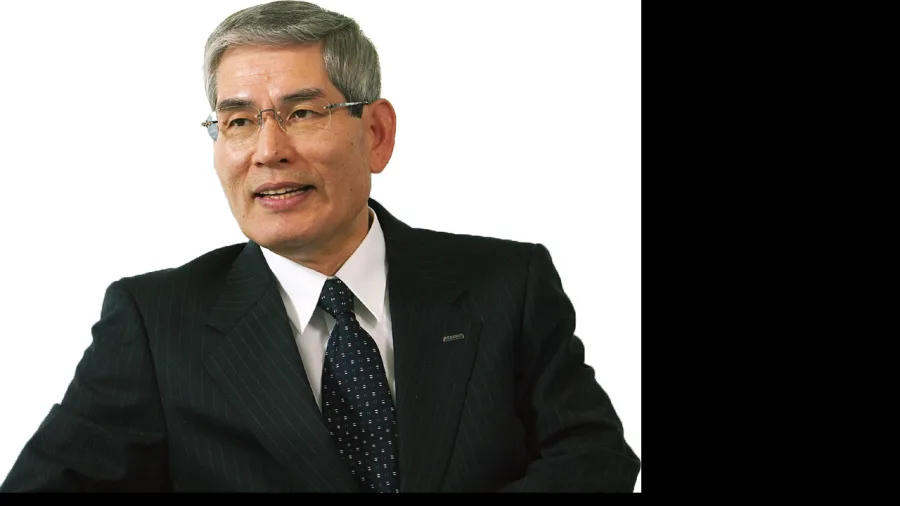
キーエンス創業者の滝崎武光氏は、日本を代表する製造業の経営者の一人です。単に電子機器を製造する会社を立ち上げたのではなく、顧客の製造現場に存在する問題を発見し、それを解決する商品を開発・販売する独自の企業モデルを築きました。
滝崎武光氏のプロフィール滝崎氏の人物像を理解するうえで押さえておきたい基本情報は次のとおりです。
- 氏名:滝崎武光(たきざき・たけみつ)
- 出身地:兵庫県
- 出身高校:兵庫県立尼崎工業高等学校
- 創業企業:リード電機株式会社(現・株式会社キーエンス)
- 創業:1972年3月
- 代表的な役職:代表取締役会長、取締役名誉会長、名誉会長
- 2026年現在:キーエンス名誉会長
学歴については、Forbes JAPANの日本長者番付に兵庫県立尼崎工業高等学校が掲載されています。
創業から経営トップ、そして名誉会長へ滝崎氏は1972年にリード電機を創業しました。創業当初から自動制御機器や電子応用機器の開発・製造・販売を手がけ、製造業の自動化に必要な技術を事業の中心に据えました。
1974年の法人設立後も事業を拡大し、1986年には社名をキーエンスへ変更。2000年には代表取締役会長に就任し、2015年には取締役名誉会長となりました。
創業者自身が経営の第一線から徐々に距離を置きながらも、企業の成長基盤を築いてきた点は、キーエンスの経営史における重要な特徴です。
2026年6月には取締役としての役割も終え、名誉会長へ移行しました。これは単なる肩書の変更ではなく、創業者が取締役会の構成員ではなくなるという、会社のガバナンス上の節目でもあります。
【1972年から1986年へ】リード電機創業・設立・社名変更の歴史
キーエンスの歴史を調べる際、混同しやすいのが1972年と1974年です。1972年は滝崎氏がリード電機を創業した年であり、1974年は株式会社として法人設立した年です。
この2つは同じ意味ではありません。企業の創業と法人としての設立を区別すると、キーエンスの成り立ちが正確に理解できます。
1972年3月:兵庫県伊丹市でリード電機を創業キーエンスの原点は、1972年3月に兵庫県伊丹市で創業したリード電機です。
当時の事業内容は、自動制御機器や電子応用機器の開発、製造、販売でした。製造業の自動化を支える技術に着目したことが、その後のキーエンスの事業領域につながっています。
翌1973年4月には、工場自動化用の各種センサーを開発し、製造・販売を開始しました。現在のキーエンスを象徴するセンサー事業の原型は、この時期に形成されています。
1974年5月:リード電機株式会社を設立1974年5月27日、事業は株式会社へと改組され、兵庫県尼崎市にリード電機株式会社が設立されました。
つまり、1972年の創業から2年後に法人化したことになります。企業情報で設立年が1974年と記載される一方、創業年が1972年と紹介されるのは、この違いによるものです。
1986年10月:株式会社キーエンスへ社名変更1986年10月には、社名を株式会社キーエンスへ変更しました。公式沿革によると、ブランドと商号の統一が変更の目的です。
この社名変更は、事業の成長に伴って企業ブランドを統一する重要な転換点でした。その後、海外展開や上場を進め、世界規模のFAメーカーへと発展していきます。
創業から2026年までの主要年表| 年月 | 出来事 | 意味・ポイント |
|---|---|---|
| 1972年3月 | リード電機を創業 | 兵庫県伊丹市で自動制御機器などの開発・製造・販売を開始 |
| 1973年4月 | FA用センサーの販売開始 | 現在の主力事業につながる製品を展開 |
| 1974年5月27日 | リード電機株式会社を設立 | 兵庫県尼崎市で法人化 |
| 1981年6月 | 本社を吹田市へ移転 | 事業基盤を拡大 |
| 1984年11月 | 本社を高槻市へ移転 | 事業拡大に伴う拠点整備 |
| 1985年 | 米国現地法人を設立 | 海外展開を本格化 |
| 1986年10月 | キーエンスへ社名変更 | ブランドと商号を統一 |
| 1987年 | 大阪証券取引所市場第二部に上場 | 資本市場への進出 |
| 1989年 | 東京証券取引所市場第二部に上場 | 上場市場を拡大 |
| 2000年 | 滝崎氏が代表取締役会長に就任 | 経営トップとしての役割を変更 |
| 2015年 | 取締役名誉会長に就任 | 経営の第一線から段階的に移行 |
| 2026年6月12日 | 取締役を退任 | 名誉会長へ移行 |
この年表から見えてくるのは、キーエンスが創業当初からFA分野に軸足を置き、技術開発と海外市場の開拓を積み重ねてきたことです。
【2026年6月に何が変わった?】滝崎武光氏の取締役退任と名誉会長の現在
2026年のキーエンスにおける大きなニュースが、創業者・滝崎武光氏の取締役退任です。
2026年4月24日に正式発表キーエンスは2026年4月24日付の「取締役の異動に関するお知らせ」で、滝崎氏の退任を発表しました。
発表内容では、旧役職が「取締役名誉会長」、新役職が「名誉会長」とされています。退任理由は任期満了で、2026年6月12日に開催された定時株主総会の終了をもって取締役を退任する予定とされていました。
その後、2026年6月時点の公式役員紹介でも、滝崎氏は取締役一覧に掲載されていません。これにより、取締役としての退任が確認できます。
名誉会長としての役割は残る重要なのは、取締役退任と会社との関係の終了は同じではないという点です。
2026年6月に提出されたキーエンスのコーポレート・ガバナンス報告書では、滝崎氏について次の情報が記載されています。
- 役職・地位:名誉会長
- 業務内容:経営および人材育成に関する助言
- 勤務形態:非常勤
- 報酬:なし
- 任期:定めなし
つまり、取締役会で意思決定を行う立場からは退いたものの、名誉会長として経営や人材育成に関する助言を行う立場にあります。
この点は、2026年の滝崎氏の現在を理解するうえで欠かせません。「キーエンスを完全に引退した」「会社との関係がなくなった」という理解は正確ではありません。
後継体制と新しい経営陣2026年6月時点のキーエンス公式役員紹介では、中野鉄也氏が代表取締役社長を務めています。
中野氏は2004年にキーエンスへ入社し、制御システム事業部長や海外事業強化部長などを経験した後、2025年12月に代表取締役社長に就任しました。
また、2026年6月時点の取締役一覧には、開発推進、事業支援、ICT推進などを担当する社内取締役のほか、社外取締役も名を連ねています。
創業者が取締役を退任したことは、創業者個人への依存を減らし、組織として経営を継続する体制への移行という意味も持っています。
【キーエンスは何を売る会社?】FA機器の事業内容と主力製品
キーエンスという社名を聞くと、高収益企業や高年収企業というイメージを持つ人も少なくありません。しかし、企業の本質を理解するには、何を販売し、どのような顧客の課題を解決しているのかを知る必要があります。
キーエンスの中核事業は、ファクトリーオートメーション(FA)です。工場の生産工程を自動化し、品質や生産性を高めるための機器やシステムを開発・販売しています。
主な事業・製品カテゴリーキーエンスの公式会社情報では、事業内容として次の製品分野が挙げられています。
- センサー:物体の有無、位置、距離、状態などを検出する機器。
- 測定器:寸法や形状、厚み、位置などを高精度で測定する機器。
- 画像処理機器:カメラや画像解析技術を用いて製品の外観検査や判別を行う機器。
- 制御・計測機器:工場の生産設備や工程の制御、監視、測定に使用する機器。
- 研究・開発用解析機器:研究開発や製品評価を支援するための機器。
- ビジネス情報機器:業務の効率化や情報管理を支える機器。
キーエンスの製品は、自動車、半導体、電子デバイス、IT機器、情報通信、金属、食品、医薬品、物流など、幅広い業界で使用されています。
例えば、自動車工場では部品の位置や寸法の検査、食品工場では包装状態や異物の検出、半導体関連の製造現場では微細な位置や形状の測定などに活用されます。
製造ラインの自動化が進むほど、製品の品質を安定させるための検出・測定技術の需要は高まります。キーエンスは、単純な機器の販売ではなく、製造現場の問題を解決するための技術を提供しているのです。
同社の公式ビジネスモデル資料によると、世界35万社を超える顧客に製品が採用されています。特定の業界だけに依存しない顧客基盤も、事業の安定性を支える要因です。
【なぜキーエンスは高収益なのか】付加価値経営とビジネスモデルの仕組み
キーエンスが日本を代表する高収益企業として知られる理由は、単に製品の販売価格が高いからではありません。商品企画、顧客との接点、製造体制、物流を一体化させた独自のビジネスモデルに特徴があります。
1. 顧客の課題から逆算する商品開発キーエンスが重視しているのは、既存製品の性能を少し改善するだけではなく、顧客が抱える問題を根本から解決できる商品の開発です。
公式資料によると、新商品のおよそ7割は、発売時点で世界初または業界初の機能・コンセプトを備えています。
価格競争に巻き込まれにくい独自性を持つ商品を開発することで、単なる安売りではなく、顧客が得られる利益や導入効果を軸にした販売が可能になります。
2. 代理店を介さない直販営業キーエンスの特徴的な仕組みが、代理店や商社を介さず、顧客へ直接提案する直販営業です。
商品に詳しいセールスエンジニアが顧客の製造現場を訪問し、実際の課題を把握したうえで、最適な製品や使い方を提案します。
この仕組みには、企業側と顧客側の双方にメリットがあります。
- 顧客は専門知識を持つ担当者から直接提案を受けられる。
- メーカーは現場の課題や潜在的な需要を把握できる。
- 顧客から得た情報を商品企画や開発へ還元できる。
- 代理店を経由しないため、商品の価値を直接説明できる。
特に重要なのは、営業活動が単なる販売で終わらないことです。現場で得られた一次情報が次の商品開発につながり、新商品が再び営業活動を強化するという循環が形成されています。
3. ファブレス経営で開発力に集中キーエンスはファブレス経営を採用しています。これは、自社で大規模な生産設備を保有することにこだわらず、商品企画・開発・設計に経営資源を集中させる方式です。
実際の生産は、商品特性に合わせて選定した協力工場へ委託します。ただし、すべてを外部任せにしているわけではありません。コアとなる生産技術は自社で開発し、協力工場への技術支援や生産治具の提供などを通じて品質を管理しています。
これにより、工場設備の制約に左右されにくい柔軟な商品開発と、高い品質の両立を目指しています。
4. 全商品当日出荷という供給体制キーエンスは、全商品当日出荷をグローバルで実現する体制を強みとして掲げています。
工場では、必要な機器が不足すると生産ラインの停止につながる場合があります。製造現場にとって、機器を必要なタイミングで入手できること自体が大きな価値になります。
そのため、当日出荷は単なる配送サービスではなく、顧客の生産活動を支える付加価値の一部です。
5. 一人当たり営業利益を重視する経営哲学キーエンスの公式経営方針では、会社を永続させることを経営理念の最上位に置いています。
加えて、売上高だけを追いかけるのではなく、「一人当たり営業利益」を中長期的に最大化することを重要な判断基準としています。
「世の中にない付加価値を生み出し、社会に貢献すること」
これは、キーエンスが公式に示している事業活動の存在意義です。
高収益の背景にあるのは、商品力、営業力、供給力を個別に強化するだけでなく、それぞれを連動させて顧客価値を高める考え方です。
2026年3月期の通期実績を見ると、売上高は約1兆1,693億円、営業利益は約5,958億円でした。営業利益率は約51.0%に達しています。
製造業の企業としては非常に高い利益率であり、付加価値を中心に据えた経営モデルが数字にも表れています。
【滝崎武光の資産はいくら?】2026年の推計額と日本長者番付
キーエンス創業者の滝崎武光氏について検索されるテーマの一つが、個人資産です。
Forbes JAPANが2026年6月9日に公表した日本長者番付2026によると、滝崎氏の推定資産額は236億ドル、日本円で約3兆7,600億円です。日本国内では3位にランクインしました。
2026年の日本長者番付で3位同ランキングでは、1位がソフトバンクグループの孫正義氏、2位がファーストリテイリングの柳井正氏、3位がキーエンスの滝崎武光氏という順位でした。
日本を代表する大企業の創業者や経営者と並ぶ資産規模であり、キーエンスの企業価値と滝崎氏の長年の株式保有が大きく関係しています。
資産額は株価によって変動する注意したいのは、約3兆7,600億円という金額が現金預金の残高を意味するわけではないことです。
Forbesの資産推計は、株式や金融資産などの情報をもとに算出されます。2026年版の日本長者番付は、2026年5月22日の市場終了時点の株価と為替レートを基準にしています。
そのため、キーエンスの株価が上昇すれば推計資産額も増加し、株価が下落すれば減少する可能性があります。
また、Forbesのリアルタイム・ビリオネアランキングでは、2026年10月30日時点の滝崎氏の推定純資産は約234億ドルと表示されています。こちらは日々変動する推計値です。
株式だけでなく企業の成長そのものが資産形成につながった滝崎氏の資産を理解するには、キーエンスの事業成長を見る必要があります。
1972年に創業した小規模な事業が、FA機器の世界的なメーカーへと発展し、年間売上高1兆円を超える企業になりました。その成長過程で形成された企業価値が、創業者の資産規模にも反映されています。
なお、推計資産額と実際に自由に使える資金は異なります。株式の評価額には市場変動があり、保有資産のすべてを現金化できるわけでもありません。個人資産の正確な内訳がすべて公開されているわけではない点にも留意が必要です。
【キーエンス2026年最新情報】業績と今後の注目ポイント
2026年10月30日時点で確認できる最新の重要情報は、10月29日に発表された2027年3月期第2四半期(中間期)の決算です。
創業者が取締役を退任した後も、会社の業績は成長を続けています。
2027年3月期第2四半期の業績キーエンスの2026年4月から9月までの連結業績は、前年同期と比較して大幅な増収増益となりました。
- 売上高:7,353億9,900万円(前年同期比34.9%増)
- 営業利益:4,082億6,200万円(前年同期比50.0%増)
- 経常利益:4,243億4,800万円(前年同期比48.9%増)
- 中間純利益:2,986億7,500万円(前年同期比49.4%増)
特に営業利益の伸び率が売上高の伸び率を上回っている点は注目されます。中間期の営業利益率は約55.5%となり、高い収益性を維持しています。
海外事業の成長と自動化需要キーエンスは国内だけでなく、海外市場にも積極的に事業を展開しています。
自動車、半導体、電子部品、食品、医薬品など、製造工程の自動化や検査精度の向上が求められる業界は幅広く存在します。
人手不足への対応、生産効率の改善、品質管理の高度化といった課題は、FA機器の需要を支える要因です。
一方で、海外経済の減速、設備投資の変動、為替相場、国際的な競争環境などは今後の業績に影響する可能性があります。
2026年の注目点は創業者不在でも続く経営体制2026年は滝崎氏が取締役を退任しただけでなく、経営を担う社内体制が新しい段階に入った年でもあります。
今後注目すべきなのは、創業者が築いた付加価値経営を、次世代の経営陣がどのように維持・発展させていくかです。
特に、独自商品の開発力、直販営業による顧客情報の収集、海外市場での販売体制という3つの要素が、引き続き競争力を左右すると考えられます。
2026年10月29日には株式分割などの資本政策に関する発表もありました。企業としての成長だけでなく、株主への還元や株式の投資単位にも関心が集まっています。
【キーエンス創業者に関するよくある質問(FAQ)】
Q1:キーエンスの創業者は誰ですか?
A1:キーエンスの創業者は滝崎武光氏です。1972年3月に兵庫県伊丹市でリード電機を創業し、1974年にリード電機株式会社を設立しました。
Q2:キーエンスは1972年設立ですか?1974年設立ですか?
A2:創業は1972年3月、法人設立は1974年5月27日です。両方の年が紹介されるのは、創業と法人設立が異なるためです。
Q3:滝崎武光氏は2026年にキーエンスを退任したのですか?
A3:2026年6月12日の定時株主総会終了をもって取締役を退任しました。ただし、会社を完全に離れたわけではなく、現在は名誉会長として経営や人材育成に関する助言を担っています。
Q4:滝崎武光氏の2026年の資産はいくらですか?
A4:Forbes JAPANの2026年日本長者番付では約3兆7,600億円と推計され、日本国内3位でした。これは2026年5月22日時点の株価と為替を基準にした推計額です。
Q5:キーエンスはなぜ利益率が高いのですか?
A5:高付加価値商品の開発、代理店を介さない直販営業、ファブレス経営、全商品当日出荷などを組み合わせているためです。顧客の課題を把握し、その解決につながる商品を開発する仕組みが競争力を生み出しています。
Q6:キーエンスは何を製造・販売していますか?
A6:センサー、測定器、画像処理機器、制御・計測機器、研究・開発用解析機器などを展開しています。主に工場の自動化や品質管理、生産効率の向上に使われています。
キーエンス創業者の滝崎武光氏は、1972年のリード電機創業から半世紀以上にわたり、企業の成長を支えてきた実業家です。
1974年の法人設立、1986年のキーエンスへの社名変更を経て、同社は世界的なFA機器メーカーへと発展しました。その成長を支えてきたのが、顧客の課題を起点とする商品開発、直販営業、ファブレス経営、そして付加価値を重視する経営哲学です。
2026年6月12日には取締役を退任し、名誉会長へ移行しました。取締役としての役割は終了したものの、経営や人材育成への助言という形で会社との関係は続いています。
【プロの結論】キーエンスの強さは利益率だけでは測れないキーエンスの経営から読み取れる本質は、価格競争ではなく、顧客にとっての価値を高めることで利益を生み出す仕組みにあります。
高性能な製品を開発するだけではなく、営業担当者が顧客の現場を理解し、そこで得た情報を商品開発に還元する。加えて、ファブレス経営や当日出荷体制によって、商品の価値を最大限に届ける。この一連の仕組みが、他社には簡単に模倣できない競争優位を形成しています。
また、創業者の取締役退任は、企業の持続性を考えるうえでも重要な出来事です。創業者個人の能力だけに頼らず、組織として経営哲学と競争力を引き継げるかどうかが、次の成長を左右します。
2026年以降のキーエンスを見る際には、滝崎武光氏の資産額や肩書だけでなく、新しい経営体制がどのように付加価値経営を継続し、世界の製造業に貢献していくかにも注目したいところです。
主な参照資料・確認先
- キーエンス公式「沿革」「会社情報」「役員紹介」
- キーエンス公式「取締役の異動に関するお知らせ」(2026年4月24日)
- キーエンス公式コーポレート・ガバナンス報告書(2026年6月)
- キーエンス公式「ビジネスモデルと強み」「大切にしている考え方」
- キーエンス2027年3月期第2四半期決算短信(2026年10月29日)
- Forbes JAPAN「日本長者番付2026」(2026年6月9日)
- Forbes「Real-Time Billionaires」(2026年10月30日時点)