2026年11月現在、宮沢洋一氏は自民党の税制調査会長ではありません。しかし、政界を引退したわけではなく、広島県選出の参議院議員として活動を続けています。
参議院の公式議員プロフィールによると、宮沢氏は1950年4月21日生まれ。2026年11月時点で76歳です。参議院では3期当選しており、2026年8月16日現在の公式役職一覧では、財政金融委員会に所属し、情報監視審査会長を務めています。
つまり、2025年の税調会長交代は、政治家としての引退ではなく、自民党の税制決定を取りまとめる立場から離れたということです。税制や財政に関する専門知識を持つ議員として、引き続き国会政治に関わっています。
特に注目されたのが、2026年11月1日のBSテレ東「日曜サロン」への出演です。宮沢氏は、食料品の消費税減税をめぐる政府提出法案について、自身の考えを説明しました。
減税そのものには依然として慎重な見方を示しながらも、党として決定した政策には賛成する意向を表明。この発言は、かつて減税論に厳しい姿勢を見せていた宮沢氏の現在地を理解するうえで重要な材料です。
宮沢洋一氏の政治的な特徴を理解するには、政治家になる前の官僚経験を押さえておく必要があります。
東京大学法学部を卒業後、大蔵省に入省。その後、ハーバード大学の行政学大学院で学び、税務行政や財政政策に関わる実務経験を積みました。
官僚時代には大阪国税局岸和田税務署長や大蔵省大臣官房企画官などを歴任。1992年には宮澤喜一内閣の総理大臣首席秘書官を務めています。
1993年に大蔵省を退官した後、1994年には宮澤喜一氏の政策秘書となり、2000年に衆議院議員として初当選しました。衆議院議員を3期務めた後、2010年の参議院選挙で広島県選挙区から当選しています。
2014年には第2次安倍改造内閣で経済産業大臣に就任。経済産業政策にも携わった経験があり、単に税金の知識が豊富なだけでなく、産業政策や経済政策にも関わってきた人物です。
宮沢洋一氏の経歴・役職一覧この経歴から見えてくるのは、宮沢氏が長年にわたって行政と政治の両方を経験してきたことです。
税制調査会長としての判断にも、官僚時代から培った財政運営の考え方が色濃く反映されていたと考えられます。
なお、約8年という在任期間は、2015年から2019年までと、2021年から2025年までの2つの期間を合計したものです。連続して8年間務めたわけではありません。
【退任理由を検証】なぜ宮沢洋一氏は2025年に税調会長を辞めたのか
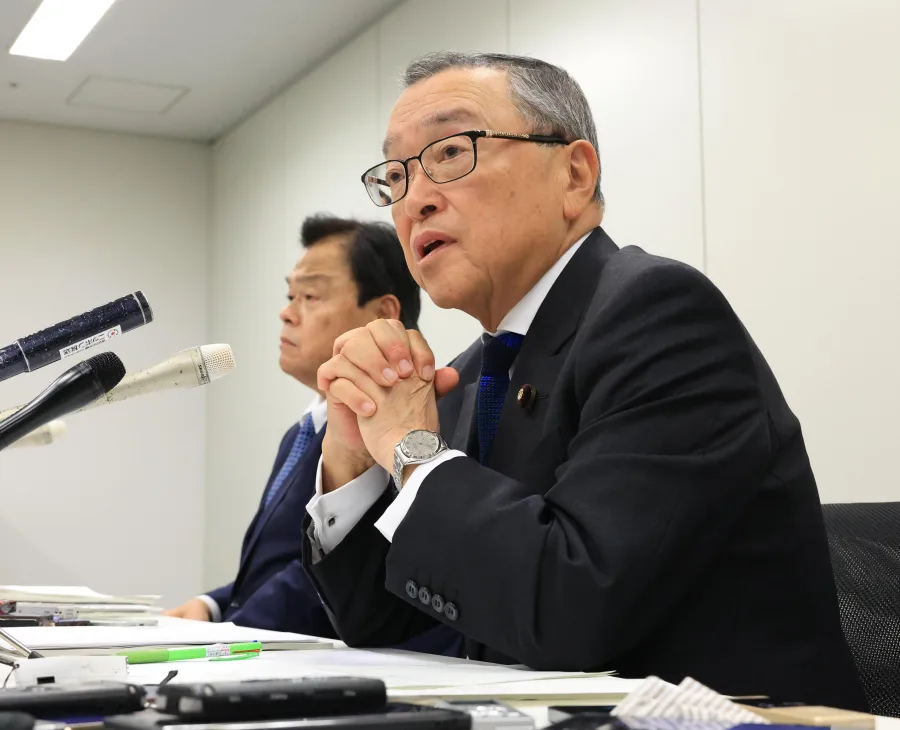
宮沢氏の税調会長交代が注目された背景には、自民党内の政策路線の変化がありました。
2025年10月6日、共同通信は宮沢氏が税制調査会長を退任する見通しになったと報道しました。記事では、宮沢氏が続投を要請されても固辞する意向だったことも伝えられています。
その後、10月9日には高市早苗総裁がNHKの番組で後任に小野寺五典氏を起用する方針を明らかにしました。
退任の背景にあった3つの要因1. 財政規律を重視する宮沢氏と積極財政を掲げる高市氏の政策の違い
宮沢氏は、財政の持続可能性や税収の安定を重視してきました。一方、高市氏は経済成長を優先する「責任ある積極財政」を掲げ、必要に応じた財政出動を重視しています。
この違いは、特に消費税減税や赤字国債の発行をめぐる議論で表面化しました。
2. 国民民主党などとの政策協議
2025年当時、所得税が発生する年収の壁の引き上げやガソリン税の暫定税率廃止は、野党との重要な協議テーマでした。
宮沢氏は与野党協議の交渉役を担い、野党側に対して政策実現に必要な財源案を示すよう求めていました。減税を求める勢力との調整が難航したことも、税調人事が注目された理由の一つです。
3. 高市新体制に合わせた自民党の人事刷新
高市氏が新総裁に就任したことで、税制政策を取りまとめる体制にも変更が求められました。新体制の下で政策協議を進めやすくするため、税調会長を交代させる判断につながったとみられます。
ただし、退任の背景を単純に高市氏との個人的な対立と結び付けるのは適切ではありません。報道から読み取れるのは、財政運営に対する考え方の違いと、政権・党執行部の人事方針が重なったという構図です。
後任の小野寺五典氏はどんな役割を担った?後任となった小野寺五典氏は、税調会長として与野党間の政策協議を進める立場になりました。
その後、ガソリン税の暫定税率廃止については、2025年11月に与野党6党が正式合意。ガソリン分は同年12月31日、軽油分は2026年4月1日に廃止されることになりました。
この経緯は、宮沢氏が税調会長を務めていた時期の政策協議と、退任後の新体制による政策実現を分けて考える必要があることを示しています。
【政策姿勢を分析】宮沢洋一氏の財政規律と高市早苗氏の積極財政は何が違う?
宮沢氏を理解するうえで欠かせないのが、財政規律という考え方です。
財政規律とは、国の支出を税収や安定的な財源と照らし合わせ、将来世代に過度な借金を残さないように財政を管理する考え方です。
宮沢氏が消費税減税に慎重だったのも、単に国民の負担を軽くすることに反対していたからではありません。減税によって失われる税収をどう補うのか、社会保障の財源をどう維持するのかという問題を重視していたためです。
宮沢氏と高市氏の政策の違い両者の違いは、経済政策における優先順位にあります。
宮沢氏は、税収と支出のバランスを重視し、安定した財源を確保することを優先する傾向があります。
一方、高市氏の積極財政は、成長分野への投資や経済活動の活性化を重視し、必要な財政支出を行うことで経済成長を促す考え方です。
この2つは必ずしも完全に相反するものではありません。経済成長による税収増を目指すことも、財政を持続可能にするための一つの方法だからです。ただし、短期的な財政支出をどこまで認めるかという点では、政策判断が分かれます。
消費税減税より給付を優先する理由宮沢氏が繰り返し問題視してきたのは、一律の消費税減税では支援を必要とする人に十分な恩恵が届かない可能性です。
例えば、食料品の消費税率を引き下げれば、低所得者だけでなく高所得者も同じ税率の恩恵を受けます。食料品の購入額が大きい世帯ほど減税額も大きくなるため、支援の必要性と減税の恩恵が必ずしも一致しません。
これに対して給付制度なら、所得などの条件に応じて支援額を調整できます。
宮沢氏の考え方は、広く一律に負担を軽くする方法よりも、困っている人に支援を集中させる方法を優先するものです。
年収の壁とガソリン税の暫定税率廃止宮沢氏が税調会長時代に関わった重要なテーマには、年収の壁の引き上げもあります。
2025年度税制改正では、基礎控除などの見直しにより所得税の課税最低限が160万円に引き上げられました。加えて、2026年度の与党税制改正大綱では178万円への引き上げが決定されています。
ただし、年収の壁には所得税と社会保険の異なる仕組みが存在します。所得税の課税最低限が178万円になったからといって、社会保険の106万円・130万円の壁がすべてなくなったわけではありません。
また、ガソリン税の暫定税率は2025年12月31日に廃止され、軽油引取税の暫定税率も2026年4月1日に廃止されました。
これらは宮沢氏の税調会長退任後、新体制の下で与野党協議を経て実現した政策です。宮沢氏が財源確保を重視してきたことと、その後の政策実現の経緯を区別して理解することが大切です。
【2026年11月最新】宮沢洋一氏が消費税減税法案に賛成する理由とは?
今回、宮沢氏に対する注目が再び高まった直接のきっかけは、2026年11月1日に放送されたBSテレ東「日曜サロン」での発言です。
日刊スポーツが共同通信の配信記事として報じたところによると、宮沢氏は政府提出の消費税減税関連法案について賛成する意向を示しました。
減税よりも給付の方が望ましいという従来の考え方を維持しながら、党として決めた政策には賛成するという立場です。
注目されたのは、食料品の消費税率を8%から1%に引き下げる2年間限定の措置に対する発言でした。
「2年限定ならば傷は浅い」
この発言には、減税を一時的な措置として実施することと、期間終了後に元の税率へ戻すことの重要性が表れています。
食料品の消費税1%はいつから?2年間限定の仕組み政府が提出した法案は、食料品など軽減税率の対象となっている飲食料品の消費税率を、現在の8%から1%に引き下げる内容です。
政府の制度案では、2027年4月1日から2年間実施し、その後は8%に戻すことが想定されています。
この減税は、物価高による家計負担を幅広く軽減するための暫定措置として位置付けられています。
一方、政府は単純な税率引き下げだけでなく、所得に応じた給付制度も組み合わせる方針を示しています。
2026年11月2日時点の法案の状況ここで重要なのは、宮沢氏が賛成意向を示したことと、法案が成立したことは別だという点です。
政府は2026年10月9日に関連法案を閣議決定し、第222回国会に提出しました。衆議院の議案情報によると、10月20日に財務金融委員会へ付託されています。
11月2日時点で、衆議院の公式審議経過には審査結果や可決の記載がありません。
加えて、10月30日には与野党の国会対策委員長が参議院に特別委員会を設置して審議することで合意しました。11月4日の参議院本会議で設置を決める見通しと報じられています。
したがって、現段階では法案の成立が確定したわけではなく、国会審議が続いている状況です。
給付付き税額控除との関係今回の消費税減税を理解するうえで、もう一つ重要なのが給付付き税額控除です。
給付付き税額控除は、税負担を軽減するだけでなく、税額控除しきれない部分を給付することで、所得の低い人にも支援を届ける仕組みです。
政府が示した構想では、食料品の消費税率を一時的に1%へ引き下げる措置をつなぎとし、2029年4月から所得に連動したきめ細かな給付制度を本格導入する方向が示されています。
また、制度の本格導入までの間にも、2027年度から所得に連動した給付を先行導入する構想があります。
このため、2026年の消費税減税法案は、単独の減税政策というより、将来的な所得連動型支援への移行を見据えた政策パッケージとして理解する必要があります。
ただし、対象となる所得水準や給付額など、制度の具体的な設計には国会での審議や今後の調整が必要です。
【評判・評価】宮沢洋一氏はなぜ「ラスボス」と呼ばれたのか
宮沢氏の評判を語る際、報道で取り上げられてきたのが「ラスボス」という呼び名です。
これは、減税を求める政治勢力やSNS上で、税制改正の議論に強い影響力を持つ人物として認識されていたことに由来します。
税制調査会長は、党内の税制改正議論を取りまとめる重要な役職です。特に自民党の税調は、税制改正の方向性に大きな影響を及ぼしてきました。
そのトップを長期間務めた宮沢氏は、税制の専門知識だけでなく、政策の実現可能性や財源の裏付けを重視する姿勢でも知られていました。
宮沢氏に対する評価はなぜ分かれる?宮沢氏に対する評価は、どの政策を重視するかによって変わります。
肯定的な評価につながるポイントは、財源や社会保障制度の持続性を重視する姿勢です。減税を実施した後に税収が不足すれば、将来の増税や社会保障サービスの見直しが必要になる可能性があります。こうした問題を先回りして指摘する点は、財政運営の専門家としての強みです。
批判的な評価につながるポイントは、物価高に苦しむ家計への迅速な負担軽減を求める立場から見ると、減税に慎重な姿勢が政策実現の障壁に映ることです。
特に、年収の壁の引き上げやガソリン税の暫定税率廃止を求める声が強かった時期には、宮沢氏の財源重視の姿勢が減税派との対立を生む要因になりました。
ただし、「ラスボス」という呼称は政治的な影響力を表す比喩であり、客観的な支持率や国民全体の評価を示す数字ではありません。
宮沢氏の発言を理解するための判断基準宮沢氏の政策発言を評価するときは、次の3点を分けて考えると理解しやすくなります。
- 家計への即効性:減税によって、物価高に苦しむ世帯の負担がどれだけ軽くなるか。
- 支援の公平性:所得や生活状況に応じて、必要な人に十分な支援が届くか。
- 財政の持続性:減税期間終了後の税率復元や、社会保障財源をどう確保するか。
この3つは、どれか一つだけを優先すれば解決する問題ではありません。宮沢氏の主張は3つ目を特に重視するものであり、2026年11月の発言でも、その基本姿勢は維持されています。
【よくある質問】宮沢洋一氏の現在と税調会長に関するFAQ
Q1:宮沢洋一氏は現在何をしていますか?
2026年11月現在、宮沢氏は自民党の参議院議員です。参議院の公式役職一覧では、財政金融委員会に所属し、情報監視審査会長を務めています。2025年10月に税調会長を退任した後も政治活動を続けています。
Q2:宮沢洋一氏が税調会長を辞めた理由は何ですか?
高市早苗氏の新体制への移行と、財政規律を重視する宮沢氏と積極財政を掲げる高市氏との政策路線の違いが背景にあります。宮沢氏自身も続投要請があっても固辞する意向だったと報じられています。
Q3:宮沢洋一氏は2026年の消費税減税に反対していますか?
消費税減税よりも必要な人への給付を優先すべきという考えは維持しています。一方、2026年11月1日のテレビ番組では、政府提出の消費税減税法案に賛成する意向を示しました。
Q4:食料品の消費税1%はいつから始まりますか?
政府案では2027年4月1日から2年間の実施が想定されています。2026年11月2日時点では法案の国会審議中であり、成立済みの制度ではありません。
Q5:宮沢洋一氏と高市早苗氏は対立しているのですか?
財政規律と積極財政をめぐる政策上の違いは報じられています。ただし、政策路線の違いと個人的な対立は別の問題です。2026年11月の宮沢氏の発言からも、党の決定を尊重する姿勢が確認できます。
Q6:宮沢洋一氏はなぜ「ラスボス」と呼ばれているのですか?
税制調査会長として長期間にわたり税制改正に強い影響力を持ち、消費税減税などに慎重だったことから、減税派の間でそう呼ばれるようになりました。公式な役職名や評価ではなく、政治的な影響力を表す通称です。
宮沢洋一氏は、大蔵省出身の財政・税制の専門家として、自民党税制調査会長を2015年から2019年、2021年から2025年まで務めました。約8年にわたって党の税制政策に関わり、財政規律を重視する姿勢で知られてきました。
2025年10月の退任には、高市早苗氏の新体制への移行と政策路線の違いが関係しています。しかし、宮沢氏は政界を離れたわけではなく、2026年も参議院議員として活動しています。
そして2026年11月1日、これまで慎重だった消費税減税法案について賛成する意向を示しました。ただし、減税そのものを積極的に支持する立場へ転換したわけではありません。必要な人に届く給付を優先する考えを残しつつ、党の決定を尊重したものと理解できます。
今回の発言で特に重要なのは、2年間限定の減税と、その後に税率を元に戻すことへの強い意識です。食料品の消費税率を1%にする政策が実現するかどうかだけでなく、終了後の財源確保や給付付き税額控除への移行が今後の焦点になります。
宮沢氏の政治的な存在感を理解するには、単純に減税派か反減税派かで判断するのではなく、家計負担の軽減、支援の公平性、財政の持続可能性という3つの視点から発言を読み解くことが重要です。
税調会長という役職を離れた後も、宮沢洋一氏の発言が注目される理由は、長年の税制経験と財政政策に対する一貫した問題意識にあります。2027年以降の消費税制度と給付政策の行方を考えるうえでも、その発言は引き続き重要な判断材料となりそうです。
主な確認資料
- 参議院公式議員プロフィール・役職一覧
- 共同通信による2025年の税調会長交代報道
- BSテレ東「日曜サロン」2026年11月1日放送情報
- 2026年11月1日の宮沢氏の消費税減税法案に関する発言
- 衆議院公式・消費税減税関連法案の審議経過
- 首相官邸・食料品消費税率引き下げと給付付き税額控除に関する説明