弁護士特約はソニー損保だけの商品ではありません。損保ジャパンや三井住友海上など、ほかの損害保険会社も弁護士費用を補償する特約を用意しています。
ソニー損保と他社の補償内容を比較比較する際は、保険料だけでなく、日常事故への対応や加害事故時の刑事弁護士費用まで含まれるかを確認する必要があります。
ソニー損保
自動車事故のみと自動車+日常事故の2タイプを用意しています。被害事故の弁護士費用は300万円、法律相談費用は10万円が基本的な限度額です。弁護士特約のみの使用で等級は下がりません。
損保ジャパン
2026年版の「THE クルマの保険」では、日常生活・自動車事故型と自動車事故限定型を用意しています。被害事故の弁護士費用は300万円、法律相談・書類作成費用は10万円です。
特徴的なのは、自動車運転中の対人加害事故に関する一定の刑事事件について、刑事弁護士費用150万円、刑事法律相談費用10万円の補償も設けている点です。ソニー損保の被害事故向け特約とは補償の設計が異なります。
三井住友海上
自動車事故型の弁護士費用特約では、損害賠償請求費用300万円、法律相談費用10万円という限度額を設定しています。自動車に関係する事故で被害を受けた場合の補償内容を比較する際の参考になります。
したがって、300万円・10万円という数字だけでは、どの保険会社が優れているか判断できません。日常事故の範囲や家族の対象条件、刑事事件への対応などを同じ条件で比べることが重要です。
弁護士特約の重複加入には注意ソニー損保の弁護士特約では、個人契約の場合、1つの契約に付帯することで記名被保険者と一定範囲の家族が補償対象になります。
そのため、夫婦で別々の自動車保険に加入していたり、家族で複数台の車を所有していたりすると、弁護士特約の補償が重複する可能性があります。
例えば、次のようなケースです。
- 夫の自動車保険に弁護士特約が付いている。
- 妻の自動車保険にも同じ特約が付いている。
- 夫の契約だけで妻も補償対象になっている。
この場合、重複している契約の特約を見直せば、保険料を節約できる可能性があります。
ただし、補償対象者や事故の種類、契約条件が完全に同じとは限りません。火災保険やほかの自動車保険なども含め、契約内容を確認する必要があります。
また、重複を解消した後に、補償を残した契約を解約・変更すると、家族の補償がなくなる可能性があります。先に契約を整理してから解約することが大切です。
【プロの結論】ソニー損保の弁護士特約は必要?おすすめできる人の条件
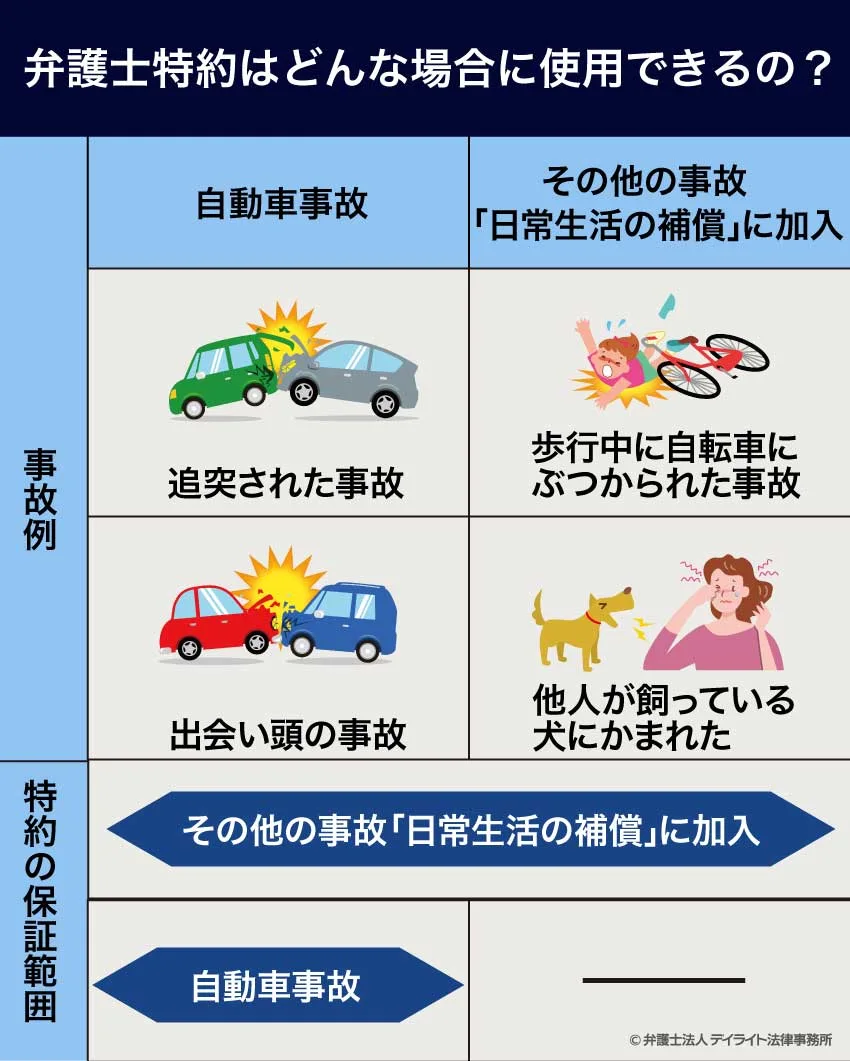
弁護士特約を付けるかどうかは、事故の発生確率だけで決めるものではありません。実際には、事故が起きたときに自分で交渉できるか、弁護士費用を自己負担できるかという視点も重要です。
自動車事故のみのタイプがおすすめの人- 自動車の運転頻度が高い人
- 通勤や買い物で日常的に車を使う人
- もらい事故の示談交渉に不安がある人
- 特約保険料をできるだけ抑えたい人
- 日常事故の弁護士費用は別の保険で備えている人
自動車事故のみのタイプは、交通事故の被害に備えることを重視する人に適しています。年間3,740円という保険料で、弁護士費用300万円の補償を確保できる点は検討する価値があります。
自動車+日常事故のタイプがおすすめの人- 自転車を利用する機会が多い人
- 小さな子どもを含む家族がいる人
- 日常生活での事故による損害賠償請求にも備えたい人
- 犬などのペットに関係する事故が心配な人
- 火災保険などに日常事故の弁護士費用補償がない人
自動車+日常事故タイプは、自動車以外の生活上の事故まで備えたい人に向いています。自動車事故のみのタイプとの保険料差は、2026年の1年契約・一括払いで年間1,560円です。
この追加負担で日常生活の被害事故まで補償対象になることを考えると、対象となる事故の幅を広げたい人には魅力があります。
おすすめできない人・慎重に検討したい人すでに家族の自動車保険や火災保険などで同種の弁護士費用補償が確保されている人は、追加加入の必要性を慎重に考えるべきです。
また、日常生活でのトラブル全般や、離婚・相続・近隣関係などの法律相談を目的にしている人にも適していません。こうした問題は弁護士特約の補償対象とは異なります。
加えて、保険会社の事前同意や費用項目別の支払限度額といった条件を理解せず、弁護士費用が無条件で全額補償されると考えている場合も注意が必要です。
判断を間違えないための3つの基準最終的には、次の3点を確認すると選びやすくなります。
1. 補償範囲: 自動車事故だけで十分か、日常事故まで必要か。
2. 家族の補償: 配偶者や子どもが別の保険で既に対象になっていないか。
3. 費用条件: 300万円・10万円の限度額や事前同意の条件を理解しているか。
この3点を整理すれば、必要以上の重複加入を避けながら、自分に合った補償を選びやすくなります。
【ソニー損保の弁護士特約】に関するよくある質問(FAQ)
Q1:ソニー損保の弁護士特約を使うと翌年の等級は下がりますか?
A1:弁護士特約のみを使用した場合、ノンフリート等級は下がりません。ただし、同じ事故で車両保険など別の補償を使用した場合は、その保険金の支払い内容に応じて等級への影響が変わります。
Q2:自動車事故のみのタイプでも自転車事故は補償されますか?
A2:自動車事故のみのタイプでは、自転車同士の衝突など、自動車事故以外の日常事故は原則として対象外です。自転車事故の被害にも備えたい場合は、自動車+日常事故タイプを検討してください。
Q3:弁護士費用300万円と法律相談費用10万円は合算されますか?
A3:別々の費用区分として設定されています。弁護士への委任費用は1事故・対象者1名につき300万円、法律相談費用は対象者1名につき10万円が基本的な限度額です。法律相談費用については事故の種類ごとの適用条件も確認してください。
Q4:家族の車に付いている弁護士特約を自分も使えますか?
A4:記名被保険者が個人の場合、配偶者や同居の親族、別居の未婚の子などが補償対象になる場合があります。ただし、家族の範囲や事故の種類によって条件があるため、契約内容の確認が必要です。
Q5:弁護士特約を付ければ、離婚や相続の相談にも使えますか?
A5:原則として使えません。ソニー損保の弁護士特約は、事故による身体や物の損害について、相手方に損害賠償請求を行うための費用を補償するものです。一般的な離婚・相続相談は対象外です。
Q6:弁護士特約は事故が起きてから追加できますか?
A6:事故発生後に、その事故を対象とする目的で特約を追加することはできません。必要性を感じた場合は、次回の契約や更新時ではなく、補償開始日を含めて早めに確認することが大切です。
ソニー損保の弁護士特約は、もらい事故で自分の保険会社が示談交渉を代行できないときに、弁護士への相談や損害賠償請求の委任費用を補うための特約です。
2026年の個人向け1年契約では、自動車事故のみが年間3,740円、自動車+日常事故が年間5,300円(一括払い)。弁護士費用は300万円、法律相談費用は10万円が基本の補償限度額です。特約のみを使用した場合、ノンフリート等級にも影響しません。
交通事故への備えを優先するなら自動車事故のみ、日常生活での被害事故にも備えたいなら自動車+日常事故が選択肢になります。
ただし、家族の保険や火災保険などとの重複、対象者の条件、事前承認の必要性は見落とせません。契約内容を一度整理し、必要な補償だけを残すことが、保険料と安心のバランスを取るポイントです。
保険料の安さだけで判断せず、事故が起きたときに誰が補償され、どの費用まで支払われるのかを確認したうえで選びましょう。
主な確認資料:ソニー損保公式「弁護士特約」「弁護士特約の保険料」「補償の重複にご注意ください」、損保ジャパン2026年版自動車保険資料、三井住友海上公式FAQ。保険始期日や約款の改定により条件が変わる場合があります。