政治資金や団体のお金の流れを調べる際に目にする「収支報告書」。特に政治資金収支報告書は、政治団体が1年間に受け取った寄附や事業収入、政治活動に使った費用、翌年への繰越金などを明らかにする公的な書類です。政治資金規正法に基づいて作成・提出され、政治資金の流れを国民が確認するための重要な情報源になっています。
2026年は、この制度にとって大きな節目に当たります。1月1日から収支報告書のインターネット公表制度が変わり、2027年1月1日以降に提出する報告書からは、政党本部・政治資金団体・国会議員関係政治団体にオンライン提出が義務付けられます。提出期限や閲覧方法だけでなく、公開される情報の範囲、個人情報保護、政治資金監査報告書との関係まで理解すると、報告書の数字から読み取れることが大きく変わります。
【基本知識】収支報告書とは何を示す書類なのか?政治資金規正法との関係
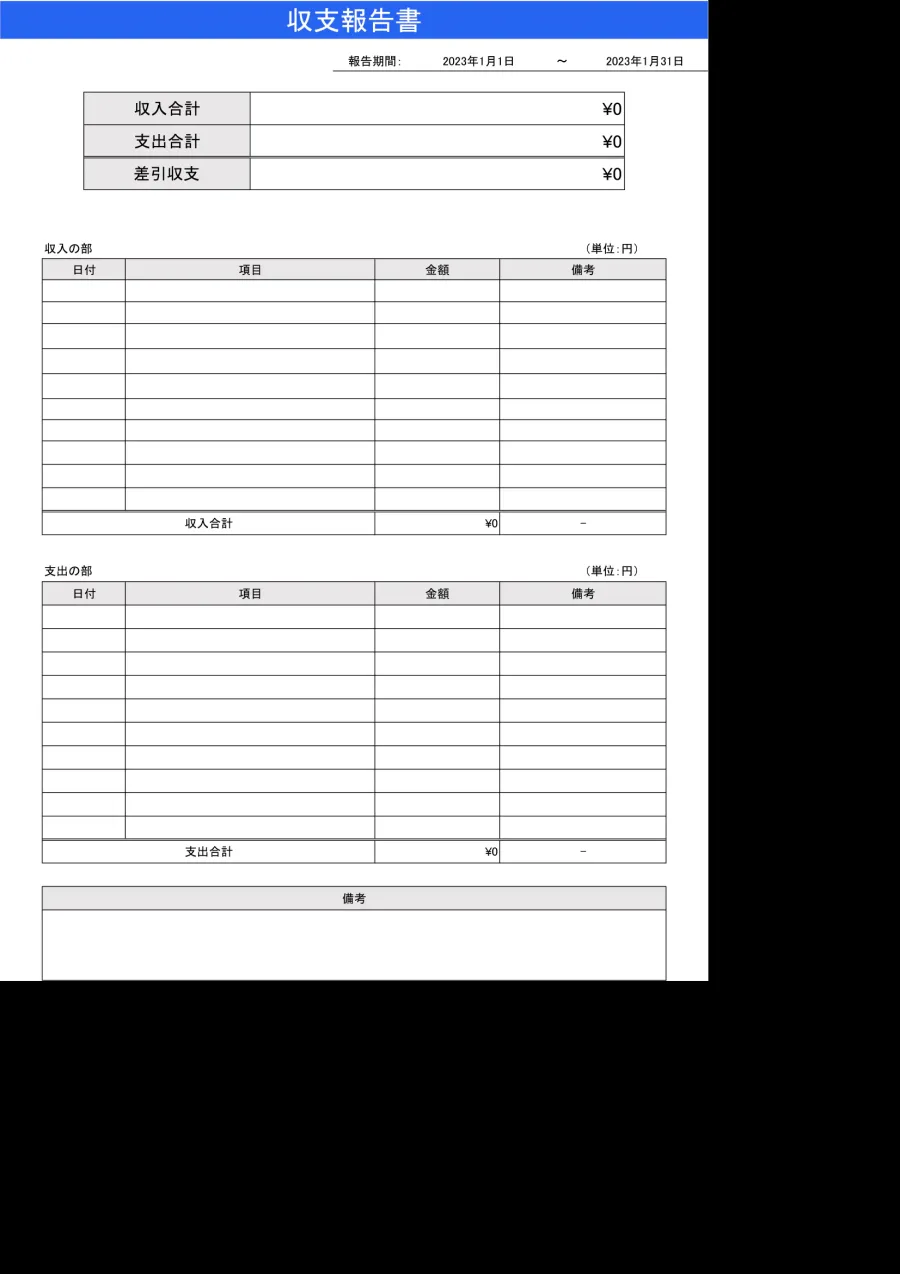
収支報告書とは、一定期間における団体や組織の収入と支出を整理し、その経済活動を明らかにする書類です。
企業、自治体、学校法人、NPO法人など、さまざまな組織がそれぞれの制度に基づいて収支に関する報告を行っています。
その中でも、政治の分野で重要なのが「政治資金収支報告書」です。
これは、政治団体が受け取った政治資金と、その資金をどのような活動に使用したのかを公開するためのものです。
根拠となる法律は、1948年に制定された政治資金規正法です。
総務省自治行政局選挙部が公表している「政治資金規正法のあらまし」では、同法の目的として、政治団体の届出、政治資金の収支公開、政治資金の授受に関する規制などを通じて、政治活動の公明と公正を確保することが示されています。
つまり、収支報告書は単なる会計上の集計表ではありません。
政治家や政治団体が、誰から資金を受け取り、何に使ったのかを社会が確認するための制度的な記録です。
誰が収支報告書を提出するのか政治資金規正法の対象となるのは、政治団体や公職の候補者です。
政治団体には、次のような組織が含まれます。
- 政党および政党の支部
- 政治家の後援会
- 政治資金管理団体
- 政策研究団体
- 特定の政治的主張や政策を支持・推進する団体
- 政治資金団体
これらの政治団体には、会計責任者を置き、日常的に会計帳簿を作成・管理する義務があります。
その会計記録をもとに、毎年の収支報告書を作成し、所定の行政機関に提出します。
特に重要なのが「国会議員関係政治団体」です。
国会議員が代表者を務める団体や、国会議員を支援する一定の団体、政策研究団体などが該当します。2026年からは対象となる団体の範囲も拡大されています。
一般の政治団体よりも厳格な会計管理や監査制度が設けられている点が特徴です。
一般的な収支報告書と政治資金収支報告書の違い| 比較項目 | 一般的な収支報告書 | 政治資金収支報告書 |
|---|---|---|
| 主な目的 | 組織の収支を把握する | 政治資金の流れを公開する |
| 対象 | 企業・団体など | 政治団体 |
| 根拠 | 各組織の制度・規則 | 政治資金規正法 |
| 主な記載内容 | 収入・支出・残高など | 寄附・事業収入・政治活動費・資産など |
| 提出先 | 制度によって異なる | 総務大臣または都道府県選挙管理委員会 |
| 公開 | 制度によって異なる | インターネットによる公表が義務 |
政治資金収支報告書では、単に収入と支出の総額が分かればよいわけではありません。
収入源や支出先、支出目的などを一定の基準に従って記載する必要があります。
【収入・支出の内訳】収支報告書の見方と記載項目を詳しく解説
政治資金収支報告書を読むとき、最初に確認したいのは収入総額と支出総額です。
しかし、総額だけでは資金の実態は分かりません。重要なのは、どのような項目からお金が入り、どのような目的で支出されたのかという内訳です。
収入の内訳は大きく6種類政治資金収支報告書では、主に次の項目に分けて収入を記載します。
| 収入項目 | 内容 | 確認するポイント |
|---|---|---|
| 党費・会費 | 会員や党員が負担するお金 | 会費収入と納入者数 |
| 寄附 | 個人・法人・政治団体などからの寄附 | 寄附者と金額 |
| 事業収入 | 機関紙誌の発行、イベントなど | 事業の種類と収入額 |
| 借入金 | 金融機関やその他の相手から借りたお金 | 借入先と金額 |
| 交付金収入 | 本部や支部から供与された交付金 | 交付元と金額 |
| その他の収入 | 預金利息など上記以外の収入 | 収入の発生原因 |
特に注目したいのが寄附と政治資金パーティーの収入です。
寄附については、年間5万円を超えるものについて、寄附者の氏名などを記載する仕組みになっています。
政治資金パーティーについては、2026年中に適用される従来の基準では、1つのパーティーについて同一の支払者から20万円を超える対価の支払いがあった場合に、支払者の氏名などを記載します。
ただし、2027年以降は基準が変更されます。
2027年1月1日以降に開催され、同日以降に対価を受け取る政治資金パーティーについては、5万円を超える支払いが記載対象になります。
2026年以前に開催されたパーティーなどには経過措置があるため、開催日と支払日を分けて確認することが必要です。
支出の内訳は「経常経費」と「政治活動費」支出は、大きく2つに分けて整理されます。
1.経常経費
団体を日常的に運営するために必要な費用です。
- 人件費
- 光熱水費
- 備品・消耗品費
- 事務所費
事務所の賃料や電気代、電話料金、事務用品の購入費、スタッフの給与などが該当します。
2.政治活動費
政治活動そのものに関連する費用です。
- 組織活動費
- 選挙関係費
- 機関紙誌の発行その他の事業費
- 調査研究費
- 寄附・交付金
- その他の経費
例えば、政治活動に関する会合、選挙関連の活動、政策調査、機関紙の発行、他団体への寄附などが該当します。
ここで重要なのは、支出の記載基準が団体の区分によって異なることです。
一般の政治団体では、政治活動費のうち1件5万円以上の支出について、支出先などの明細を記載するのが基本です。
一方、国会議員関係政治団体では、人件費を除く経費について、1件1万円を超える支出が個別記載の対象となります。
また、資金管理団体にも人件費以外の経常経費に関する特例があります。
領収書等の徴収義務についても注意が必要です。一般の政治団体では1件5万円以上の支出が対象となる一方、国会議員関係政治団体ではすべての支出について領収書等を徴収する義務があります。
翌年への繰越金と資産状況も確認する収支報告書では、年間の収入・支出だけでなく、翌年への繰越額も記載します。
基本的な関係は次のとおりです。
\[
収入総額-支出総額=翌年への繰越額
\]
ここでいう収入総額には、前年からの繰越額も含まれます。
例えば、次のようなケースを考えてみます。
- 前年からの繰越額:500万円
- 当年の新規収入:1,000万円
- 当年の支出:800万円
- 翌年への繰越額:700万円
この場合、収入総額は1,500万円、支出総額は800万円となり、差額の700万円が翌年への繰越額です。
加えて、土地・建物、有価証券、預貯金、貸付金、借入金など、法律で定められた資産等の状況も確認します。
収支の数字だけでなく、団体がどのような資産を保有しているかを把握することも重要です。
【提出期限と関係者】誰が作成し、どこへ提出するのか?
政治資金収支報告書は、政治団体の会計責任者が作成します。
提出先は、団体の活動区域や種類などによって異なり、総務大臣または都道府県選挙管理委員会が窓口になります。
収支報告書をめぐる関係者と役割報告書の作成から公開までには、複数の関係者が関わっています。
| 主体 | 主な役割 | 収支報告書との関係 |
|---|---|---|
| 政治団体 | 政治活動を行う組織 | 年間の収支を報告する |
| 会計責任者 | 団体の会計を管理する | 帳簿を作成し報告書を提出する |
| 団体の代表者 | 団体を代表し監督する | 2026年分から確認書制度にも関与 |
| 登録政治資金監査人 | 弁護士・公認会計士・税理士など | 国会議員関係政治団体の政治資金監査を行う |
| 総務省 | 国の政治資金行政を担当 | 所管する団体の報告書を受理・公表する |
| 都道府県選挙管理委員会 | 地方の選挙・政治資金事務を担当 | 所管団体の報告書を受理・公表する |
この関係を理解すると、報告書のどこを確認すればよいのかが分かりやすくなります。
例えば、会計責任者が作成した報告書に記載された数字を確認するときは、必要に応じて政治資金監査報告書や代表者の確認書も合わせて確認することができます。
収支報告書の提出期限はいつ?政治資金収支報告書は、毎年12月31日現在の収支状況を基準に作成します。
原則的な提出期限は次のとおりです。
| 団体の区分 | 通常の提出期限 | 国政選挙による延長時 |
|---|---|---|
| 一般の政治団体 | 翌年3月末 | 翌年4月末 |
| 国会議員関係政治団体 | 翌年5月末 | 翌年6月末 |
例えば、2026年分の政治資金収支報告書は、2026年12月31日現在の収支をまとめたものです。
通常であれば、一般の政治団体は2027年3月末、国会議員関係政治団体は2027年5月末までに提出します。
ただし、提出期間中に衆議院議員総選挙や参議院議員通常選挙の公示期間が重なる場合は、提出期限が1か月延長されることがあります。
したがって、実際の提出時には、その年度の総務省や都道府県選挙管理委員会の案内を確認する必要があります。
提出しなかった場合はどうなる?収支報告書の提出は任意ではありません。
政治資金規正法に基づく義務であり、期限までに提出しない場合には罰則の対象となる可能性があります。
また、政治団体が2年連続で収支報告書を提出しない場合には、政治資金規正法第17条第2項により、政治団体の設立届を提出していない団体とみなされる制度があります。
その場合、法定期限経過後は政治活動のための寄附を受けたり、支出したりすることができなくなります。
これは単なる事務手続きの遅れでは済まない、重大な問題です。
【2026年最新制度】収支報告書の公開・閲覧方法と2027年オンライン提出義務
2026年に政治資金収支報告書を調べるうえで、最も押さえておきたいのが公表制度の変更です。
2024年の政治資金規正法改正を受け、2026年1月1日から収支報告書の公開方法が変わりました。
2026年1月1日から収支報告書そのものをネット公表従来は、収支報告書の要旨を官報や都道府県の公報に掲載する方法が制度上の基本でした。
しかし、2026年1月1日からは、総務大臣または都道府県選挙管理委員会が、収支報告書そのものをインターネットで公表する仕組みに移行しています。
これに伴い、官報・都道府県公報による要旨の公表に関する規定は削除されました。
また、収支報告書だけでなく、該当する書面、政治資金監査報告書、代表者による確認書なども併せて公表する仕組みになっています。
公表時期は、原則として提出された年の11月30日までです。
2026年11月現在であれば、2025年分の定期公表が原則として11月30日までに行われることになります。
収支報告書はどこで閲覧できる?閲覧方法は大きく2つあります。
1.総務省・都道府県選挙管理委員会のウェブサイト
全国的な活動を行う政治団体や政党本部など、総務大臣に届け出る団体の報告書は総務省側で確認します。
都道府県内を主な活動区域とする政治団体については、該当する都道府県選挙管理委員会のウェブサイトで確認できます。
検索する際は、次のような情報を組み合わせると見つけやすくなります。
- 政治団体の正式名称
- 対象となる年
- 政治資金収支報告書
- 都道府県名
- 定期公表・追加公表などの区分
2.行政機関での閲覧・写しの交付請求
政治資金規正法では、収支報告書が公表された日から3年間、何人でも閲覧や写しの交付を請求できます。
請求先は、報告書を受理した総務省または都道府県選挙管理委員会です。
総務大臣に対して写しの交付を請求する場合には、実費の範囲内で定められた手数料が必要です。
なお、ウェブサイトでの公表期間と、行政機関での閲覧・写しの交付請求期間は、いずれも公表日を起点とした3年間が基本です。
2026年から2028年にかけての公表制度の変更を整理今回の制度変更は、単に紙の書類を電子化するだけではありません。
公表方法、データ検索、個人情報保護、提出方法が段階的に変わります。
| 時期 | 主な制度変更 | 対象・内容 |
|---|---|---|
| 2026年1月1日 | インターネット公表制度へ移行 | 収支報告書そのものの公表を義務化 |
| 2026年1月1日 | 公報による要旨公表の規定を削除 | 官報・都道府県公報による従来方式を廃止 |
| 2027年1月1日 | オンライン提出義務化 | 政党本部・政治資金団体・国会議員関係政治団体 |
| 2027年1月1日 | 個人住所の公表範囲を制限 | オンライン提出された報告書などに適用 |
| 2028年4月1日まで | データベース公表を開始 | 対象となるオンライン提出情報を検索可能にする仕組み |
特に誤解しやすいのが、データベース化の開始時期です。
2026年からインターネット公表が義務化されていますが、政党本部・政治資金団体・国会議員関係政治団体のオンライン提出情報を対象としたデータベースによる公表は、2028年4月1日までに開始する予定とされています。
つまり、2026年のインターネット公開制度と、将来の検索可能なデータベース制度は別の段階です。
2026年時点ですべての政治団体の報告書が統一データベースで検索できるわけではありません。
2027年からオンライン提出が義務になる団体2027年1月1日以降に提出する収支報告書から、オンライン提出が義務付けられるのは次の3種類です。
1. 政党本部
2. 政治資金団体
3. 国会議員関係政治団体
ここで注意したいのは、すべての政治団体が対象になるわけではないことです。
一般の後援会など、国会議員関係政治団体に該当しない団体については、引き続きオンライン提出は任意です。
宮城県選挙管理委員会が2026年10月21日に掲載した案内でも、対象団体の義務化と、それ以外の政治団体の任意提出という区分が明確に示されています。
また、オンライン提出を始めるには、事前のシステム利用申請が必要です。会計責任者は、利用環境の準備や提出用ソフトの導入などを進める必要があります。
2027年から個人寄附者の住所公開にも変更新制度では、寄附者や政治資金パーティーの対価を支払った個人の住所についても、インターネット公表時の取り扱いが変わります。
2027年1月1日以降に提出される報告書について、住所の公表範囲は原則として次のように制限されます。
- 都道府県名
- 郡名
- 市区町村名
- 外国の場合は国名
番地やそれより詳細な住所は、インターネット上の公表対象から除かれます。
ただし、この住所保護の仕組みは、当分の間、オンライン提出された報告書に適用されるほか、紙で提出する場合にも所定の住所限定報告書を併せて提出したときは、その書面を公表する取り扱いがあります。
政治資金の透明性を保ちながら、個人寄附者のプライバシーにも配慮する制度変更です。
【政治資金監査報告書】2026年からの監査強化で何が変わる?
政治資金収支報告書を読むときに、見落としたくないのが政治資金監査報告書です。
特に国会議員関係政治団体では、収支報告書の作成・提出に際して、登録政治資金監査人による監査が必要です。
政治資金監査報告書とは?政治資金監査報告書とは、登録政治資金監査人が政治団体の会計帳簿や領収書等を確認し、政治資金監査の結果をまとめた書類です。
監査を行えるのは、政治資金適正化委員会の登録を受けた弁護士、公認会計士、税理士などです。
主な確認対象には次のものがあります。
- 会計帳簿の記載状況
- 収支報告書と会計帳簿との関係
- 支出に関する領収書等
- 支出の明細
- 翌年への繰越額など
監査を終えた後は、登録政治資金監査人が政治資金監査報告書を作成します。
国会議員関係政治団体の会計責任者は、収支報告書と併せてこの報告書を提出しなければなりません。
2026年から強化された会計管理の仕組み2024年の政治資金規正法改正を受け、2026年1月1日から国会議員関係政治団体の会計管理に新たな義務が適用されています。
主な変更点は次のとおりです。
1.政治資金の保管方法
国会議員関係政治団体が保有する金銭については、国債証券等や金銭信託による運用分を除き、銀行などの金融機関への預貯金によって保管することが原則となりました。
2.代表者による会計責任者の監督
団体の代表者には、会計責任者が法律に従って収支報告書を作成できるよう監督する責任が設けられました。
会計帳簿や領収書などの保存状況についても、随時または定期的に確認する必要があります。
3.繰越金と預貯金残高の確認
2026年分の収支報告書から、翌年への繰越金と12月31日時点の預貯金残高を確認する仕組みが適用されます。
金額が一致しない場合には、その理由などを記載した差額説明書の作成が必要です。
4.代表者による確認書
2026年分の収支報告書から、代表者が会計責任者による報告書の作成状況を確認し、確認書を交付する制度が適用されます。
この確認書も収支報告書に添付する書類です。
監査報告書があれば不正は完全に防げるのかここは誤解しやすいポイントです。
政治資金監査報告書が添付されているからといって、政治団体のお金の流れに問題が一切ないと断定することはできません。
政治資金監査は、法律に定められた監査の指針に基づき、帳簿や領収書等の確認を行う制度です。
政治活動の政策的な妥当性を評価するものでも、公開されていない資金の存在まで無条件に否定するものでもありません。
そのため、監査報告書を読むときは、収支報告書の数字や領収書等との関係、繰越金の確認状況なども併せて見る必要があります。
2026年分からの確認書制度も、代表者が報告書の作成状況を確認する仕組みとして位置付けるべきものです。
監査、会計責任者の報告、代表者の確認という複数の仕組みが組み合わさることで、政治資金の透明性を高める狙いがあります。
【専門家視点】収支報告書の数字から政治資金の透明性と実態を見抜く方法
収支報告書を読む際、単純に収入が多い、支出が少ないという数字だけで判断するのは適切ではありません。
本当に見るべきなのは、収入と支出の関係、金額の変化、記載内容の具体性、関連する政治団体との資金移動です。
まず確認したい5つのチェックポイント① 前年からの繰越金と当年の収入
前年からの繰越金がどの程度あり、当年にどれだけの新規収入があったのかを確認します。
収入総額が大きくても、その大部分が前年からの繰越金であれば、新しく集めた政治資金はそれほど多くない可能性があります。
必ず前年の報告書と比較することが大切です。
② 寄附者と政治資金パーティーの収入
個人、法人、政治団体など、どの区分から寄附を受けているのかを確認します。
政治資金パーティーについては、開催ごとの収入や支払者の記載状況を調べることで、資金調達の構造が見えてきます。
ただし、記載対象の金額基準があるため、氏名の記載がないことだけで問題があるとは判断できません。
③ 支出先と支出目的
政治活動費の明細では、支出を受けた者、支出の目的、金額、年月日を確認します。
同じ相手に継続して支出している場合や、特定の費用項目が大きく増えている場合には、前年分との比較が有効です。
金額が大きいという理由だけで不適切とは限りません。政治活動との関連性や具体的な記載内容を合わせて判断します。
④ 前年と比べて急増・急減した項目
例えば、前年まで少額だった事業収入が急増した場合には、どのような事業が行われたのかを確認します。
反対に、毎年発生していた支出が突然なくなった場合も、活動内容や団体の運営状況に変化がなかったかを調べる材料になります。
数字の変化は、それ自体が不正の証拠ではありませんが、追加調査を行うべき箇所を見つける手掛かりになります。
⑤ 監査報告書と繰越金の整合性
最後に、政治資金監査報告書や代表者の確認書を確認します。
特に2026年分からは、繰越金と預貯金残高の照合が重要になります。
収支報告書の数字だけで判断せず、添付書類も合わせて読むことが、より正確な理解につながります。
よくある誤解と正しい理解| よくある誤解 | 正しい理解 |
|---|---|
| 収入が多い団体は不正をしている | 収入額だけでは違法性を判断できない |
| 5万円未満の支出は記録されない | 会計帳簿への記録と領収書徴収の基準は別 |
| 監査済みならすべて問題ない | 監査の対象と範囲を理解する必要がある |
| 2026年から全団体がオンライン提出する | 義務化される団体は3種類で、その他は任意 |
| 2026年から検索データベースが完成している | データベース公表の開始期限は2028年4月1日 |
| 公表された報告書は永久にネットで閲覧できる | 法定の公表期間は原則3年間 |
このように、収支報告書は数字を読むだけでなく、法律上の記載基準や団体の区分を理解して初めて正しく評価できます。
【プロの結論】収支報告書は数字の大小より資金の流れで判断する政治資金の透明性を考えるうえで、最も重要なのは収支報告書に記載された金額の大小ではありません。
誰が資金を提供し、どのような目的で支出され、残った資金がどのように管理されているかという一連の流れです。
特に、次の3点を組み合わせて確認することをおすすめします。
- 収支報告書: 収入源、支出先、繰越額を確認する。
- 政治資金監査報告書: 会計処理や証拠書類の確認状況を把握する。
- 過年度の報告書: 資金の流れが継続的にどう変化しているかを比較する。
2026年からのインターネット公表制度は、政治資金情報にアクセスしやすくするための重要な変更です。
一方で、検索可能なデータベースの整備は2028年に向けた段階的な制度です。
2027年からのオンライン提出義務化や個人住所の保護も含め、今後は公開情報の利便性と会計管理の厳格さがともに求められます。
【収支報告書に関するよくある質問(FAQ)】
Q1:収支報告書は誰でも閲覧できますか?
A1:政治資金収支報告書は、原則として誰でも閲覧できます。総務省または都道府県選挙管理委員会のウェブサイトで確認できるほか、公表日から3年間は行政機関に閲覧や写しの交付を請求できます。
Q2:収支報告書の提出期限はいつですか?
A2:一般の政治団体は原則として翌年3月末、国会議員関係政治団体は翌年5月末です。国政選挙の公示期間が提出期間に重なる場合は、それぞれ1か月延長されることがあります。
Q3:2027年からすべての政治団体にオンライン提出が義務付けられますか?
A3:いいえ。義務化されるのは政党本部、政治資金団体、国会議員関係政治団体です。それ以外の政治団体は、引き続きオンライン提出が任意となります。
Q4:政治資金監査報告書と収支報告書は何が違いますか?
A4:収支報告書は政治団体の収入・支出などを記録する書類です。一方、政治資金監査報告書は、登録政治資金監査人が会計帳簿や領収書等を確認した結果をまとめた書類です。国会議員関係政治団体では両方の提出が必要です。
Q5:収支報告書は何年間公開されますか?
A5:原則として、公表された日から3年間、インターネット上で公表されます。また、同じ期間、総務省や都道府県選挙管理委員会に閲覧・写しの交付を請求できます。
Q6:2026年から収支報告書の検索データベースが利用できますか?
A6:2026年からは収支報告書そのもののインターネット公表が義務化されていますが、対象となるオンライン提出情報をデータベースで公表する制度は別です。総務省の制度概要では、2028年4月1日までに開始する予定とされています。
収支報告書は、政治団体のお金の流れを明らかにし、政治資金の透明性を確保するための重要な公的書類です。
政治資金規正法に基づき、収入・支出・翌年への繰越金・資産状況などを記載し、一般の政治団体は原則として翌年3月末、国会議員関係政治団体は翌年5月末までに提出します。
2026年の重要な変更点は、収支報告書そのものをインターネットで公表する制度への移行です。さらに2027年1月1日以降は、政党本部・政治資金団体・国会議員関係政治団体にオンライン提出が義務付けられます。
今後は、個人情報保護やデータベースによる検索機能の整備も進む予定です。
読者が収支報告書を確認するときは、収入総額や支出総額だけで判断せず、寄附者、支出先、繰越金、政治資金監査報告書、過年度との比較を組み合わせることが大切です。
政治資金の透明性は、書類が公開されているだけでは完成しません。公開された数字を誰もが読み解き、資金の流れを継続的に確認できる環境が整ってこそ、収支報告書本来の役割が生きてきます。