宗教法人は税金を払わなくてもよいのか。寺院や神社、教会などが受け取るお布施や寄附金、境内の駐車場収入、不動産の賃貸料には、どのような税金がかかるのだろうか。宗教法人の税制には一般企業とは異なる仕組みがあるものの、すべての収入が非課税になるわけではない。
2026年1月5日、国税庁は「令和8年版宗教法人の税務」を公表した。同資料は、法人税・地方法人税・消費税・地方消費税・源泉所得税・印紙税など、宗教法人が注意すべき税務上の取り扱いを整理したものだ。さらに2026年4月1日以後に開始する事業年度からは、防衛特別法人税という新たな制度への対応も必要になる。宗教活動に伴う収入と事業収入を正しく区別することが、これまで以上に重要になっている。
【2026年最新】宗教法人の税金は本当に非課税なのか?
宗教法人の税金を理解するうえで、最初に押さえておきたいのが、法人税法上の分類だ。
宗教法人は、法人税法において「公益法人等」に分類される。株式会社などの普通法人とは異なり、原則として法人のすべての所得ではなく、法律で定められた収益事業から生じた所得だけが法人税の課税対象となる。
つまり、宗教法人には税制上の優遇措置があるものの、あらゆる経済活動が非課税になるわけではない。
宗教法人が法人税を免除される仕組み一般企業は、商品販売やサービス提供などによって得た所得を原則として法人税の計算対象とする。
一方、宗教法人は、宗教活動そのものと、一般の事業者と同様の経済活動を区別して税務処理する。
例えば、次のような収入は性質が異なる。
- 葬儀や法要に伴うお布施
- 神社への賽銭や奉納金
- 宗教活動への献金や寄附金
- 境内の駐車場利用料
- 一般向けの商品販売による売上
- 建物や土地の賃貸収入
前半の宗教活動に伴う収入と、後半の事業活動による収入では、法人税の取り扱いが変わる。
重要なのは、収入の金額が大きいか小さいかだけではなく、その収入がどのような活動から発生したのかという点だ。
2026年版の国税庁資料で確認すべきこと国税庁の「令和8年版宗教法人の税務」は、令和7年11月1日現在の所得税法等関係法令に基づいて作成された資料である。
掲載されている主な税目は次のとおり。
1. 源泉所得税・復興特別所得税
2. 法人税
3. 地方法人税
4. 消費税・地方消費税
5. 印紙税
宗教法人は、法人税の納税義務がない場合でも、給与や報酬を支払う際の源泉徴収義務などを負うことがある。
したがって、「法人税が非課税だから税務処理は不要」という理解は正しくない。
【法人税の境界線】宗教法人の収益事業34業種と課税条件
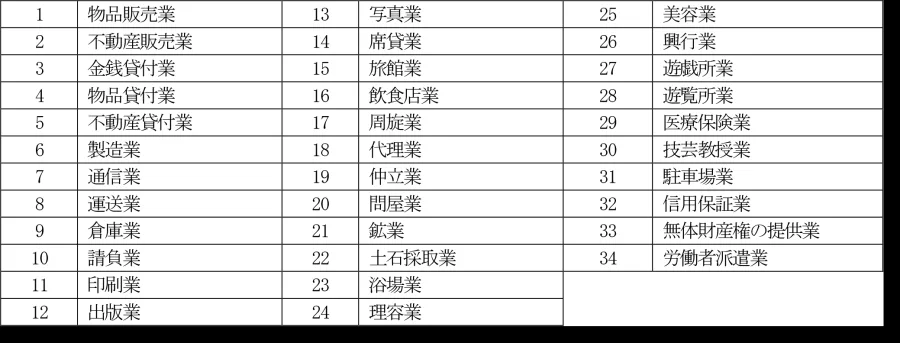
宗教法人の法人税を判断するうえで最も重要なのが、法人税法施行令第5条に定められた34種類の収益事業だ。
宗教法人がこれらの事業を継続して事業場を設けて行う場合、原則として収益事業に該当し、その事業から生じた所得が法人税の課税対象となる。
単に収入が発生しただけで直ちに収益事業と判断されるわけではない。事業の種類、継続性、事業場の有無、取引の実態などを確認する必要がある。
法人税の対象となる34種類の収益事業一覧国税庁が示す34業種を整理すると、次のとおりだ。
| 番号 | 収益事業の種類 | 事業の内容・具体例 |
|---|---|---|
| 1 | 物品販売業 | 一般向け商品の販売 |
| 2 | 不動産販売業 | 不動産の販売 |
| 3 | 金銭貸付業 | 金銭の貸付け |
| 4 | 物品貸付業 | 機材・物品の貸付け |
| 5 | 不動産貸付業 | 建物や土地の賃貸 |
| 6 | 製造業 | 商品や製品の製造 |
| 7 | 通信業・放送業 | 通信・放送サービス |
| 8 | 運送業・運送取扱業 | 有償の運送サービス |
| 9 | 倉庫業 | 荷物や物品の保管 |
| 10 | 請負業 | 業務請負・事務処理受託 |
| 11 | 印刷業 | 印刷物の製作 |
| 12 | 出版業 | 書籍・出版物の販売 |
| 13 | 写真業 | 撮影サービス |
| 14 | 席貸業 | 施設や会場の貸出し |
| 15 | 旅館業 | 宿泊施設の運営 |
| 16 | 料理店業・飲食店業 | 飲食店や食事の提供 |
| 17 | 周旋業 | 取引や契約の仲介 |
| 18 | 代理業 | 他者の代理業務 |
| 19 | 仲立業 | 商取引の仲介 |
| 20 | 問屋業 | 卸売・問屋取引 |
| 21 | 鉱業 | 鉱物資源の採掘 |
| 22 | 土石採取業 | 土石の採取 |
| 23 | 浴場業 | 公衆浴場の運営 |
| 24 | 理容業 | 理容サービス |
| 25 | 美容業 | 美容サービス |
| 26 | 興行業 | 興行・イベント事業 |
| 27 | 遊技所業 | 遊技施設の運営 |
| 28 | 遊覧所業 | 遊覧施設の運営 |
| 29 | 医療保健業 | 医療・保健サービス |
| 30 | 技芸教授業 | 茶道・生花・書道などの教室 |
| 31 | 駐車場業 | 有料駐車場の経営 |
| 32 | 信用保証業 | 債務の信用保証 |
| 33 | 無体財産権の提供業 | 著作権などの利用許諾 |
| 34 | 労働者派遣業 | 労働者派遣サービス |
この34種類は、宗教法人だけに適用される特別な事業一覧ではない。公益法人等に対する法人税の課税範囲を定める制度上の区分である。
収益事業と判断される3つのポイント実務では、次の3点を確認する必要がある。
1. 法律で定められた34業種に該当するか
駐車場業、不動産貸付業、物品販売業など、法令で列挙された事業に該当するかを確認する。
2. 継続して事業を行っているか
単発の取引と、反復継続して行われる事業活動では判断が異なる。
3. 事業場を設けて行っているか
事業場を設けて継続的に事業を行っているかどうかも重要な判断要素となる。
また、収益事業に付随して行われる活動も、原則として収益事業の範囲に含まれる。
例えば、寺院が有料駐車場を経営する場合、駐車料金だけでなく、その駐車場経営に関連する付随的な取引についても確認が必要になる。
宗教法人で特に問題になりやすい事業国税庁の2026年版資料では、宗教法人が実際に行うことの多い活動について具体的な判定例が紹介されている。
お守りやお札、おみくじの頒布は、その価格と仕入原価などから見て、通常の物品販売による利益ではなく、実質的な喜捨金と認められる場合、収益事業には該当しない。
一方、絵はがき、写真帳、暦、線香、ろうそく、供花、数珠などを一般の販売業者と同様の価格で販売する場合は、物品販売業に該当する可能性がある。
また、神前結婚式や仏前結婚式など、本来の宗教活動として行われる挙式は収益事業に該当しない。
しかし、その後の披露宴について、宴会場の貸出し、飲食物の提供、衣装の貸付け、記念写真の撮影などを行う場合は、別途収益事業として判断される。
宗教行為と商業サービスが同じ施設で行われていても、税務上はそれぞれを区別する必要がある。
【お布施・寄附金】法人税と消費税で扱いが違う理由
宗教法人の税金で特に誤解されやすいのが、お布施、賽銭、寄附金の扱いだ。
これらの収入は、宗教法人にとって重要な収入源である一方、一般企業の商品販売とは性質が異なる。
お布施や賽銭は法人税の課税対象になる?葬儀や法要に伴うお布施、戒名料、玉串料、賽銭、献金などは、通常の宗教活動に伴う収入であり、原則として法人税の課税対象となる収益事業には該当しない。
ただし、これらは宗教法人の収入として適切に帳簿へ記録する必要がある。
ここで注意したいのは、法人税の非課税と、会計帳簿に計上しなくてよいことは全く別だという点だ。
国税庁は、布施、奉納金、会費、献金、賽銭、寄附金、雑収入などを宗教法人の収入として扱い、宗教法人の会計帳簿に正しく記載するよう求めている。
つまり、法人税の対象外であっても、収入としての記録は必要なのである。
寄附金は消費税も非課税なのか消費税については、法人税とは別の基準で判断する。
消費税は、原則として国内で事業者が対価を得て行う資産の譲渡、貸付け、役務の提供などに課される。
そのため、寄附金や贈与のように、相手に対する反対給付として金品を受け取るものではない収入は、原則として消費税の課税対象にならない。
ただし、税務上の表現には違いがある。
- 不課税: そもそも消費税の課税対象となる取引に該当しないもの。
- 非課税: 本来は課税対象となる取引だが、法律上の規定によって課税されないもの。
- 免税: 課税対象となる取引について、一定の条件を満たす事業者などが納税義務を免除される仕組み。
お布施や寄附金について「消費税が非課税」と一括りにするのは正確ではない。国税庁の資料では、通常のお布施や寄附金に伴う収入は原則として不課税として整理されている。
宗教法人の収入別・消費税の取り扱い具体的な違いを見てみよう。
- 葬儀・法要のお布施:原則不課税
- 戒名料・玉串料:原則不課税
- お守り・お札・おみくじの頒布:原則不課税
- 一般的な絵はがきや暦の販売:課税
- 墓地の永代使用料:土地の貸付けに係る部分は非課税
- 墓地・霊園の管理料:課税
- 駐車場の経営:課税
- 土地の貸付け:原則非課税
- 建物の貸付け:原則課税
- 住宅の貸付け:一定の要件のもと非課税
- 宝物館などの入場料:課税
- 宗教活動としての挙式:原則不課税
- 披露宴での飲食物の提供:課税
特に重要なのは、同じ宗教法人が行う事業であっても、収入の性質によって消費税の区分が変わることだ。
例えば、墓地の永代使用料と墓地管理料は、どちらも墓地に関係する収入だが、消費税の取り扱いは同じではない。
お布施という名称だけで判断できないケースもう一つ注意したいのが、宗教的サービスの商品化だ。
国税庁の税務大学校が公表した研究論文「宗教ビジネスを巡る一考察」では、僧侶紹介サービスや永代供養寺院紹介サービスなど、宗教行為と民間事業者のビジネスが結び付くケースが検討されている。
例えば、仲介事業者が料金を設定し、利用者が一定の価格を支払うことによって宗教的サービスを受ける仕組みでは、単なる喜捨金ではなく、契約に基づく対価として判断される可能性がある。
その場合、宗教法人が提供するサービスについて、請負業などの収益事業に該当するかが問題になる。
重要なのは、収入の名称ではなく、実際の契約関係や料金設定、サービス提供の仕組みである。
【見落とし厳禁】地方法人税・源泉所得税・印紙税も課税される
宗教法人が注意すべき税金は法人税だけではない。
国税庁の令和8年版資料では、法人税とは別に、地方法人税、消費税・地方消費税、源泉所得税、印紙税についても説明されている。
地方法人税は法人税を納める宗教法人が対象地方法人税は、法人税の納税義務がある宗教法人に課される税金だ。
一般に地方税と誤解されやすいが、地方法人税そのものは国税である。
2026年の国税庁資料によると、税額は課税標準法人税額に対して10.3%の税率を乗じて計算する。
法人税と地方法人税の申告は、原則として事業年度終了の日の翌日から2か月以内に行う。
消費税・地方消費税は法人税と別の基準で判断宗教法人も、課税対象となる資産の譲渡やサービス提供を行えば、消費税の納税義務が生じる。
標準税率は合計10%で、内訳は次のとおり。
- 消費税率:7.8%
- 地方消費税率:2.2%
- 合計:10%
ただし、宗教法人であるという理由だけで消費税が免除されるわけではない。
原則として、基準期間における課税売上高が1,000万円以下の事業者は免税事業者となる場合がある。
一方、インボイス発行事業者として登録した場合は、課税売上高が1,000万円以下でも申告・納税が必要になる。
宗教法人が駐車場や施設の貸付けなどを行う場合、取引相手からインボイスの交付を求められる可能性もある。
なお、2026年9月30日までの日を含む課税期間については、一定の要件のもと、インボイス制度を機に免税事業者から登録事業者になった法人などが2割特例を利用できる経過措置が設けられている。
住職や職員の給与には源泉所得税がかかる宗教法人は、給与や一定の報酬を支払う場合、源泉徴収義務者となる。
対象となる主な支払いは次のとおり。
- 住職・宮司などの給与
- 職員の給与や賞与
- 退職手当
- 税理士や弁護士などへの一定の報酬
- 講演会の講師に支払う謝礼
例えば、宗教法人が講演会を開催して講師に謝礼を支払う場合、原則として所得税と復興特別所得税の源泉徴収が必要になる。
一定の報酬・料金については、原則10.21%の税率が適用され、同一の人に対する1回の支払額が100万円を超える場合は、超過部分に20.42%の税率が適用される。
源泉徴収した税金は、原則として給与や報酬を支払った月の翌月10日までに納付する。
給与支給人員が常時10人未満の場合は、税務署長の承認を受けることで、納期の特例を利用できる場合もある。
宗教法人の経費負担も源泉徴収の対象になることがある見落とされやすいのが現物給与だ。
宗教法人が住職などに対して個人的な飲食代、生活費、慶弔費、子どもの学費などを負担した場合、その金額は給与として扱われ、源泉徴収の対象になることがある。
また、宗教法人の収入として計上すべきお布施などを住職個人が自由に使用した場合も、宗教法人から住職に給与が支払われたものと判断される可能性がある。
ただし、業務上必要な法衣の支給や、職務遂行上必要な通常の庫裏への居住などについては、一定の条件のもとで源泉徴収の対象外となる取り扱いもある。
印紙税は宗教法人も無関係ではない宗教法人が作成する文書の中には、印紙税の課税対象となるものがある。
国税庁の令和8年版資料では、次のような文書が例示されている。
- 墓地使用契約書・承諾書
- 寺院や神社の工事・修繕に関する請負契約書
これらは、契約内容によって印紙税法上の課税文書に該当する場合がある。
一方、国税庁資料では、宗教法人が作成する領収証には印紙税は課税されないと説明されている。
ただし、文書の名称だけで判断することはできず、記載内容や契約の実態を確認する必要がある。
2026年4月から始まった防衛特別法人税にも注意2026年の税務で追加して押さえたいのが、防衛特別法人税だ。
2026年4月1日以後に開始する事業年度から、各事業年度の所得に対する法人税を課される法人は、防衛特別法人税の納税義務者となる。
税額は、原則として基準法人税額から年500万円の基礎控除額を差し引いた金額に4%を乗じて計算する。
防衛特別法人税額が0円であっても、一定の対象法人には申告義務がある。
したがって、収益事業を行う宗教法人は、2026年度以降の決算・申告において、この新制度への対応も確認しておきたい。
宗教法人の税務管理で最も重要な実務の一つが、収益事業と宗教活動の会計を分けることだ。
両者を混同すると、本来課税されない宗教活動の収入と、法人税の対象となる事業収入を正しく区別できなくなる。
収益事業と宗教活動の区分経理は必須宗教法人が収益事業を行う場合、収益事業に関する収支、資産、負債と、それ以外の宗教活動に関するものを区分して経理する必要がある。
例えば、寺院が境内の一部で駐車場を経営している場合を考えてみよう。
駐車場の売上、管理費、修繕費などは、原則として収益事業に関する会計として整理する。
一方、法要や宗教活動に伴う収入・支出は、宗教活動側の会計に区分する。
境内の建物や設備を両方の活動で共用している場合は、使用面積割合など合理的な方法によって減価償却費などの経費を区分することも認められている。
収益事業の利益を宗教活動に使った場合は?ここには、もう一つ重要な税務上の仕組みがある。
宗教法人が収益事業に属する資産から、宗教活動など収益事業以外の活動のために支出した金額は、収益事業に係る寄附金とみなされる。
この寄附金は無制限に損金算入できるわけではない。
国税庁資料では、原則として収益事業に係る所得金額の20%が損金算入限度額として示されている。
つまり、駐車場経営などで得た利益を寺院の修繕や宗教活動に使用した場合でも、その支出のすべてが自動的に法人税の計算上の経費になるわけではない。
収益事業から宗教活動への資金移動は、適切な会計処理が必要となる。
収益事業を始めたら必要な届出と申告新たに収益事業を開始した宗教法人は、開始した日以後2か月以内に、所轄税務署長へ収益事業開始等届出書を提出する必要がある。
また、収益事業を行う宗教法人は、原則として事業年度終了の日の翌日から2か月以内に法人税の確定申告と納付を行う。
法人税の税率は、国税庁の令和8年版資料では原則19%。一定の中小規模の法人に関する軽減税率の適用条件を満たす場合、年800万円以下の所得部分には15%が適用される。
ただし、2025年4月1日以後に開始する事業年度で所得金額が年10億円を超える場合は、年800万円以下の部分に17%が適用される取り扱いがある。
さらに見落とせないのが、収益事業を行っていない宗教法人にも関係する書類提出義務だ。
布施収入などを含む年間の収入金額が8,000万円を超える場合、一定の条件のもと、法人税の確定申告義務がなくても損益計算書または収支計算書を事業年度終了の日の翌日から4か月以内に税務署へ提出する必要がある。
これは、法人税が非課税であることと、税務署への書類提出が不要であることが同じではないことを示している。
宗教法人への税務調査はどこまで行われる?宗教法人であっても、税務上の納税義務や申告義務があれば、税務調査の対象となる。
特に確認しておきたいのが、宗教活動に関する情報と税務調査の関係だ。
国税庁の「税務調査手続に関するFAQ」では、宗教法人のように個人の信教に関する情報を保有する法人についても、調査に必要と判断される場合には、業務上の秘密に関する帳簿書類などの提示・提出を求めることがあると説明している。
一方、調査担当者には、調査を通じて知った秘密を漏らしてはならない義務がある。
つまり、宗教法人であることを理由に税務調査が全面的に免除されるわけではないが、調査も法令に基づいて必要な範囲で行われる。
実務上、特に確認しておきたい項目は次のとおりだ。
- お布施や寄附金が個人の口座に入金されていないか
- 住職個人と宗教法人の財産が明確に区別されているか
- 駐車場収入や賃貸収入が正しく計上されているか
- 収益事業と宗教活動の経費が区分されているか
- 給与や講師謝礼などの源泉徴収が適切に行われているか
- 契約書などの印紙税の判定に誤りがないか
宗教法人の税務管理では、収入を隠さないことだけでなく、収入の性質に応じて適切に区分することが重要になる。
【プロの結論】宗教法人の税金を判断するための本当の基準
宗教法人の税金をめぐる議論では、「宗教法人は税金を払っていない」という単純な理解が先行しやすい。
しかし、実際の税制は、宗教活動の公益性や宗教的性質に配慮しながら、一般的な商業活動については課税するという構造になっている。
ここで重要なのは、宗教法人の税金を一つの制度として考えないことだ。
法人税、消費税、源泉所得税、印紙税は、それぞれ課税の判断基準が異なる。
例えば、ある収入が法人税の収益事業に該当しなくても、別の取引で消費税が発生する可能性はある。また、法人税が非課税であっても、住職の給与に関する源泉徴収義務は残る。
税務上の判断で間違えやすい3つの誤解誤解1:宗教法人はすべての税金が免除されている
これは正しくない。34種類の収益事業を行えば法人税が課される場合があり、源泉所得税や印紙税なども対象となる。
誤解2:お布施や寄附金は帳簿に記載しなくてよい
これも誤りだ。お布施や賽銭、寄附金は宗教法人の収入であり、適切な会計処理が必要となる。
誤解3:駐車場や不動産の収入は宗教法人だから非課税
境内地であっても、有料駐車場を継続的に運営すれば収益事業に該当する可能性が高い。不動産貸付けも原則として収益事業に該当する。ただし、墳墓地の貸付けなどには特別な取り扱いがある。
宗教法人が確認すべき判断基準税務上の取り扱いを判断するときは、次の順番で確認すると整理しやすい。
1. その収入は宗教活動に伴うものか、事業活動によるものか。
2. 事業活動の場合、34種類の収益事業に該当するか。
3. 継続性や事業場の設置などの条件を満たしているか。
4. 法人税とは別に、消費税・源泉所得税・印紙税の対象にならないか。
5. 収益事業と宗教活動の会計が適切に区分されているか。
特に駐車場経営、不動産貸付け、物品販売、宿泊施設、会場貸出しなどを行っている宗教法人は、事業の実態に基づく確認が欠かせない。
また、複数の事業を運営している場合や、民間企業と提携して宗教的サービスを提供している場合は、税理士などの専門家に個別の契約内容を確認してもらうことが望ましい。
【宗教法人の税金】に関するよくある質問(FAQ)
Q1:宗教法人は法人税を一切払わなくてもよいのですか?
A1:いいえ。宗教法人は公益法人等に分類されるため、原則として宗教活動に伴う収入は法人税の課税対象となる収益事業には該当しません。しかし、駐車場業、不動産貸付業、物品販売業など34種類の収益事業を継続して行う場合、その事業から生じた所得には法人税が課されます。
Q2:お布施や寄附金には消費税がかかりますか?
A2:通常の葬儀や法要に伴うお布施、戒名料、玉串料、賽銭、寄附金などは、対価性のない収入として原則不課税です。ただし、契約に基づく有償サービスなど、実質的に対価性がある取引については別途判断が必要です。
Q3:宗教法人の駐車場収入は非課税ですか?
A3:境内の一部を時間貸しや月極めで継続的に駐車場として運営する場合、原則として法人税法上の駐車場業に該当します。また、消費税についても課税対象となるため、免税事業者に該当するかなどを別途確認する必要があります。
Q4:宗教法人には源泉徴収の義務がありますか?
A4:あります。住職や宮司、職員への給与・賞与・退職手当、講演料や一定の専門家報酬などを支払う場合、宗教法人は源泉徴収義務者となります。原則として支払月の翌月10日までに納付する必要があります。
Q5:宗教法人は税務調査を受けることがありますか?
A5:あります。収益事業に関する法人税や消費税、源泉徴収などの税務上の義務があるため、宗教法人も税務調査の対象になります。宗教法人が保有する信教に関する情報についても、調査に必要な範囲で提示・提出を求められる場合があります。
Q6:収益事業を行っていない宗教法人にも税務署への提出義務はありますか?
A6:あります。国税庁の令和8年版資料では、収益事業を行わない宗教法人でも、一定の条件のもと、布施収入などを含む年間収入金額が8,000万円を超える場合には、損益計算書または収支計算書を事業年度終了後4か月以内に提出する必要があるとされています。
宗教法人の税金は、単純に「非課税」か「課税」かの二択では整理できない。
2026年の国税庁資料が示すように、宗教活動に伴うお布施、賽銭、寄附金などは原則として法人税の対象となる収益事業には該当しない。一方、駐車場経営、不動産貸付業、一般向けの商品販売など、34種類の収益事業から生じた所得には法人税が課される。
加えて、消費税・地方消費税、地方法人税、源泉所得税、印紙税など、それぞれ異なる納税義務が存在する。2026年4月以後に開始する事業年度からは、防衛特別法人税への対応も確認しなければならない。
宗教法人の税務で本当に重要なのは、宗教活動と事業活動を明確に区別し、収入・支出・財産を適切に管理することだ。
国税庁の「令和8年版宗教法人の税務」を基本資料としながら、個々の事業内容や契約実態に応じて判断することが、適正な法人運営と将来の税務リスクの軽減につながる。
主な公的根拠資料
- 国税庁「令和8年版宗教法人の税務」(2026年1月5日公表、令和7年11月1日現在の法令に基づく)
- 国税庁・税務大学校「宗教ビジネスを巡る一考察」
- 国税庁「防衛特別法人税の創設に関するご案内」
- 国税庁「税務調査手続に関するFAQ」(2026年7月一部改訂)