「カードローンに申し込みたいけれど、審査に通るか不安」「銀行より審査が緩い消費者金融はある?」「審査なしで即日融資を受けられるところはないのか」――。こうした悩みから、審査緩いカードローンを探している人は少なくありません。
2026年10月現在、正規の金融機関や消費者金融には、審査なしで融資するカードローンはありません。一方、銀行と消費者金融では審査の仕組みや融資までのスピードが異なり、申込者の収入、他社借入状況、信用情報などによって利用できるサービスも変わります。大切なのは、審査の甘さをうたう広告に飛びつくのではなく、自分の状況に合った正規業者を選ぶことです。
【2026年最新】審査緩いカードローンは存在する?「審査なし」の広告に注意
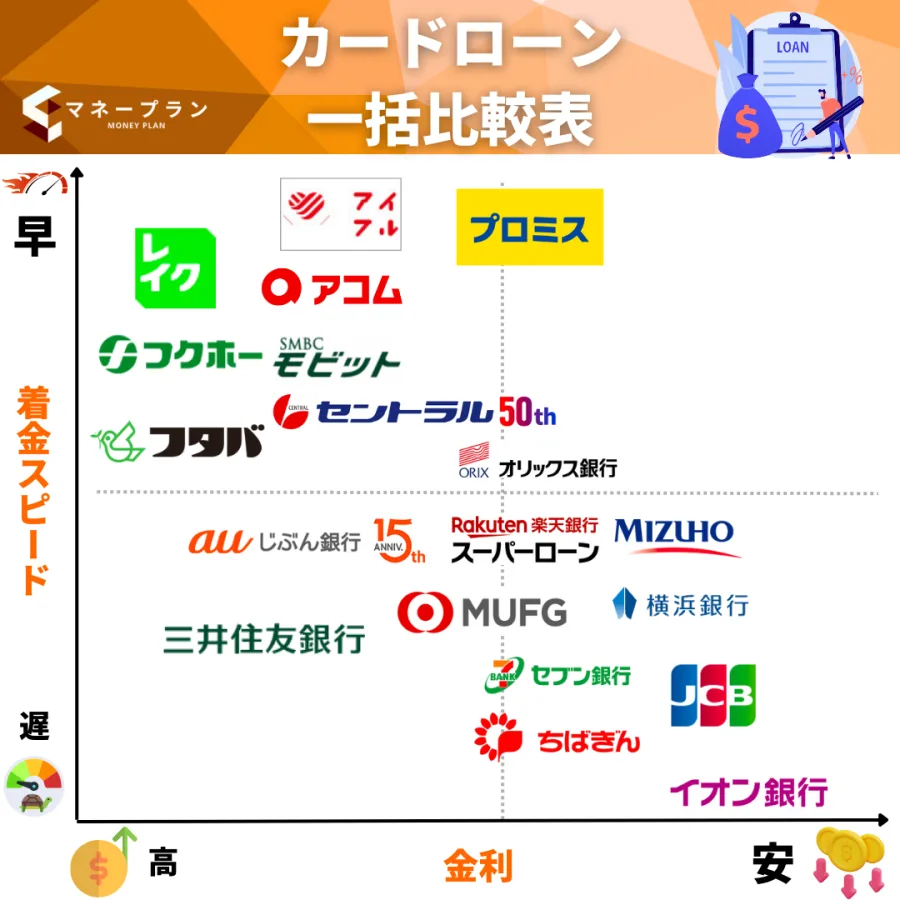
最初に押さえておきたいのは、カードローンの審査が緩いかどうかを客観的に判定できる共通基準は存在しないという点です。
銀行や消費者金融は、それぞれ独自の審査基準を設けています。年収や勤続年数、他社借入額、信用情報などを確認し、申込者が無理なく返済できるかを判断します。
「審査が甘い」と「審査に通りやすい」は同じではない検索すると、「審査が甘いカードローン」「審査に通りやすい消費者金融」「ブラックでも借りられる」といった広告や比較記事が見つかります。
しかし、これらの表現だけで審査難易度を判断することはできません。各社の審査基準は原則として公開されておらず、同じ年収や勤務形態でも、借入希望額や既存の返済状況によって結果が変わります。
例えば、安定した収入があり、他社借入が少なく、過去の返済にも問題がない人であれば、複数の金融機関で審査対象になる可能性があります。一方、年収に対して借入希望額が大きい場合や、延滞が続いている場合は、審査が慎重になることがあります。
つまり、審査に通りやすいかどうかは、金融機関の特徴だけでなく、申込者自身の返済能力との組み合わせで決まります。
「審査なし」「誰でも即日融資」という広告の実態特に注意したいのが、審査なしを強調する広告です。
貸金業法第13条では、貸金業者が融資契約を締結する際、顧客の収入や資産、信用、借入状況、返済計画などを調査することが定められています。指定信用情報機関の信用情報を利用した調査も、原則として必要です。
したがって、正規の貸金業者がカードローンの審査を完全に省略して融資することはできません。
次のような宣伝には警戒が必要です。
- 審査なしで100%融資可能
- ブラックでも必ず借りられる
- 無職でも誰でも即日融資
- 信用情報を確認せずに高額融資
- 融資前に保証料や登録料を振り込めば貸せる
特に、融資を実行する前に保証料、信用情報登録料、事務手数料などの名目で送金を要求するケースは危険です。金融庁も、融資実行前の金銭振込を求める手口について注意喚起しています。
審査が不安だからこそ、甘い広告ではなく、登録の有無や契約条件を確認する姿勢が欠かせません。
【徹底比較】銀行カードローンと消費者金融はどちらが審査に通りやすい?
カードローンを選ぶ際に比較されるのが、銀行カードローンと消費者金融です。
両者は同じカードローンでも、適用される法律、審査の仕組み、融資までの時間などに違いがあります。ただし、消費者金融だから必ず審査に通りやすい、銀行だから必ず厳しいと断定することはできません。
銀行カードローンの特徴銀行カードローンは、銀行が提供する個人向け融資商品です。申込者の収入や信用情報などを確認するほか、保証会社を利用する商品では保証会社による審査も行われます。
銀行のカードローンは貸金業法の総量規制の直接的な対象ではありません。ただし、これは年収の3分の1を超えて自由に借りられるという意味ではありません。
銀行も過剰貸付けを防ぐため、申込者の返済能力や他社借入状況を確認します。独自の融資基準を設けているため、借入希望額によっては希望どおりの限度額にならないこともあります。
金利面では消費者金融より低い設定の商品もありますが、商品や審査結果によって異なります。また、審査結果の回答が当日でも、実際の借入れが当日中にできるとは限りません。
消費者金融の特徴消費者金融は、貸金業法に基づいて登録・営業する貸金業者です。
大手を中心に、インターネット申込み、スマートフォンでの本人確認、振込融資などのサービスが整備されています。商品によっては即日融資にも対応しており、急いで資金を必要としている人にとって選択肢になります。
一方、消費者金融には総量規制が適用されます。年収の3分の1を超える借入れは原則として認められず、複数社からの借入残高も考慮されます。
審査のスピードが速いことと、審査基準が甘いことは別問題です。短時間で審査結果が出る背景には、申込情報をシステムで処理する仕組みなどがあります。
銀行と消費者金融の比較- 審査基準:どちらも返済能力や信用情報を確認する。具体的な基準は各社で異なる。
- 金利:銀行は比較的低金利の商品もある。消費者金融は上限金利が高めの商品もある。
- 融資スピード:消費者金融には即日融資対応の商品がある。銀行は審査や契約に時間がかかる商品もある。
- 総量規制:消費者金融は対象。銀行カードローンは直接の対象外だが、独自の融資管理を行う。
- 保証会社:銀行カードローンでは保証会社の保証を利用する商品がある。
一部の消費者金融は、IR資料などで新規成約率や新規貸付率を公表しています。これらは申込者のうち契約に至った人の割合を示す参考指標です。
ただし、各社で集計対象や算出方法、集計期間が異なる場合があり、単純に数字を並べて審査難易度を判断することはできません。
例えば、成約率が高い会社でも、特定の申込者が審査に通る保証はありません。反対に、成約率が低い会社だからといって、すべての申込者にとって審査が厳しいとも限りません。
審査通過率は参考情報にとどめ、申込条件、金利、返済額、融資時間を総合的に確認することが大切です。
【信用情報を解説】CIC・JICC・KSCはカードローン審査にどう関係する?
カードローン審査で大きな役割を果たすのが信用情報です。
信用情報とは、クレジットカードやローンの契約内容、借入残高、返済状況、延滞などを記録した情報です。金融機関は、これらの情報を参考に申込者の支払能力を判断します。
日本には、代表的な信用情報機関としてCIC、JICC、全国銀行個人信用情報センター(KSC)があります。
3つの信用情報機関の役割と関係| 機関・ネットワーク | 主な役割・登録情報 | カードローン審査との関係 |
|---|---|---|
| CIC | クレジットカード、割賦販売、ローンなどの契約・支払情報 | 申込情報は照会日から6か月間、契約情報は契約期間中および契約終了後5年間が基本 |
| JICC | 消費者金融、クレジット、ローンなどの契約・返済情報 | 申込情報は照会日から6か月以内、契約・返済情報は所定の期間登録 |
| KSC | 全国銀行協会が運営する銀行系の個人信用情報機関 | 銀行ローンの契約・返済情報を管理。官報の破産・民事再生手続開始決定情報は決定日から7年以内 |
| FINE | CICとJICCの情報交流ネットワーク | 貸金業者が総借入残高などを把握するための情報交流を行う |
| CRIN・IDEA | CIC・JICC・KSCの3機関による情報交流 | CRINでは延滞などの情報、IDEAでは銀行や貸金業者の無担保ローンなどの残高情報を交流する |
重要なのは、信用情報機関が3つに分かれているからといって、他の金融機関での借入れを隠せるわけではないということです。
CICの公式情報によると、CICとJICCの間ではFINE、3機関の間ではCRINやIDEAを通じた情報交流が行われています。各ネットワークで交流する情報の範囲は異なりますが、金融機関が申込者の返済状況や借入残高を確認する仕組みが整備されています。
信用情報に延滞や金融事故があるとどうなる?審査でマイナス材料になりやすい情報には、次のようなものがあります。
- クレジットカードやローンの長期延滞
- カードローンの返済遅延
- 債務整理や自己破産などの手続きに関する情報
- 保証会社による代位弁済
- 強制解約などの取引上のトラブル
なお、スマートフォンの端末代金を分割払いにしている場合も、割賦契約の返済状況が信用情報に登録されることがあります。携帯電話料金の通信料そのものと端末代金の分割払いは区別して考える必要があります。
また、過去に延滞があったとしても、すべての情報が永久に残るわけではありません。CICやJICCでは、契約内容や返済状況などについて所定の登録期間が定められています。
短期間に複数社へ申し込むと不利になる?カードローンの申込情報も信用情報機関に登録されます。
CICとJICCでは、申込情報の保有期間は照会日から6か月間です。KSCについても、会員への照会記録情報の提供期間は利用日から6か月を超えない期間とされています。
短期間に多くの金融機関へ申し込むと、審査担当者から資金需要が切迫していると受け取られる可能性があります。ただし、何社申し込んだら必ず審査に落ちるという共通ルールはありません。
申込先をむやみに増やすよりも、現在の借入状況を整理し、申込条件に合った金融機関を選ぶことが重要です。
【申込前に必読】総量規制・審査基準・必要書類と審査落ちの理由
審査に通るか不安な場合は、金融機関を探す前に自分の借入状況と返済能力を確認しましょう。
総量規制は年収の3分の1が基本貸金業法の総量規制は、借り過ぎを防止するために設けられた制度です。
原則として、消費者金融などの貸金業者からの借入残高は、年収の3分の1を超えることができません。
例えば、年収300万円の人の場合、貸金業者からの借入残高の基準は合計100万円です。すでに他社から70万円借りていれば、新たな借入れに利用できる余地は原則として30万円までとなります。
この計算では、複数の貸金業者からの借入れを合算します。クレジットカードのキャッシングも対象ですが、ショッピング利用分は対象外です。
一方、銀行カードローンは総量規制の直接的な対象外です。ただし、銀行が独自の審査で借入額を制限することはあります。
また、住宅ローンや自動車ローンなどの除外貸付け、顧客に有利な借換えなどの例外貸付けもあります。ただし、例外に該当するかどうかには法令上の条件があります。
2026年のカードローン審査基準で確認される主な項目2026年10月時点でも、カードローン審査では主に返済能力と信用情報が確認されます。
具体的には、次のような項目が判断材料になります。
- 年収:収入額が借入希望額に対して適切か。
- 雇用形態:正社員、契約社員、パート、アルバイト、自営業などの勤務状況。
- 勤続年数:収入の継続性や勤務先の状況。
- 他社借入:現在の借入件数、残高、毎月の返済負担。
- 信用情報:過去の延滞、契約履歴、返済実績。
- 申込内容:年収、住所、勤務先、連絡先などの申告内容。
正社員でなければ審査に通らないというわけではありません。パートやアルバイトでも、申込条件を満たし、安定した収入があれば審査対象になる商品があります。
ただし、勤務形態や収入の安定性に対する評価は金融機関によって異なります。
カードローン審査に必要な書類申込みの際には、本人確認書類の提出が一般的です。借入希望額や他社借入状況によっては、収入証明書も必要になります。
主な必要書類は以下のとおりです。
- 本人確認書類:運転免許証、マイナンバーカードなど。
- 収入証明書:源泉徴収票、給与明細書、確定申告書、所得証明書など。
- 追加確認書類:住所変更が確認できる書類など、金融機関から指定されたもの。
貸金業者の場合、法律上、次のいずれかに該当すると収入証明書の提出が必要です。
- 1社から50万円を超える借入れを希望する場合。
- 他社からの借入れと合算して100万円を超える場合。
これは貸金業法に基づく基準です。金融機関によっては、上記に該当しなくても独自の判断で収入証明書を求めることがあります。
カードローンの審査に落ちる主な理由審査に落ちた場合、金融機関が具体的な否決理由を教えてくれるとは限りません。ただし、一般的に考えられる要因はあります。
1.他社借入が多い
複数社から借入れがあり、毎月の返済負担が大きい場合は、追加融資が難しくなることがあります。総量規制に抵触する場合は、貸金業者からの新規借入れも原則としてできません。
2.収入が不安定
収入が少ないことだけでなく、収入の継続性や借入希望額とのバランスも判断材料になります。収入に対して希望限度額が大きすぎる場合は、希望額が認められない可能性があります。
3.過去に延滞がある
カードローンやクレジットカード、端末代金の分割払いなどで延滞がある場合、信用情報を通じて確認される可能性があります。
4.短期間に複数社へ申し込んでいる
申込情報は信用情報機関に一定期間登録されます。申込みを繰り返すことが、審査上のマイナス材料になる場合があります。
5.申込内容に誤りがある
年収や勤務先、住所、他社借入額などの申告内容が実際と異なると、確認に時間がかかったり、審査結果に影響したりする可能性があります。
審査に落ちた場合は、すぐに別の会社へ申し込むのではなく、信用情報の開示や借入状況の確認を先に行うのが賢明です。
【職場への電話は?】在籍確認なしのカードローンと即日融資の実態
カードローンの申込みで多くの人が気にするのが、勤務先への在籍確認と融資までにかかる時間です。
特に、職場に借入れを知られたくない人や、急な出費で当日中に資金が必要な人にとっては、金融機関選びの重要な判断材料になります。
在籍確認なしとは「勤務先への電話なし」を意味する場合がある在籍確認とは、申込者が申告した勤務先に実際に在籍しているかを確認する手続きです。
在籍確認という言葉から勤務先への電話を想像する人もいますが、必ずしも電話だけで確認するわけではありません。書類や申告情報などを用いる方法もあります。
例えば、アコムは公式FAQで、勤務先への在籍確認の電話を100%行わず、書面や申告内容で確認すると案内しています。
ただし、この対応はアコムの商品・運用に関する情報であり、すべての金融機関に当てはまるわけではありません。
銀行カードローンでも、勤務先への電話を原則行わないと案内する商品がある一方、審査状況によって電話確認を実施する商品もあります。
したがって、在籍確認なしという広告を見た場合は、次の点を確認しましょう。
- 勤務先への電話確認が本当にないのか。
- 書類提出による在籍確認が必要なのか。
- 追加確認が必要になった場合の対応はどうなるのか。
- 勤務先への電話がある場合、どのような方法で連絡するのか。
即日融資に対応するカードローンはあります。特に大手消費者金融には、申込みから審査、契約、振込までをオンラインで進められる商品があります。
ただし、即日融資は申込みをすれば必ず実現するものではありません。
次のような条件によって、当日中に借りられるかどうかが変わります。
- 申込みを完了した時刻
- 本人確認書類の提出状況
- 審査の混雑状況
- 勤務先や収入に関する追加確認の有無
- 金融機関の振込対応時間
また、銀行カードローンについても、商品によっては審査結果を最短当日に回答すると案内しています。一方、実際の融資開始やカードの受取りは別の日になることがあります。
例えば、セブン銀行のカードローンでは、審査結果の回答目安を申込完了の翌日から3営業日後と案内しています。
即日融資を希望する場合は、審査結果の回答時間だけでなく、契約完了後にいつ借入れが可能になるのかまで確認が必要です。
【失敗しない選び方】安全な正規貸金業者の見分け方と金利・返済条件
審査に通ることだけを優先して金融機関を選ぶと、金利や返済条件を十分に確認しないまま契約してしまう可能性があります。
カードローンは借りた後の返済まで含めて考える必要があります。安全性と費用の両面から確認しましょう。
正規の貸金業者かどうかを確認する消費者金融を利用する場合、まず確認したいのが貸金業登録です。
貸金業を営む事業者は、財務局長または都道府県知事の登録を受ける必要があります。金融庁は登録貸金業者情報検索サービスを公開しており、商号や登録番号などから登録状況を確認できます。
確認する要点は次のとおりです。
- 正式な会社名と登録番号が一致しているか。
- 金融庁の登録貸金業者情報検索で確認できるか。
- 公式サイトに所在地や電話番号が掲載されているか。
- 金利や返済条件が明確に表示されているか。
- 契約前に保証料や紹介料などの振込みを要求していないか。
登録番号が広告に記載されているだけでは十分ではありません。実在する別会社の登録番号を無断で使用する悪質業者もあるため、会社名と番号の両方を照合することが大切です。
また、SNSや掲示板で見かける個人間融資にも注意してください。金融庁は、個人を装ったヤミ金融業者による違法な高金利貸付けや個人情報の悪用について警告しています。
カードローンの金利と限度額を比較するカードローンを比較する際は、最低金利だけでなく最高金利も確認しましょう。
初めて契約する場合、広告に表示される最低金利が適用されるとは限りません。実際の適用金利は契約限度額や審査結果などによって決まります。
利息制限法では、借入元本に応じて上限金利が定められています。
- 10万円未満:年20%
- 10万円以上100万円未満:年18%
- 100万円以上:年15%
これらは法律上の上限であり、実際のカードローンの適用金利は各社の商品条件によって異なります。
例えば、10万円を年18%で30日間借りた場合、単純計算による利息は約1,479円です。
利息の目安は、次の計算式で求められます。
借入残高 × 実質年率 × 利用日数 ÷ 365日
借入額が大きくなるほど、また返済期間が長くなるほど、利息負担は増加します。
毎月の返済額と返済期間を確認するカードローンでは、毎月の最低返済額が低く設定されている商品もあります。しかし、最低返済額だけを支払い続けると、元金がなかなか減らず、返済期間が長期化することがあります。
契約前には次の項目を確認してください。
- 毎月の最低返済額
- 返済日と返済方法
- ATM利用手数料
- 繰上返済や追加返済の条件
- 遅延損害金の利率
- 完済までに必要な総返済額
特に重要なのは、借りられる限度額と実際に必要な金額を区別することです。利用限度額が高いからといって、上限いっぱいまで借りる必要はありません。
審査に不安がある人が申込み前にできること審査通過を保証する方法はありませんが、申込前に確認できることはあります。
- 自分の信用情報をCIC・JICC・KSCで確認する。
- 他社借入の残高と毎月の返済額を整理する。
- 希望借入額が収入に対して過大になっていないか見直す。
- 本人確認書類や収入証明書を準備する。
- 申込情報を正確に記入する。
- 短期間に複数社へ申し込むことを避ける。
すでに複数社への返済が難しくなっている場合は、新しいカードローンで借入れを重ねるよりも、返済計画の見直しや専門機関への相談を優先するべきです。
【プロの結論】審査の甘さではなく、返済可能性と安全性で選ぶカードローン選びで最も避けたいのは、「審査が緩い」という言葉だけを頼りに契約先を決めることです。
審査基準が公開されていない以上、特定の金融機関を誰にでも通りやすいと評価することはできません。また、審査が速いこと、在籍確認の電話がないこと、金利が低いことは、それぞれ別の特徴です。
判断の目安としては、次のように考えると整理しやすくなります。
- 急いで資金が必要な人:即日融資の可否と振込対応時間を確認する。
- 金利負担を抑えたい人:最高金利と返済シミュレーションを比較する。
- 職場への電話が心配な人:書類による在籍確認に対応しているか確認する。
- 他社借入がある人:総量規制と毎月の返済負担を先に整理する。
- 信用情報に不安がある人:申込みを繰り返す前に信用情報を開示する。
借入れは、審査に通った時点で終わりではありません。毎月の返済を続けられ、生活費や予備資金を圧迫しない範囲で利用することが大切です。
審査緩いカードローンに関するよくある質問(FAQ)
Q1:審査が甘いカードローンや審査なしで借りられる金融機関はありますか?
A1:正規の金融機関や貸金業者で、審査なしで借りられるカードローンはありません。貸金業法では返済能力の調査が義務付けられています。「誰でも融資」「審査なし」といった広告には注意し、登録業者かどうかを確認してください。
Q2:銀行カードローンと消費者金融では、どちらが審査に通りやすいですか?
A2:一概には比較できません。両者は審査の仕組みや基準が異なり、申込者の年収、勤務状況、他社借入、信用情報などによって結果が変わります。融資スピードや金利、返済条件も含めて選びましょう。
Q3:在籍確認なしで借りられるカードローンはありますか?
A3:勤務先への電話による在籍確認を行わないと公式に案内している商品はあります。ただし、電話がないことと勤務先の確認自体が不要であることは別です。書類や申告情報による確認が行われる場合があります。
Q4:パートやアルバイトでもカードローンの審査に通りますか?
A4:申込条件を満たし、安定した収入があれば、パートやアルバイトでも申込み可能な商品があります。ただし、雇用形態だけで審査結果が決まるわけではなく、年収、勤続状況、借入残高、信用情報などを含めて判断されます。
Q5:年収の3分の1を超えて借りることはできますか?
A5:消費者金融などの貸金業者からの借入れは、総量規制によって原則として年収の3分の1までです。ただし、一定の条件を満たす除外貸付けや例外貸付けがあります。銀行カードローンは総量規制の直接的な対象外ですが、独自の融資審査があります。
Q6:カードローンの審査に落ちたら、すぐ別の会社に申し込んでもよいですか?
A6:すぐに申込みを繰り返すことはおすすめできません。申込情報は信用情報機関に一定期間登録されるため、まずは信用情報、他社借入、申込内容などを確認しましょう。否決の原因を見直してから次の行動を検討することが大切です。
審査緩いカードローンを探している人にとって、最も大切なのは、審査なしや誰でも借りられるという広告を信用しないことです。
銀行カードローンと消費者金融では、審査の仕組みや融資スピード、総量規制の適用などに違いがあります。しかし、どちらも返済能力を考慮した審査を行っており、必ず借りられる金融機関はありません。
申込みの前には、CIC・JICC・KSCの信用情報、現在の借入残高、年収、必要書類を確認しましょう。加えて、金融庁の登録貸金業者情報検索サービスで業者の登録状況を調べ、金利や返済条件まで比較が必要です。
審査に通ることだけを目標にするのではなく、借りた後も無理なく返済できるかどうかを判断基準にしてください。安全な正規業者を選び、必要な金額だけを計画的に利用することが、カードローンで失敗しないための基本です。
主な根拠資料: 金融庁「貸金業法Q&A」「貸金業法のキホン」「違法な金融業者にご注意!」、日本貸金業協会「総量規制」「収入証明」、CIC・JICC・全国銀行協会の信用情報登録・交流に関する公式資料、各金融機関の公式FAQ。