社会保険料の問題がニュースやSNSで繰り返し議論される理由は、単に負担額が大きいからだけではない。
特に2026年は、子ども・子育て支援金の徴収開始をきっかけに、負担の公平性や政府の説明責任をめぐる議論が目立っている。
2026年の意識調査で社会保険料が負担のトップに2026年5月19日、マイナビニュースは、税負担に関する民間の意識調査を報じた。
調査は2026年4月28日から5月12日まで、全国の10代から70代の男女787人を対象に実施されたものだ。
「最も負担がつらいと感じるもの」として社会保険料を挙げた人は、47.3%に達した。
2位の固定資産税は13.6%、3位の所得税は12.8%で、社会保険料が大きく上回った。
また、負担を感じる理由としては、金額が高すぎることや、毎月の支払いが家計を圧迫することなどが挙げられた。
この調査から読み取れるのは、社会保険料への不満が一部の高所得者だけの問題ではなく、幅広い年代の生活者にとって身近な家計問題になっていることだ。
ネットで批判される主な3つの論点報道や公開された意識調査で確認できる論点を整理すると、次のようになる。
1. 昇給しても手取りが増えにくい
給与が上がると社会保険料の負担も増える場合がある。物価上昇や住宅費、教育費などが重なる家庭では、昇給の実感を得にくい。
2. 子育て支援金を全世代で負担することへの疑問
子育て支援を充実させる目的には理解を示しながらも、子どもがいない人や子育てを終えた人も負担する仕組みについて疑問を持つ人がいる。
3. 負担に対して給付の実感が乏しい
年金や医療保険は将来の生活を支える制度だが、毎月の控除額に対して、どのような給付を受けられるのか分かりにくいという問題がある。
「独身税」という噂の真相は?2026年の議論で特に注目された言葉が「独身税」だ。
これは子ども・子育て支援金制度を指してSNSなどで使われている俗称だが、独身者だけを対象にした税金が新設されたわけではない。
実際には、公的医療保険の仕組みを利用して、幅広い世代や企業に負担を求める制度である。
子どもがいる世帯も負担対象となるため、独身者だけに課される税金という理解は正確ではない。
一方、子育て支援を直接受けない人にも負担が発生することから、公平性について議論が起きるのは自然なことだ。
2026年4月にはテレビ朝日も、SNSで「独身税」と揶揄する声や制度への疑問が出ていることを報道した。
「実質負担ゼロ」は本当に負担がないという意味?ここにも誤解がある。
政府は、子ども・子育て支援金について、社会保障の歳出改革などによる負担軽減によって、新制度導入による実質的な負担を相殺するという説明をしている。
しかし、これは給与明細から支援金が引かれなくなるという意味ではない。
会社員の場合、実際に支援金の本人負担分が給与から控除される。政府のいう実質負担は、社会保障制度全体の負担軽減策との関係で説明されているものだ。
この違いが十分に伝わらなければ、国民が「負担は増えているのに、なぜ負担ゼロと説明するのか」と疑問を持つことになる。
【プロの分析】
社会保険料をめぐる議論で重要なのは、負担の金額だけでなく、負担と給付の関係が国民に分かりやすく説明されているかという点だ。
少子化対策や医療、年金を維持するために財源が必要なのは事実だ。しかし、新たな負担を求めるなら、その使途、効果、将来的な負担見通しを具体的に示す必要がある。
制度の目的が正しくても、説明が不十分であれば不信感は解消されない。
【負担を減らす方法】社会保険料が高すぎると感じたら確認したいこと
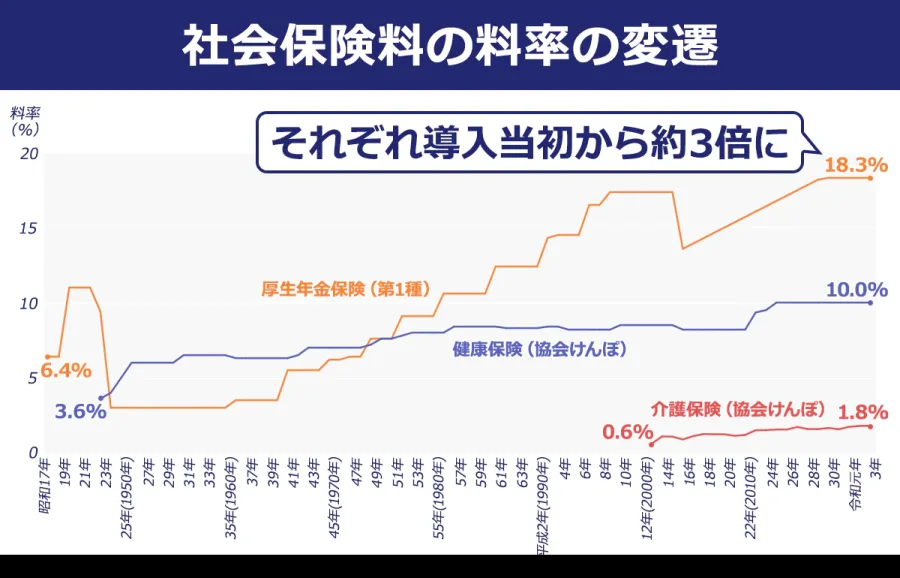
社会保険料は法律に基づいて徴収されるため、会社員が自由に加入を拒否できるものではない。
ただし、自分の加入状況や計算方法を確認することで、誤った控除や不要な負担を防げる場合がある。
1. 給与明細の保険料を一つずつ確認する最初に確認したいのは、給与明細に記載されている次の項目だ。
- 健康保険料
- 厚生年金保険料
- 介護保険料
- 子ども・子育て支援金
- 雇用保険料
特に2026年は新しい支援金の控除が始まっているため、前年との比較が重要になる。
2. 標準報酬月額が正しく設定されているか確認する会社員の健康保険料や厚生年金保険料は、標準報酬月額を基準に計算される。
標準報酬月額には基本給だけでなく、通勤手当、役職手当、住宅手当なども関係する。
実際の給与と保険料の計算に使われている金額が大きく違う場合は、会社の人事・給与担当者に確認するとよい。
3. 40~64歳の場合は介護保険料を確認する40歳になると介護保険料の負担が加わる。
2026年度の協会けんぽの介護保険料率は1.62%で、原則として労使折半だ。
40歳未満の人と比べて給与からの控除額が増える理由の一つになる。
4. 自営業・フリーランスは国民健康保険の減免制度を調べる会社員と自営業者では、社会保険の仕組みが異なる。
会社員は勤務先の健康保険や厚生年金に加入し、保険料の多くは会社と本人が折半する。
一方、自営業者やフリーランスは、国民健康保険と国民年金に加入するケースが多い。
国民健康保険には会社員のような事業主との折半制度がなく、保険料は自治体、所得、世帯構成などによって異なる。
所得が大幅に減少した場合や、失業などで支払いが難しくなった場合は、市区町村の減免・軽減制度を確認したい。
国民年金についても、所得などの条件を満たせば保険料免除や納付猶予を利用できる場合がある。
5. 扶養や社会保険の加入条件を正しく理解するパート・アルバイトの場合は、勤務時間や勤務先の規模、扶養認定の条件を確認することが大切だ。
2026年10月には106万円の壁に関係する賃金要件が撤廃されたが、130万円の壁を含め、扶養に関する制度がすべてなくなったわけではない。
目先の保険料だけで判断せず、将来の厚生年金や傷病手当金などの保障も考慮する必要がある。
社会保険への加入は、短期的には手取りを減らす可能性がある一方、長期的には保障を充実させる側面も持っている。
【よくある質問】社会保険料が高すぎる問題のFAQ
Q1:2026年に社会保険料は値上げされた?
2026年度は一律にすべての保険料率が引き上げられたわけではない。協会けんぽの平均健康保険料率は9.9%に引き下げられた一方、介護保険料率は1.62%となり、子ども・子育て支援金の徴収も始まった。実際の負担額は加入制度や給与によって異なる。
Q2:子どもがいない独身者も子ども・子育て支援金を払うの?
原則として対象となる公的医療保険の加入者は負担する。独身者だけを対象にした税金ではなく、子育て世帯を含む幅広い世代が負担する制度だ。
Q3:社会保険料を払わない方法はある?
加入義務のある会社員が任意に支払いを拒否することはできない。ただし、加入条件や標準報酬月額に誤りがないか確認することは可能だ。国民健康保険や国民年金には、所得状況などに応じた軽減・免除制度がある。
2026年の社会保険料をめぐる問題は、単純な値上げだけでは説明できない。
社会保障給付費が144.1兆円に達するなか、少子高齢化による医療・年金・介護の財源確保が課題となっている。加えて、2026年4月の子ども・子育て支援金開始や10月の106万円の壁の賃金要件撤廃など、働く人の負担と加入条件にも変化が生じた。
今回の詳細まとめで押さえておきたい要点は3つだ。
1. 社会保険料が高い背景には、社会保障給付費の増加と人口構造の変化がある。
2. 2026年は新しい子ども・子育て支援金が始まり、給与明細の控除項目にも変化が生じている。
3. 保険料率だけでなく、加入制度、年齢、標準報酬月額、会社負担分まで理解することが大切だ。
社会保険料の引き下げを求める声には、生活を守るという切実な理由がある。一方で、負担を減らすなら、医療や年金、介護などの社会保障をどのように維持するのかという議論も欠かせない。
今後注目すべきなのは、単なる保険料率の引き下げだけではなく、現役世代への負担集中をどこまで是正できるか、給付と負担の公平性をどう確保するかという点だ。
社会保険料が高すぎると感じたときこそ、給与明細の数字と制度改正の内容を正しく把握することが、家計を守る第一歩になる。
主な情報源:厚生労働省、こども家庭庁、全国健康保険協会、日本年金機構、財務省、マイナビニュース、テレビ朝日ニュース。情報基準日:2026年10月30日。