2026年現在、日本経済の歴史を振り返る上で避けて通れないのが、第31代日本銀行総裁を務めた黒田東彦氏による約10年間の大規模な金融政策です。2013年4月の就任以降、「物価安定の目標」である2%の達成を掲げ、市場に大量の資金を供給し続けた舵取りは、アベノミクスの核心として国内外に絶大な影響を与えました。
本稿では、異次元の金融緩和からマイナス金利政策、そしてイールドカーブコントロール(YCC)に至るまでの軌跡を紐解き、物価や為替に及ぼした波及効果、そして退任後の評価に至るまで、専門的な視点から徹底的に検証します。
黒田東彦氏の経歴と「異次元の金融緩和」の導入背景
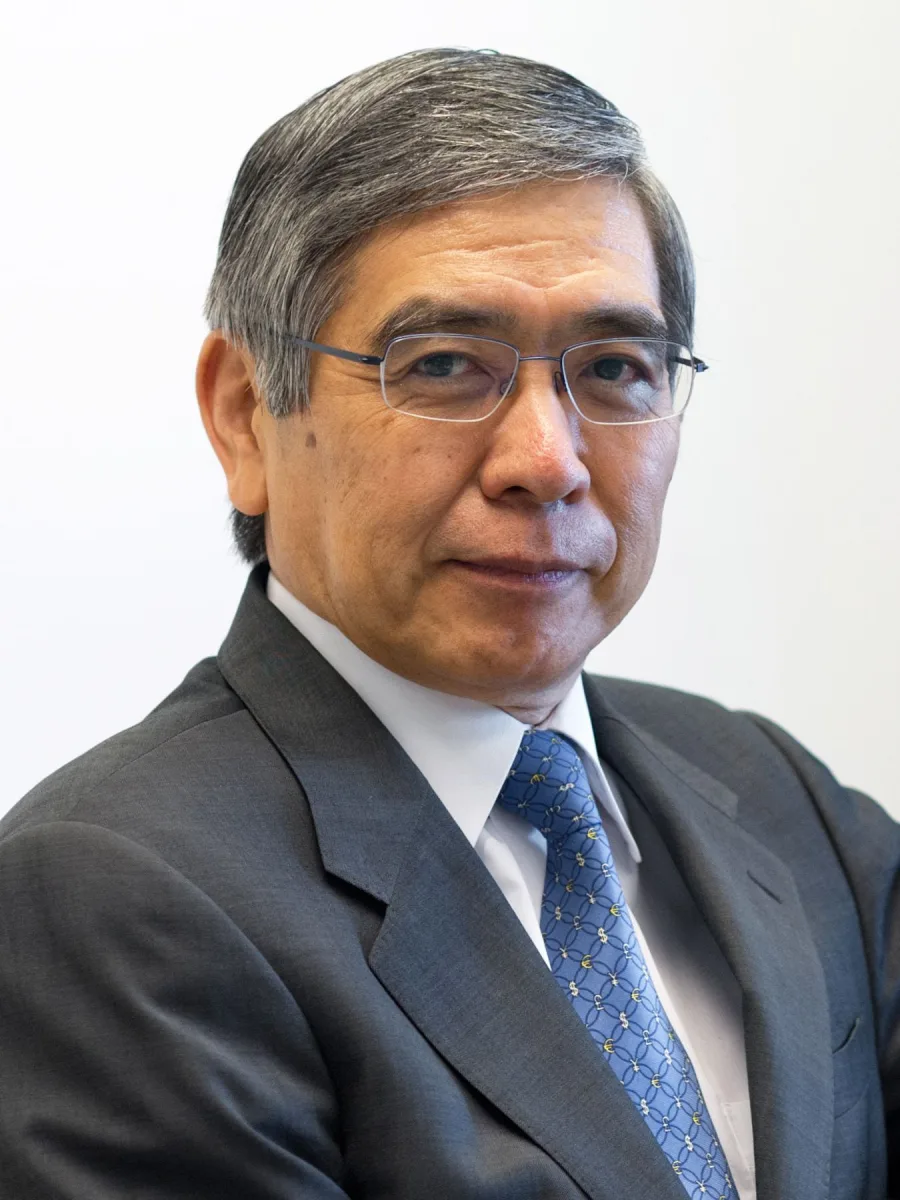
黒田東彦氏は財務省出身の経済官僚であり、アジア開発銀行(ADB)総裁などを経て、2013年4月に第31代日本銀行総裁に就任しました。当時の日本経済は、長いデフレ不況と超円高に苦しんでおり、従来の金融政策の枠組みでは景気浮揚が難しいと判断されていました。
そこで黒田氏が打ち出したのが、これまでの常識を覆す「量的・質的金融緩和(通称:異次元の金融緩和)」です。国債の保有量を2年間で2倍に増やすという大胆な目標を掲げ、市場へ圧倒的な規模のマネーを供給することで、市場参加者のインフレ期待を高める戦略をとりました。この政策は、当時の政権が推進した経済政策「アベノミクス」の金融面を支える強力なエンジンとなりました。
歴代日銀総裁における位置づけと金融政策変遷の軌跡
歴代の日銀総裁と比較しても、黒田氏ほどドラスティックに政策手法を変化させ、長期にわたって日本経済の中心に君臨した総裁は稀有です。当初の量的・質的緩和から始まり、物価目標2%の達成が想定以上に時間を要したことから、政策の微修正と新たな枠組みの導入が迫られました。
以下の表は、黒田総裁の任期中における主要な金融政策の変遷と、日本経済への主な影響をまとめたものです。
| 時期・局面 | 導入された主な政策 | 政策の目的と狙い | 経済・市場への波及効果 |
|---|---|---|---|
| 2013年4月 | 量的・質的金融緩和(QQE) | 国債の大量買入れによりマネタリーベースを2年間で2倍にする | 株価上昇、円安進行、デフレ心理の緩和 |
| 2016年1月 | マイナス金利付き量的・質的金融緩和 | 民間銀行が日銀に預ける当座預金の一部にマイナス金利を適用 | 貸出金利の低下、金融機関の収益圧迫への懸念 |
| 2016年9月 | イールドカーブコントロール(YCC) | 長期金利(10年国債金利)と短期金利の誘導目標を設定 | 金利の過度な低下を抑制しつつ金融緩和を持続可能にする |
| 2023年4月 | 任期満了に伴う退任 | 大規模な金融緩和の継続と副作用の点検 | 後任の植田和男総裁への枠組み継承と正常化への布石 |
マイナス金利政策とイールドカーブコントロール(YCC)のメカニズム
2016年に導入された「マイナス金利政策」と「イールドカーブコントロール(YCC)」は、黒田総裁の任期後半を象徴する極めて重要な制度的変更です。これらは、無制限の国債買い入れを維持しつつ、金融機関の収益悪化や債券市場の機能低下という副作用に対処するために考案されました。
YCCにより、日銀は10年物国債金利が一定の変動幅(当初はプラスマイナス0.1%程度、後に拡大)に収まるよう、指定した利回りでの無制限の国債買入れ(指し値オペ)を実施しました。これにより、市場の金利上昇圧力が徹底的に抑え込まれましたが、同時に国債市場の流動性が低下するという課題も残しました。
物価安定の目標と円安の背景に潜むジレンマ
黒田総裁が掲げた「2年で物価安定の目標2%を達成する」という公約は、当初の想定よりも大幅に遅れました。長年にわたるデフレマインドが根強く残っていたためです。しかし、任期の後半からウクライナ情勢等に端を発する世界的な資源高やエネルギー価格の高騰が重なり、国内の物価や消費者物価指数(CPI)は上昇基調に転じました。
一方で、日銀が金利を低く抑え続けた金融緩和姿勢は、米国をはじめとする主要中央銀行が急激な利上げを行う中で、日米金利差の拡大を意識させ、歴史的な円安・ドル高を招く大きな要因となりました。輸入物価の上昇を通じた生活必需品の値上がりは、国民生活に重い負担感を与えるという批判を浴びる一方、輸出企業にとっては業績を押し上げる追い風ともなり、評価が大きく分かれる要因となりました。
金融政策決定会合での意思決定と市場との対話
毎月のように開催された金融政策決定会合は、世界の金融市場が最も注目するイベントの一つでした。黒田総裁は、市場の予想の斜め上を行くサプライズを好む傾向があり、2016年のマイナス金利導入や、2022年12月のYCCの変動幅拡大(事実上の金利上限引き上げ)などは、市場関係者に大きな衝撃を与えました。
事前のリークを防ぎ、市場の過度な混乱や思惑を封じるという強固な意志決定プロセスが貫かれた一方で、市場とのコミュニケーションの難しさが指摘されることもありました。金融政策の変更が突然行われることで、一時的な為替の乱高下や株式市場のボラティリティ上昇を招く場面も見られました。
退任後の評価と後任・植田和男総裁への継承
2023年4月に10年の任期を終えて退任した黒田東彦氏に対する評価は、経済学者の間でも、一般の世論の間でも評価が二分しています。「デフレからの脱却を決定づけ、雇用環境の改善や企業収益の過去最高益更新に貢献した」という絶賛の声がある一方で、「長期化した低金利が金融機関の経営基盤を揺るがし、賃金上昇を伴わない物価高と円安を固定化させた」という厳しい批判も存在します。
その後、バトンを受け継いだ植田和男新総裁のもとで、マイナス金利の解除やYCCの撤廃など、大規模な金融緩和の「正常化」に向けた歴史的なステップが踏み出されています。これらの舵取りが可能となった背景には、黒田氏が10年間にわたって作り上げた経済の基盤と、そこから得られた膨大な政策運営の教訓があることは間違いありません。
【日銀総裁黒田】に関するよくある質問(FAQ)
Q1:黒田東彦氏が行った「異次元の金融緩和」の最大の目的は何ですか?
A1:長年日本経済を停滞させていたデフレ心理を払拭し、日銀が掲げる「物価安定の目標2%」を早期に達成して経済の持続的な成長を実現することでした。
Q2:マイナス金利政策やイールドカーブコントロールはどのような影響を与えましたか?
A2:住宅ローン金利の低下や企業の資金調達コスト削減というメリットを生んだ反面、銀行の利ザヤ縮小や国債市場の機能低下、さらには円安の進行を加速させたという副作用が指摘されています。
Q3:退任後の現在の日本銀行の政策にはどのように繋がっていますか?
A3:黒田氏が10年間にわたって維持した大規模緩和の土台があり、後任の植田和男総裁のもとで物価と賃金の好循環を確認しながら、徐々に通常の金融政策へと舵を切る(正常化する)プロセスへと移行しています。
黒田東彦前日銀総裁が日本の金融政策史に残した足跡は、極めて巨大かつ複雑なものです。前例のない手法を総動員してデフレの呪縛に挑んだ10年間は、日本経済に明るい兆しをもたらしたと同時に、長期化による歪みや為替への影響という深刻な宿題も残しました。
現在進行形の金融正常化の成否を見極める上でも、黒田時代における実験的な金融政策の功罪を冷静に分析し、今後の日本経済が目指すべき持続可能な成長と物価安定のバランスを正しく理解することが、私たちにとって極めて重要な判断基準となります。