マイナンバーカードの口座紐付けが怖いと感じる背景には、主に次の5つの不安がある。
1. 国に銀行口座や預金残高を把握されるのではないか。
2. 給料や買い物などの入出金履歴まで見られるのではないか。
3. 登録した銀行口座から税金や社会保険料が引き落とされるのではないか。
4. マイナンバーや口座情報が漏洩し、詐欺や不正利用につながるのではないか。
5. 一度登録すると解除できず、将来的に利用範囲が広がるのではないか。
これらの心配は、すべて同じ問題ではない。制度上できること、できないこと、過去に実際に起きたトラブルを分けて考える必要がある。
公金受取口座は銀行口座を監視する制度ではない一般に「マイナンバーカードと銀行口座の紐付け」と呼ばれているものの、多くの人が不安を感じているのは、公金受取口座登録制度のことだ。
この制度は、金融機関に持っている預貯金口座を1人につき1口座、国(デジタル庁)に登録し、給付金などの受取先として利用する仕組みである。
例えば、児童手当、年金、所得税の還付金、災害時の給付金などを受け取る際、あらかじめ口座を登録しておけば、申請時に口座情報を毎回記入したり、通帳のコピーを提出したりする手間を省ける。
2026年7月28日更新のデジタル庁のFAQでも、制度の目的は公的給付の迅速化と手続きの簡略化と説明されている。
つまり、登録の目的はお金を振り込むための口座を特定することであり、銀行口座の日常的な動きを監視することではない。
ただし、氏名や住所、生年月日と口座番号などの個人情報を国のシステムに登録すること自体は事実だ。情報を集中管理することへの不安や、行政機関による情報管理の正確性を心配することには合理性がある。
登録は強制ではない!カードを持っていても口座登録は別見落とされがちなのが、マイナンバーカードを取得することと、公金受取口座を登録することは別の手続きだという点だ。
マイナンバーカードを持っていても、公金受取口座を登録する義務はない。
登録しないことによる罰則もなく、登録しなかったからといって給付金を受け取る権利そのものがなくなるわけではない。
ただし、給付金を申請するたびに口座情報を記入し、通帳やキャッシュカードのコピーなどを提出する従来の手続きが必要になる。
利便性を優先するか、行政への口座情報の事前登録を避けるかは、本人が判断できる。
【国に知られる情報を検証】預金残高・取引履歴・税金の引き落としは?
口座紐付けを怖いと感じる人にとって、最も気になるのが「国にどこまで自分のお金の情報を知られるのか」という問題だ。
デジタル庁のFAQには、預金残高、入出金履歴、税金の引き落とし、不正利用について、それぞれ明確な説明が掲載されている。
1. 預金残高は国に知られる?公金受取口座を登録したことによって、銀行が国に預金残高を通知する仕組みにはなっていない。
登録時にデジタル庁が取得するのは、給付金を振り込むために必要な口座情報などだ。
具体的には、金融機関名、支店名、口座種別、口座番号、口座名義などが対象になる。
したがって、公金受取口座の登録をしただけで、普通預金にいくら入っているか、定期預金をいくら持っているかといった残高情報が自動的に送信されるわけではない。
2. 銀行口座の取引履歴まで見られる?こちらも、公金受取口座の登録によって入出金履歴を把握することはないとデジタル庁は説明している。
例えば、次のような日常的な取引が、公金受取口座の登録だけで自動的に国へ提供されることはない。
- 給料や賞与の振込履歴
- スーパーやコンビニでの買い物
- クレジットカードの引き落とし
- 家賃や住宅ローンの支払い
- 家族や友人への送金
- ATMでの現金の引き出し
ただし、ここで誤解してはいけないのが、行政機関が法律に基づいて預貯金情報を確認する権限までなくなるわけではないという点だ。
税務調査や社会保障制度における資力調査など、法令上の要件を満たす場合には、従来から認められている手続きによって口座情報が確認されることがある。
これは公金受取口座を登録したことによって新しく発生する権限ではない。
3. 登録した銀行口座から税金が引き落とされる?公金受取口座の登録によって、税金が自動的に引き落とされることはない。
ここは特に誤解が多い部分だ。
公金受取口座は、国や自治体から個人にお金を振り込むための受取先として登録するものだ。
一方、税金の口座振替は、納税者が別途申し込むなどして設定する支払いの仕組みである。
したがって、所得税の還付金を受け取るために登録した口座から、住民税や固定資産税が勝手に引き落とされるようになるわけではない。
以前から銀行口座振替を申し込んでいる税金や公共料金などがある場合は、その既存の契約に従って引き落としが行われる。公金受取口座の登録とは別問題だ。
4. マイナンバーを知られたら預金を引き出される?デジタル庁のFAQでは、マイナンバーやマイナンバーカードだけで、公金受取口座から預貯金を引き出すことはできないと説明している。
銀行口座からの出金には、金融機関が定める本人確認や認証などの手続きが必要になる。
ただし、これは不正利用の可能性が完全にゼロという意味ではない。
マイナンバーカードの盗難、暗証番号の漏洩、フィッシング詐欺、ネットバンキングのアカウント乗っ取りなどは、別のセキュリティ問題として注意しなければならない。
カードを紛失した場合は、警察への届け出とマイナンバー総合フリーダイヤルへの連絡を行い、カードの一時利用停止を依頼することが大切だ。
【制度の違いを比較】公金受取口座と預貯金口座付番制度は別物
マイナンバーと銀行口座の関係で混乱が生じやすい最大の理由は、似た名前の制度が複数存在することだ。
特に区別しておきたいのが、公金受取口座登録制度と預貯金口座付番制度である。
両者は目的も登録先も異なる。
| 比較項目 | 公金受取口座登録制度 | 預貯金口座付番制度 |
|---|---|---|
| 主な目的 | 公的給付金の受け取り | 相続・災害時などの口座所在確認 |
| 登録先 | 国(デジタル庁) | 金融機関 |
| 対象口座 | 本人名義の1口座 | 届け出た金融機関にある対象口座 |
| 登録方法 | マイナポータル、金融機関など | 金融機関またはマイナポータル |
| 任意性 | 任意 | 本人の意思による届出 |
| 預金残高の自動通知 | 登録によって通知されない | 付番を理由に通知されない |
| 取引履歴の自動通知 | 登録によって把握されない | 付番を理由に通知されない |
| 解除・取消し | マイナポータルや金融機関で抹消可能 | 原則として付番完了後の取消しはできない |
出典:デジタル庁「公金受取口座登録制度の概要」「預貯金口座付番制度に関するFAQ」。
公金受取口座登録制度とは公金受取口座は、給付金を受け取るための口座を国に登録する制度だ。
登録対象は本人名義の1口座に限られ、家族名義の口座を登録することはできない。
登録した口座情報は、給付金を支給する行政機関等に必要な範囲で提供される。
預貯金口座付番制度とは一方、預貯金口座付番制度は、金融機関にマイナンバーを届け出て、口座と個人番号を関連付ける制度である。
相続や災害時に、マイナンバーを手掛かりとして預貯金口座の所在を確認しやすくすることが主な目的だ。
2026年3月31日更新のデジタル庁FAQによると、付番をきっかけに金融機関が預金残高を国へ通知することはない。
ただし、公金受取口座と違って、預貯金口座付番制度は付番完了後の取消しが原則できない。
この違いは非常に重要だ。
「給付金を受け取る口座を登録したい」という人と、「銀行に保有する複数の口座をマイナンバーで管理できるようにしたい」という人では、確認すべき制度が異なる。
【誤登録問題の真相】2023年の個人情報漏洩と2025年の約2万口座問題
マイナンバーカードの口座紐付けが怖いという声には、実際に発生した誤登録問題が影響している。
ここで注目したいのは、単なる制度への不信感ではなく、行政の登録作業やデータ連携の過程で具体的な問題が起きたという事実だ。
2023年5月:自治体の共用端末で誤登録が発生2023年5月、公金受取口座の登録支援を実施していた自治体の窓口で、他人の口座情報が別人のアカウントに登録される事案が明らかになった。
デジタル庁の説明によると、主な原因は共用端末でのログアウト忘れだった。
具体的には、先に手続きを行った人がマイナポータルからログアウトしないまま端末を離れ、その後に別の人が同じ端末を使用した。
その結果、後から手続きした人の銀行口座が、先にログインしていた人のアカウントに登録されてしまった。
これは銀行口座とマイナンバーの情報を扱う現場で、本人確認と端末管理が十分でなかったことを示す事例だ。
2023年10月:別人が口座情報を閲覧できる問題を公表2023年10月20日、デジタル庁は誤登録された口座情報が別人のマイナポータルから閲覧可能になっていた事案について、改めて公表した。
閲覧できる状態だった情報には、次の内容が含まれていた。
- 口座名義のカナ氏名
- 銀行名
- 支店名
- 口座種別
- 口座番号
つまり、単に別人の口座が登録されていたというだけではなく、他人の口座情報が閲覧可能になっていたという問題だった。
デジタル庁は2023年6月8日以降、誤登録の可能性が高いアカウントについて口座情報の閲覧を停止する措置を講じた。
加えて、口座登録の開始時だけでなく、登録完了時にもマイナンバーカードを読み込ませ、手続きを行う人が途中で入れ替わっていないか確認する機能を追加した。
同庁は、当該事案に関する誤登録口座情報の不正利用被害は確認されていないと説明している。
2024年:会計検査院が1,186件の誤登録を確認2024年5月に公表された会計検査院の報告書では、政府のマイナンバー総点検に関連して、公金受取口座情報の誤登録が1,186件確認されたと整理されている。
これは総点検で確認された他人の口座情報の誤登録件数であり、家族などの口座を登録したと考えられるケースは除外されている。
同報告書では、本人からマイナンバーの提供がなかった際に、関係機関が住民基本台帳ネットワークを通じて番号を取得する過程などで、別人の情報と紐付けられたことが主な原因の一つとして示された。
再発防止策として、本人確認方法の見直しや照会時の確認項目の厳格化などが進められた。
2025年4月:約2万口座が誤って利用停止にさらに見逃せないのが、2025年4月16日にデジタル庁が公表した別のトラブルだ。
金融機関から連携された情報に、実際には公金受取口座として利用可能な口座が含まれていたにもかかわらず、デジタル庁が約2万口座について利用できない状態にする措置を講じていた。
対象者には「公金受取口座の登録が無効になっています」という趣旨のお知らせが送られた。
デジタル庁は誤った措置と通知について謝罪し、対象者への連絡や利用できない状態の解消、金融機関への情報共有などを進めると発表した。
この問題は、預金残高や取引履歴が漏れた事案ではない。しかし、金融機関と行政機関のデータ連携に誤りがあれば、給付金の受取に支障が出る可能性があることを示した。
誤登録問題から見える本当のリスク一連の事案から見えてくるのは、口座紐付け制度のリスクが必ずしも「国に預金を監視されること」ではないという点だ。
むしろ、次の3つが現実的な注意点になる。
1. 本人確認や事務処理のミスによる誤登録。
2. 登録情報を別人が閲覧できる状態になる情報管理上の問題。
3. 金融機関と行政機関のデータ連携ミスによる口座利用停止や給付の遅延。
制度の安全性は、法律上の利用目的だけでなく、実際の運用や再発防止策が機能しているかによっても評価する必要がある。
【登録状況の確認・解除方法】マイナポータルで自分の口座をチェック
すでに口座を登録している人や、過去に自治体の窓口で登録支援を受けた人は、自分の登録内容を確認しておくと安心だ。
登録した覚えがない場合でも、確定申告や年金請求など、別の手続きから登録されている可能性がある。
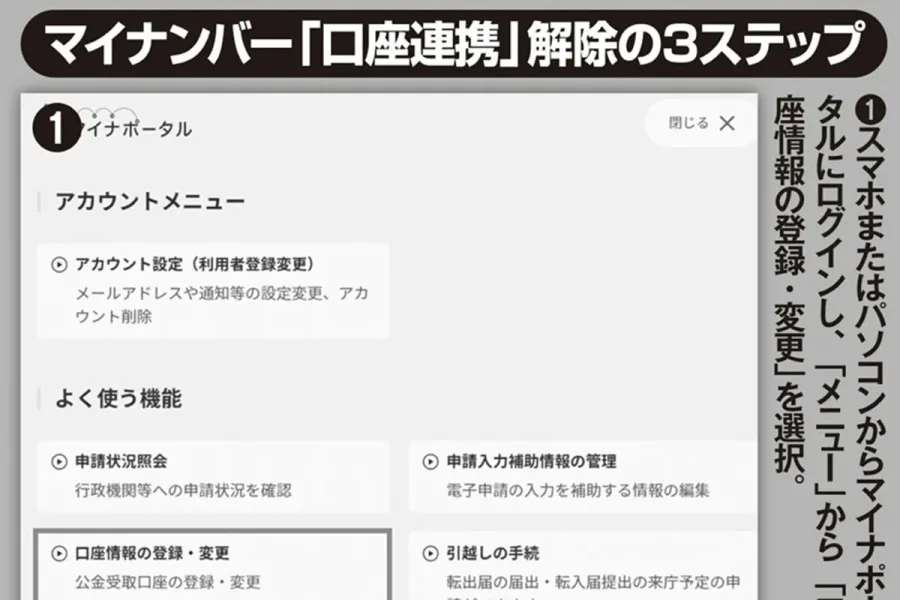
デジタル庁によると、登録状況の確認はマイナポータルから行える。
公金受取口座の登録状況を確認する手順基本的な確認手順は次のとおりだ。
STEP1:マイナポータルにログインする
スマートフォンなどにマイナポータルアプリを用意し、自分のマイナンバーカードを使ってログインする。
STEP2:「公金受取口座」を選択する
ホーム画面の「公金受取口座」、または「やること」タブにある「口座情報の登録」を選択する。
STEP3:登録状況を確認する
表示されたページで、登録の有無と口座情報を確認する。
特に次の項目をチェックしたい。
- 金融機関名
- 支店名
- 口座種別
- 口座番号
- 口座名義
自分が登録した覚えのある口座と一致しているか、名義が本人のものになっているかを確認することが大切だ。
公金受取口座を解除する方法登録した口座を使いたくない場合は、マイナポータルまたは対応している金融機関で抹消手続きができる。
マイナポータルから行う場合は、ログイン後に公金受取口座の登録状況を確認し、変更・抹消に関する手続きを進める。
登録口座を別の銀行口座に変更したい場合も、同じく変更手続きを利用できる。
また、2025年4月からは金融機関の窓口等でも登録・変更・抹消の手続きが可能になった。ただし、すべての金融機関が対応しているわけではないため、事前確認が必要だ。
解除するときに注意したい3つのこと1. 受給中の給付金や年金への影響
すでに給付金や年金の振込手続きが進んでいる場合、口座を変更・抹消したタイミングによって、変更前の口座や変更後の口座に振り込まれることがある。
抹消によって振込先を特定できなくなり、振込ができなくなる可能性もある。
給付金や年金を受け取っている場合は、支給元の行政機関に確認してから変更するのが安全だ。
2. 確定申告だけでは抹消できない
確定申告の還付手続きでは、公金受取口座の登録や変更はできるが、登録の抹消はできない。
抹消したい場合は、マイナポータルまたは金融機関で手続きを行う必要がある。
3. 口座情報の変更も忘れない
結婚などで氏名や口座名義が変わった場合、引っ越しなどで住所が変わった場合も、登録情報を確認して必要な変更を行う。
登録した口座を解約した場合も、放置せずに変更または抹消することが大切だ。
メールや通知を装った詐欺にも注意公金受取口座の登録状況を確認する際には、偽メールやフィッシング詐欺にも注意したい。
デジタル庁のFAQによると、同庁から自動送信される公金受取口座関連のメールには、ウェブサイトへのリンクや添付ファイルは含まれない。
不審なメールを受け取った場合、本文のリンクをクリックするのではなく、普段使用している方法でマイナポータルにログインし、「お知らせ」を確認するのが安全だ。
また、公金受取口座の登録で銀行口座の暗証番号やネットバンキングのパスワードを聞かれることはない。
これらの情報を要求された場合は、正規の登録手続きではない可能性を疑うべきだ。
【プロの結論】マイナンバーカードの口座紐付けは登録すべき?
公金受取口座の登録には、給付金を受け取る際の手間を減らせるメリットがある。
一方、行政機関に自分の銀行口座情報をあらかじめ提供することになるため、個人情報の管理に慎重な人が登録をためらうのも自然なことだ。
判断するときは、漠然とした不安ではなく、制度の利便性と情報管理上のリスクを比較することが大切になる。
登録するメリット- 給付金申請時に口座情報を何度も記入する手間を減らせる。
- 通帳やキャッシュカードのコピーを提出する手間を省ける。
- 対象となる給付金の振込手続きが簡略化される。
- 災害時など、迅速な給付が求められる場面で役立つ可能性がある。
- 氏名、住所、生年月日、口座番号などを国に登録する必要がある。
- 登録ミスや行政側のデータ処理ミスが発生する可能性はゼロではない。
- 口座情報を変更した際には、登録内容も更新する必要がある。
- 登録した口座が給付金の受取先として利用されるため、振込先の管理が必要になる。
- 情報管理への不安がある場合、事前登録そのものが心理的な負担になる。
給付金や年金、還付金などを受け取る機会があり、申請手続きを簡単にしたい人にはメリットがある。
また、口座情報を正確に管理し、登録内容を定期的に確認できる人にも向いている。
登録を急がなくてもよい人次のような人は、無理に登録する必要はない。
- 行政機関への口座情報の事前提供に抵抗がある。
- 給付金を申請するたびに口座情報を提出する方法で問題ない。
- 誤登録や情報管理のリスクについて納得できていない。
- 制度の内容を十分に理解してから判断したい。
公金受取口座は任意制度であるため、登録を見送ることも正当な選択肢だ。
【マイナンバーカードの口座紐付けが怖い人】に関するよくある質問(FAQ)
Q1:マイナンバーカードに銀行口座を紐付けると、国に預金残高が知られますか?
A1:公金受取口座を登録しただけで、預金残高が国に自動通知されることはない。デジタル庁も、口座登録によって残高や取引履歴を把握することはないと説明している。ただし、法律に基づく税務調査や社会保障の資力調査などは別の制度である。
Q2:公金受取口座を登録しないと給付金を受け取れませんか?
A2:受け取れる。登録は任意であり、未登録でも給付金の申請は可能。ただし、申請のたびに口座情報の記入や通帳などのコピーの提出が必要になる。
Q3:公金受取口座から税金が勝手に引き落とされることはありますか?
A3:公金受取口座の登録だけで税金が引き落とされることはない。税金の口座振替を別途申し込んでいる場合は、その契約に基づいて引き落とされる。
Q4:一度登録した公金受取口座は解除できますか?
A4:解除できる。マイナポータルまたは対応金融機関で抹消手続きを行える。なお、預貯金口座付番制度は別制度であり、付番完了後の取消しは原則できない。
Q5:家族名義の銀行口座を公金受取口座にできますか?
A5:できない。公金受取口座は本人名義の口座に限られ、1人につき1口座を登録する仕組みとなっている。
Q6:マイナンバーが他人に知られたら銀行口座を不正利用されますか?
A6:マイナンバーだけで公金受取口座から預金を引き出すことはできない。ただし、カードの盗難や暗証番号の漏洩、フィッシング詐欺などには注意が必要だ。
マイナンバーカードの口座紐付けが怖いという不安について、2026年10月時点のデジタル庁のFAQや過去の公表資料を確認すると、いくつかの重要な事実が分かる。
公金受取口座を登録しただけで、預金残高や銀行の取引履歴が国に自動的に知られることはない。税金が勝手に引き落とされることもなく、マイナンバーだけで預金を引き出すこともできない。
一方、2023年には他人の口座情報が閲覧可能になる誤登録問題が発生し、2024年の会計検査院の報告では1,186件の誤登録が整理された。2025年にも約2万口座が誤って利用できなくなる問題が公表されている。
こうした経緯を踏まえると、制度の仕組みそのものと、個人情報を取り扱う現場の運用品質は分けて評価する必要がある。
最も大切なのは、登録するかどうかを自分で判断し、登録した場合は口座情報が正しいか定期的に確認することだ。
給付金の受け取りを簡単にしたい人には登録するメリットがある。一方、個人情報を事前に国へ登録することに抵抗がある人は、無理に登録する必要はない。
マイナンバーカードを持っているからといって、銀行口座まで必ず紐付けなければならないわけではない。制度の利便性と自分が許容できる情報管理上のリスクを比較し、納得できる選択をすることが、後悔しないための判断基準になる。
主な参照資料:デジタル庁「公金受取口座登録制度の概要」(2026年7月28日更新)、「公金受取口座に関する手続き」(2026年7月28日更新)、「預貯金口座付番制度FAQ」(2026年3月31日更新)、会計検査院の2024年5月報告、デジタル庁の2023年・2025年公表資料。