不慮の事故は、個人の保険契約だけでなく、国の人口動態統計でも重要な分類項目です。
厚生労働省は、毎年公表する人口動態統計において、死亡原因を分類し、交通事故や転倒、溺水、窒息などの状況を集計しています。
2025年の不慮の事故による死亡者数は4万5,068人2026年9月30日に厚生労働省が公表した「令和7年(2025)人口動態統計(確定数)」によると、2025年の不慮の事故による死亡者数は4万5,068人でした。
これは全死亡者数158万9,533人の約2.8%に相当し、主な死因の順位では第7位です。
なお、冒頭に示した4万5,011人は同年の概数値であり、9月30日公表の確定数では4万5,068人に更新されています。以下は確定数に基づいて整理します。
2025年の事故類型別死亡者数厚生労働省の統計表に掲載された主な事故類型は次のとおりです。
- 転倒・転落・墜落:11,963人
- 不慮の溺死及び溺水:10,065人
- 不慮の窒息:8,059人
- 交通事故:3,348人
- その他の不慮の事故:10,120人
- 煙、火及び火炎への曝露:968人
- 有害物質による不慮の中毒及び有害物質への曝露:545人
特に注目したいのは、交通事故よりも転倒・転落・墜落による死亡者数が多いことです。
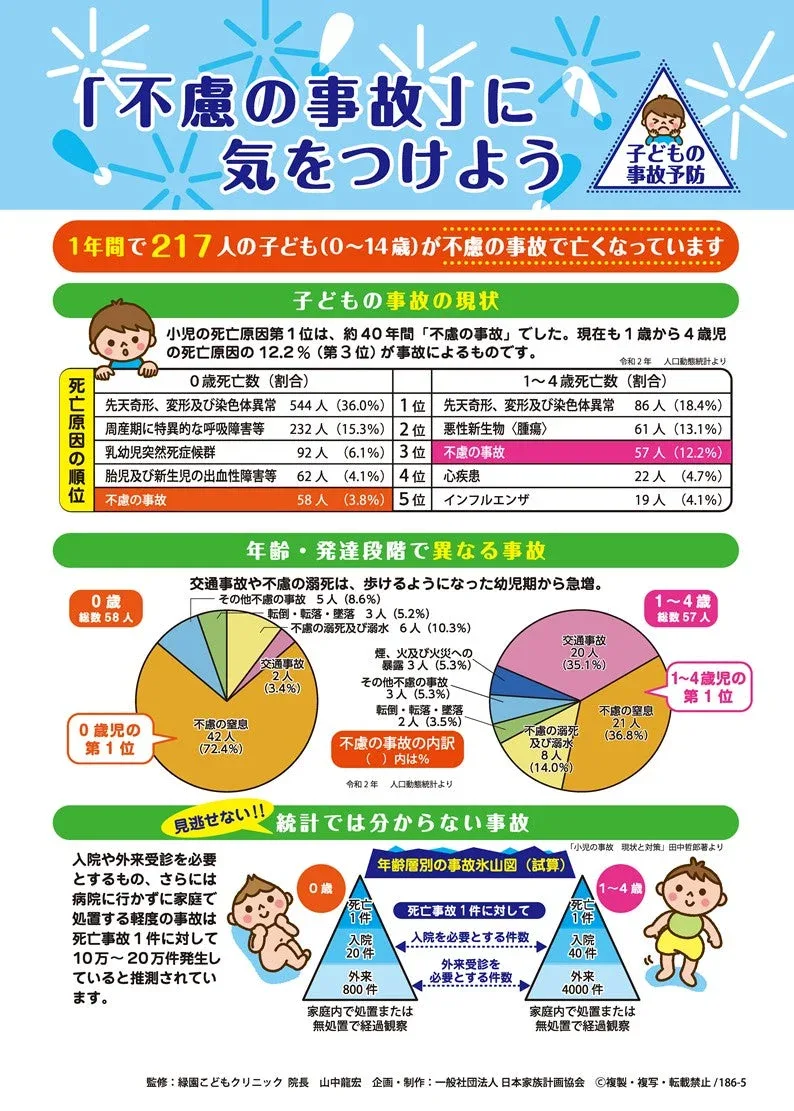
不慮の事故という言葉から自動車事故を連想する人は少なくありませんが、実際の死亡統計では、家庭や日常生活の中で起こる転倒、水難、窒息などが大きな割合を占めています。
厚生労働省の統計とICD-10による死因分類人口動態統計では、WHO(世界保健機関)が定める国際疾病分類であるICDに準拠した分類体系が使用されています。
ICD-10では、傷病及び死亡の外因を分類する第20章が設けられ、不慮の事故、自殺、他殺などが区別されています。
不慮の事故に関係する主な分類は、次のとおりです。
- 交通事故
- 転倒・転落・墜落
- 不慮の溺死及び溺水
- 不慮の窒息
- 煙、火及び火炎への曝露
- 有害物質による不慮の中毒
ここで押さえておきたいのは、人口動態統計における分類と、保険会社による事故認定は目的が異なることです。
統計では死亡原因を共通の基準で整理しますが、保険会社は個別の契約約款に照らして保険金の支払い可否を判断します。統計上の不慮の事故に該当するからといって、必ず保険金が支払われるわけではありません。
2027年からICD-11へ移行する点にも注目2026年の統計制度に関する大きな変更として、ICD-11への移行があります。
厚生労働省によると、国内の疾病、傷害及び死因の統計分類は、2027年1月1日からICD-11準拠の新しい分類体系に移行する予定です。
ICD-11は、WHOが2019年に採択し、2022年に発効した国際疾病分類の第11回改訂版です。従来のICD-10から分類体系が拡張され、医学や統計の新しい情報を反映できるようになっています。
2026年12月31日までは従来のICD-10準拠の分類が基本となるため、2025年の死亡統計も従来の分類に基づいています。
今後、事故の発生傾向を長期的に比較する際には、分類体系の変更にも注意が必要です。
【保険金は支払われる?】不慮の事故の保険対象範囲と支払い条件
不慮の事故について調べる人の多くが気になるのは、実際に保険金を受け取れるかどうかという問題です。
結論からいえば、不慮の事故による負傷や死亡であっても、すべての保険から一律に給付されるわけではありません。
保険の種類、契約内容、事故の原因、傷害との因果関係によって判断が変わります。
1.傷害保険の場合傷害保険は、急激・偶然・外来の事故によって身体に傷害を負った場合に補償する保険です。
一般的な補償内容には、次のようなものがあります。
- 死亡保険金
- 後遺障害保険金
- 入院保険金
- 手術保険金
- 通院保険金
例えば、旅行中に転倒して骨折し、入院した場合には、契約で定められた条件を満たせば入院保険金や手術保険金などの対象になる可能性があります。
ただし、通院保障が付いていない契約では、通院しただけでは給付を受けられない場合もあります。
2.生命保険の場合生命保険では、通常の死亡保障と災害死亡に関する特約を分けて確認する必要があります。
一般的な生命保険の死亡保障は、病気による死亡と事故による死亡の両方を保障する商品があります。
一方、災害死亡保険金や災害割増特約は、所定の不慮の事故によって死亡した場合に、通常の死亡保険金とは別に給付する仕組みです。
この場合、単に事故が発生しただけでは足りず、約款で定められた事故に該当し、その事故が死亡の直接の原因となっていることなどが条件になります。
3.医療保険の場合医療保険は、病気やケガによる入院・手術などを保障する商品です。
そのため、傷害保険のように不慮の事故の3要件だけで判断するわけではありません。
例えば、転倒による骨折で入院した場合、医療保険にケガによる入院保障があれば給付対象となる可能性があります。
反対に、通院だけで入院していない場合や、契約上の支払条件に該当しない治療の場合には、給付されないことがあります。
4.自動車保険の場合交通事故による負傷については、自動車保険の補償も確認する必要があります。
主な補償には次のようなものがあります。
- 対人賠償保険
- 人身傷害保険
- 搭乗者傷害保険
- 自損事故に関する補償
例えば、自動車事故で負傷した場合、相手方への損害賠償とは別に、自分が加入する人身傷害保険などから給付を受けられるケースがあります。
ただし、それぞれの補償には対象となる事故や支払条件が設定されています。
保険金の認定で確認される5つのポイント実際に保険金を請求するときには、次の点を確認すると判断しやすくなります。
1. 契約の有効性: 事故発生時に保険契約が有効だったか。
2. 事故の発生状況: いつ、どこで、どのような出来事が発生したか。
3. 3要件への該当性: 急激・偶然・外来の条件を満たしているか。
4. 因果関係: 事故が負傷や死亡の直接の原因になっているか。
5. 免責事項: 契約上の支払い対象外となる事情がないか。
特に重要なのは、事故と傷害の因果関係です。
例えば、事故の後に入院したという時間的な順序だけでは、事故による傷害と認定されるとは限りません。診断書や診療記録などを通じて、事故と身体の損傷との関係が確認されます。
日本損害保険協会も、保険金の支払い条件や免責事項は契約内容によって異なると説明しています。
【要注意】不慮の事故でも保険金が支払われないケースと請求時の確認事項
事故が実際に発生していても、保険金が支払われないケースがあります。
その理由は、事故が3要件を満たしていない場合と、約款上の免責事項に該当する場合に大きく分けられます。
保険金が支払われない代表的なケース① 故意による傷害
本人が意図して自分の身体を傷つけた場合や、契約上の免責事項に該当する故意の行為による負傷は、補償対象外となることがあります。
② 自殺行為・犯罪行為・闘争行為
自殺行為、犯罪行為、けんかなどの闘争行為によって生じた傷害は、一般的な傷害保険の免責事項として定められている場合があります。
③ 病気が事故の原因となっている場合
脳疾患や心疾患など、身体内部の病気が原因で発生した転倒や負傷は、外来性の要件を満たさない可能性があります。
ただし、持病があるという理由だけで一律に対象外となるわけではありません。事故が傷害の原因となったか、病気がどの程度影響したかが判断されます。
④ 無免許運転・酒酔い運転など
無資格運転や酒気帯び運転、麻薬などの使用による運転で発生した事故は、免責事項に該当することがあります。
⑤ 長期間の負荷によって発生した身体の異常
靴ずれ、しもやけ、テニス肘などは、継続的な作用によって発生するため、急激性が認められない代表例です。
⑥ 熱中症や食中毒など
一般的な傷害保険では、熱中症や細菌性・ウイルス性食中毒が基本補償の対象外となる商品があります。
ただし、熱中症については専用の特約を付けることで補償される商品もあります。
⑦ 地震・噴火・津波など
自然災害による傷害は、通常の傷害保険では免責事項として扱われることがあります。特約によって補償範囲が拡張される場合もあります。
⑧ 危険性の高いスポーツ中の事故
山岳登はん、スカイダイビング、ハンググライダーなどは、契約によって補償対象外となる場合があります。
保険金の請求で準備したい資料事故が発生したら、まず加入している保険会社や代理店に連絡し、必要書類を確認することが大切です。
一般的に整理しておきたい情報は次のとおりです。
- 事故が発生した日時と場所
- 事故の具体的な状況
- 負傷した部位や症状
- 医療機関の診断書や診療明細
- 入院・通院の日付
- 治療費などの領収書
- 交通事故の場合は交通事故証明書など
事故直後の状況を記録した写真や、目撃者の情報なども、事故の発生状況を説明する資料として役立つことがあります。
また、保険会社から支払い対象外と判断された場合は、その理由が3要件のどれに該当しないためなのか、免責事項に該当するためなのかを確認してください。
約款の解釈や事実認定に疑問がある場合は、保険会社に再確認を求めるほか、生命保険協会や日本損害保険協会の相談窓口などを利用する方法もあります。
保険金請求で大切なのは、事故があったという事実だけでなく、その事故によってどのような傷害が生じたのかを客観的な資料で説明できることです。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:不慮の事故とは、簡単にいうと何ですか?
A1:本人が意図していない状況で突然発生する事故のことです。傷害保険では、原則として急激性・偶然性・外来性の3要件をすべて満たす必要があります。交通事故、転倒、転落、溺水などが代表例です。
Q2:不慮の事故と病気によるケガはどう違いますか?
A2:不慮の事故は、身体の外部からの作用によって突発的に傷害が発生することが基本です。一方、脳卒中や心疾患などの病気が原因で転倒した場合は、外来性が認められない可能性があります。事故と病気が重なっている場合は、原因や因果関係を個別に判断します。
Q3:不慮の事故なら必ず保険金を受け取れますか?
A3:必ず受け取れるわけではありません。事故が3要件を満たしていても、契約上の免責事項や補償範囲、支払条件に該当しなければ保険金が支払われない場合があります。加入している保険の普通保険約款、特約、免責事項を確認してください。
不慮の事故とは、本人が意図していない状況で発生する事故を指し、保険実務では「急激・偶然・外来」の3要件が基本的な認定基準となります。
交通事故や転倒・転落・墜落、溺水、窒息などは代表的な具体例ですが、事故の発生原因や病気との関係によって判断は異なります。
2025年の厚生労働省人口動態統計確定数では、不慮の事故による死亡者は4万5,068人。中でも転倒・転落・墜落や溺水による死亡が多く、交通事故だけでは捉えきれない日常生活上のリスクが浮かび上がっています。
また、2027年1月には公的な疾病・傷害・死因の統計分類がICD-11へ移行する予定です。事故の発生状況を把握するうえでも、今後の分類変更は押さえておきたいポイントです。
【プロの結論】保険金の判断で見落としてはいけない3つの視点不慮の事故について理解するときは、次の3点を区別が必要です。
1. 日常的な意味と保険上の定義を混同しない。 思いがけない出来事でも、保険上の3要件を満たすとは限りません。
2. 事故の結果だけでなく発生原因を見る。 同じ転倒でも、外部環境が原因なのか、病気によって倒れたのかで判断が変わります。
3. 保険会社ごとの約款と特約を確認する。 同じ事故でも、加入商品や免責事項によって補償の有無が異なります。
不慮の事故は、特別な場所や状況だけで発生するものではありません。家庭内の転倒や入浴中の溺水、食事中の窒息など、普段の生活に潜むリスクも含まれます。
事故を防ぐための生活環境の見直しと、万一に備えた保険内容の確認。この両方を意識することが、自分や家族の安全と生活を守るための現実的な備えになります。