映画『マネー・ショート 華麗なる大逆転』は、2008年のリーマン・ショックを事前に予測し、ウォール街の巨大金融機関を相手に巨額の利益を狙った投資家たちの実話を描いた作品です。クリスチャン・ベール、スティーヴ・カレル、ライアン・ゴズリング、ブラッド・ピットという豪華キャストに加え、アダム・マッケイ監督による独特の演出も話題になりました。2016年の第88回アカデミー賞では脚色賞を受賞しています。
しかし、劇中で描かれる出来事はどこまで本当なのでしょうか。マイケル・バーリの実在モデル、登場人物の相関関係、サブプライムローンやCDSの仕組み、実際の金融危機との違いを理解すると、この映画の見方は大きく変わります。2026年の視点から、作品のあらすじ、史実、評価、金融経済の背景まで整理します。
【作品解説】マネー・ショートのあらすじは?リーマン・ショックを予見した男たちの物語
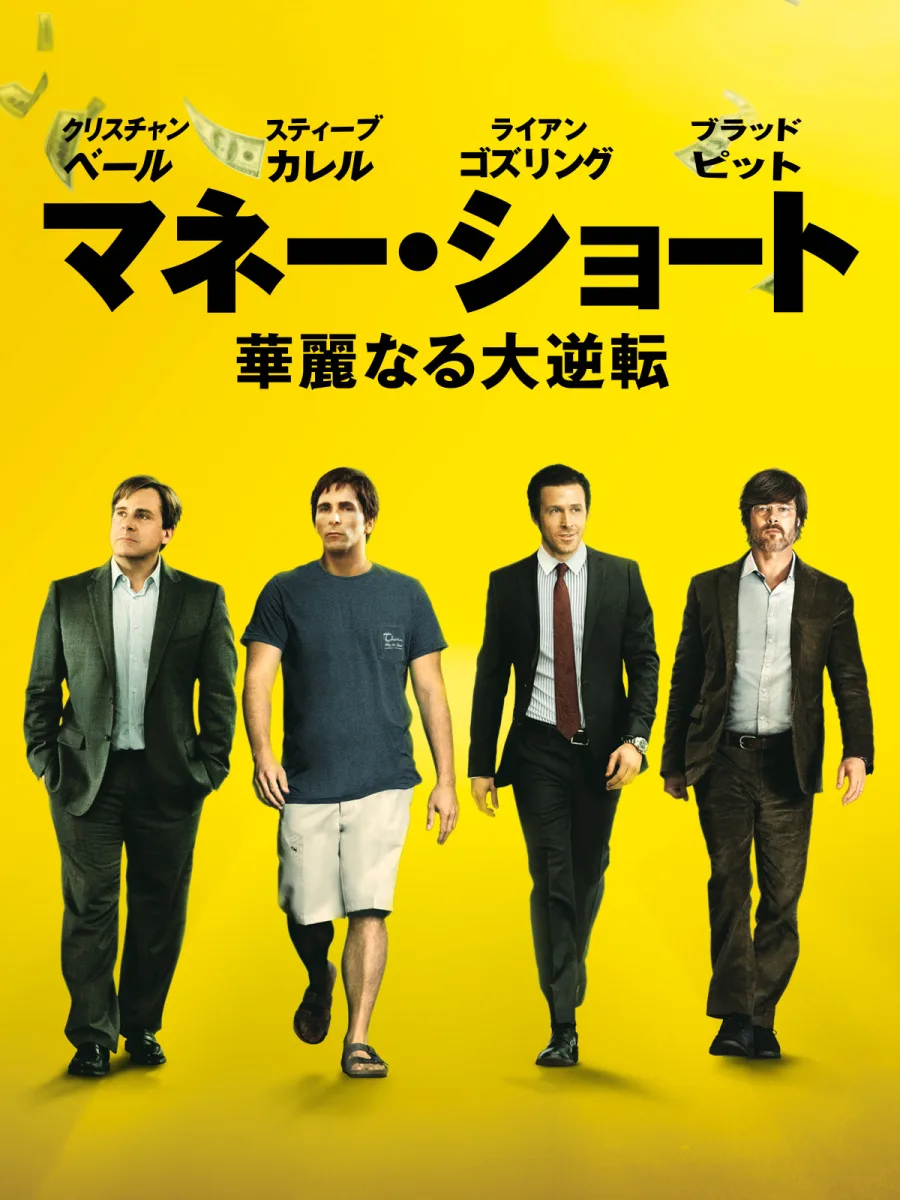
『マネー・ショート 華麗なる大逆転』は、2015年製作のアメリカ映画です。原題は『The Big Short』。日本では2016年3月4日に劇場公開されました。
| 項目 | 内容 |
|---|---|
| 邦題 | マネー・ショート 華麗なる大逆転 |
| 原題 | The Big Short |
| 製作年 | 2015年 |
| 日本公開日 | 2016年3月4日 |
| 上映時間 | 130分 |
| ジャンル | ドラマ・コメディ |
| 監督 | アダム・マッケイ |
| 原作 | マイケル・ルイス『世紀の空売り』 |
| 脚本 | アダム・マッケイ、チャールズ・ランドルフ |
| 配給 | 東和ピクチャーズ |
映画情報サイト「映画.com」と配給元の情報でも、原作や出演者、公開日などが確認できます。
マネー・ショートのあらすじ物語の舞台は、住宅市場が活況を呈していた2005年前後のアメリカです。
当時の金融業界では、住宅ローンを証券化した金融商品が大量に販売されていました。住宅価格は上昇を続け、多くの金融機関や投資家が住宅市場の成長を疑っていませんでした。
ところが、ある投資家は市場の異常に気付きます。
その人物が、クリスチャン・ベール演じるマイケル・バーリです。
ヘッジファンドを運営するバーリは、住宅ローンの契約内容や返済状況を詳細に調べ、信用力の低い借り手にまで大量の住宅ローンが提供されていることを発見します。
彼は、住宅価格が永遠に上がり続けるという市場の前提そのものが間違っていると判断しました。
そこで目を付けたのが、住宅ローン関連証券の信用リスクを取引するCDS(クレジット・デフォルト・スワップ)です。
住宅ローン市場が崩壊すれば利益が発生する契約を金融機関と結び、市場が下落する方向に賭けました。
当初、銀行や市場関係者は彼の判断を信用しません。住宅価格が上がり続けるなか、バーリの投資判断は理解されず、投資家からも批判されます。
一方、銀行側で住宅ローン市場の危険性に気付いたジャレッド・ヴェネット、独自調査を進めるマーク・バウム、若い投資家チームも、それぞれの方法で市場崩壊に備え始めます。
そして2008年、住宅市場の崩壊が金融システム全体に波及。彼らが予測していた危機が現実になっていきます。
この作品の面白さは、単純に投資家が大金を稼ぐ成功物語ではないことです。
彼らが利益を得るためには、数多くの一般家庭が住宅ローンを返済できなくなり、金融機関が損失を抱える必要がありました。
自分たちの予測が正しいと証明されることと、社会にとって望ましい結果になることは、まったく別の問題だったのです。
アダム・マッケイ監督が採用した独特の演出コメディ映画で培ったテンポの速い演出を、金融危機という重いテーマに持ち込んだ監督。複雑な経済用語を映像で説明する手法が本作の大きな特徴です。
マッケイ監督は、難解な金融用語を登場人物の会話だけで説明するのではなく、映画の流れを一度止めて視聴者に解説する演出を取り入れています。
有名なのが、マーゴット・ロビーやセレーナ・ゴメスらが金融用語を説明する場面です。
豪華俳優が出演する作品でありながら、金融商品の仕組みを視聴者に理解させようとする教育的な側面も持っています。
この演出によって、金融に詳しくない人でも、複雑な金融商品がどのように取引されていたのかを視覚的に追いやすくなっています。
【キャスト相関図】クリスチャン・ベールやライアン・ゴズリングの役柄と実在モデル
本作の大きな魅力は、実在の金融関係者をモデルにした人物を、ハリウッドを代表する俳優たちが演じていることです。
特に重要なのは、映画の登場人物と現実の人物が必ずしも同じ名前ではない点です。
主要キャストと実在モデルの対応表| 映画の登場人物 | 俳優 | 実在モデル | 劇中での役割 |
|---|---|---|---|
| マイケル・バーリ | クリスチャン・ベール | マイケル・バーリ | 住宅市場の崩壊を早期に予測 |
| マーク・バウム | スティーヴ・カレル | スティーヴ・アイズマン | 金融業界の問題を調査する投資家 |
| ジャレッド・ヴェネット | ライアン・ゴズリング | グレッグ・リップマン | CDS取引を広める銀行側のトレーダー |
| ベン・リカート | ブラッド・ピット | ベン・ホケット | 若手投資家を支援する元銀行関係者 |
| ジェイミー・シップリー | フィン・ウィットロック | ジェイミー・マイ | 若手投資家チームの一員 |
| チャーリー・ゲラー | ジョン・マガロ | チャーリー・レドリー | 若手投資家チームの一員 |
登場人物と実在モデルの対応は、金融業界の関係者情報や作品の制作背景に関する報道をもとに整理しています。
クリスチャン・ベール:マイケル・バーリ演じた人物:マイケル・バーリ
実在の投資家。医学を学んだ経歴を持ち、独自のデータ分析によって住宅市場の危険性を見抜いたことで知られます。
マイケル・バーリは、2000年に投資会社Scion Capitalを設立した投資家です。
彼の特徴は、世間の評判や市場の雰囲気ではなく、住宅ローンの契約書や金融商品の構造を細かく分析して投資判断を下したことでした。
2005~2006年には、顧客向けの書簡などで住宅ローン市場の崩壊を警告していたと、本人の公開資料にも記されています。
映画で描かれる、周囲から理解されないまま市場崩壊を予測する姿は、実際のバーリの投資活動を反映しています。
スティーヴ・カレル:マーク・バウム演じた人物:マーク・バウム
実在モデル:スティーヴ・アイズマン
金融業界の不透明な取引や住宅ローン市場の実態を追及する投資家を演じています。
スティーヴ・カレルは、コメディ俳優としての知名度が高い一方、本作では怒りや疑念を抱えた投資家を熱演しています。
マーク・バウムは、金融業界の利益至上主義に疑問を持ち、住宅市場の現場を自分の目で調べようとする人物です。
単に市場の下落を予測するだけではなく、なぜ危険な商品が大量に売られ続けているのかという構造的な問題に踏み込むところが特徴です。
ライアン・ゴズリング:ジャレッド・ヴェネット演じた人物:ジャレッド・ヴェネット
実在モデル:グレッグ・リップマン
金融機関側の立場からCDS取引の機会を見つけ、投資家たちを結び付ける人物です。
本作では、観客に向けて物語を説明する役割も担っています。
金融商品の仕組みやウォール街の事情を解説する場面が多く、難しい金融用語を理解するうえで重要なキャラクターです。
ブラッド・ピット:ベン・リカート演じた人物:ベン・リカート
実在モデル:ベン・ホケット
若い投資家たちに金融市場の現実を教える、経験豊富な元銀行関係者です。
ブラッド・ピットは本作の出演者であると同時に、プロデューサーとしても参加しています。
ベン・リカートは、若い投資家たちに市場の仕組みを教える一方、金融危機によって一般の人々が受ける被害にも目を向けています。
映画の中で、利益を得ることの倫理的な問題を考えさせる重要な存在です。
【実話検証】マネー・ショートはどこまで本当?映画と史実の違い
『マネー・ショート』は、実在の人物と金融危機を題材にした作品ですが、ドキュメンタリーではありません。
原作は、ジャーナリストで作家のマイケル・ルイスが2010年に発表したノンフィクションです。
日本語版のタイトルは『世紀の空売り 世界経済の破綻に賭けた男たち』。映画は、この原作をもとに金融危機の裏側をドラマとして再構成しています。
1. マイケル・バーリが住宅市場の崩壊を予測したのは実話これは映画の重要な史実です。
バーリは住宅ローン関連の証券を調査し、借り手の返済能力と金融商品の格付けとの間に大きな矛盾があることに気付きました。
特に問題視したのは、返済能力が十分ではない人々にまで住宅ローンが提供され、それらが安全性の高い金融商品として販売されていたことです。
彼は2005~2006年に市場崩壊の可能性を顧客に警告し、CDSを利用した投資を進めました。
実際に住宅ローン市場が悪化すると、彼の投資判断は大きな利益につながりました。
2. 映画の登場人物には名前を変更した人物がいる映画では、マイケル・バーリのように実名で登場する人物がいる一方、別の名前で描かれた人物もいます。
アダム・マッケイ監督はインタビューで、一部の人物についてプライバシーなどの事情から名前を変更したと説明しています。
例えば、マーク・バウムはスティーヴ・アイズマン、ジャレッド・ヴェネットはグレッグ・リップマンをモデルにしています。
したがって、映画の登場人物名をそのまま実在人物の名前として扱うのは正確ではありません。
3. 会話や人物の行動には映画的な再構成がある映画は130分という限られた時間で、数年間にわたる金融危機の発生と投資家たちの行動を描いています。
そのため、実際には別々の時期に起きた出来事が、物語上は連続した出来事として描かれる場合があります。
また、複雑な金融取引の交渉や人物同士の対立も、観客が理解しやすいように整理されています。
映画のすべての会話や場面が実際に起きたと考えるのではなく、実在の人物と出来事を土台にしたドラマとして理解するのが適切です。
4. 金融危機を予測していたのは映画の4人だけではないここも要点です。
2008年の金融危機をめぐっては、バーリやアイズマンだけでなく、ジョン・ポールソンをはじめとする複数の投資家や金融関係者が住宅市場の下落を予測していました。
米国金融危機調査委員会(FCIC)の最終報告書にも、バーリやアイズマンらによる住宅市場への投資活動が記録されています。
映画はその広大な金融市場の動きを、限られた登場人物の視点から描いているのです。
映画と史実の違いを整理| 比較項目 | 映画の描写 | 実際の歴史 |
|---|---|---|
| マイケル・バーリ | 住宅市場の崩壊を予測 | 実際に住宅ローン関連証券を調査しCDSを購入 |
| 登場人物の名前 | 一部は別名 | 実在人物と対応するモデルが存在 |
| 投資家の行動 | 物語として並行して描写 | それぞれ異なる時期や手法で投資 |
| 金融危機 | 主人公たちの予測が実現 | 多数の金融機関・投資家・規制当局が関与 |
| 金融商品の取引 | 視聴者向けに簡略化 | 複雑な契約やデリバティブ取引が存在 |
| 結果 | 投資家の利益と社会的損失を描く | 世界的な景気後退や住宅差し押さえが発生 |
実話としての信頼性は高いものの、映画の演出と史実を区別することが大切です。
【金融危機の原因】サブプライムローンの仕組みとリーマン・ショックの経緯
映画を深く理解するためには、2008年の金融危機がなぜ起きたのかを知る必要があります。
その出発点となったのが、アメリカのサブプライムローン問題です。
サブプライムローンとは?サブプライムローンとは、信用力が比較的低い借り手向けの住宅ローンです。
一般的に、金融機関は住宅ローンを提供する際、借り手の収入、信用履歴、返済能力などを審査します。
しかし、2000年代前半のアメリカでは、信用力が十分ではない人々にも住宅ローンが積極的に提供されていました。
その背景には、住宅価格が上昇し続けるという市場の期待がありました。
仮に借り手が返済できなくなっても、住宅を売却すればローンを返済できると考えられていたのです。
サブプライムローンが金融危機につながった流れ
① 住宅ローンの拡大
信用力の低い借り手にも住宅ローンを提供
② 住宅ローンの証券化
多数のローンをまとめて住宅ローン担保証券(MBS)に加工
③ 金融商品の大量販売
格付けを付け、世界中の投資家へ販売
④ 住宅価格の下落
借り手が返済できず、住宅ローンの延滞や債務不履行が増加
⑤ 金融機関の損失拡大
MBSやCDOの価値が下落し、金融市場全体に信用不安が拡大
この流れの問題は、住宅ローンの返済能力という基本的なリスクが、証券化によって複雑な金融商品に組み込まれ、世界中に広がったことです。
米連邦準備制度理事会(FRB)の歴史資料も、信用力の低い借り手への融資拡大、住宅価格の上昇、証券化による資金供給が危機の背景にあったと説明しています。
MBSとCDOは何が違う?ここで押さえたいのが、MBSとCDOの関係です。
- MBS(住宅ローン担保証券): 多数の住宅ローンをまとめ、その返済金を裏付けとして発行する証券。
- CDO(債務担保証券): 複数の債権や証券を組み合わせ、リスクや返済順位の異なる商品に分けて販売する金融商品。
MBSは住宅ローンの返済金を基礎にした商品です。
一方、CDOはMBSなどの金融商品を組み込むこともでき、さらに複雑な構造を持っていました。
問題は、もともとの住宅ローンの質が低下していたにもかかわらず、証券化された商品の一部が高い格付けを受け、安全性が高いと評価されていたことです。
米国金融危機調査委員会の最終報告書では、融資基準の低下、格付け機関の評価の問題、投資家による調査不足などが危機を深刻化させた要因として挙げられています。
リーマン・ショックが発生するまでの時系列| 時期 | 主な出来事 | 金融市場への影響 |
|---|---|---|
| 2000年代前半 | サブプライムローンが拡大 | 住宅市場が過熱 |
| 2007年4月 | ニュー・センチュリー・ファイナンシャルが破綻 | サブプライム問題が表面化 |
| 2007年以降 | 住宅ローン関連証券の価値が悪化 | 金融機関の損失が拡大 |
| 2008年3月 | ベアー・スターンズが経営危機に陥り、JPモルガンによる買収へ | 金融市場の信用不安が深刻化 |
| 2008年9月7日 | ファニーメイとフレディマックが政府管理下に入る | 住宅金融市場への公的介入 |
| 2008年9月15日 | リーマン・ブラザーズが破産申請 | 世界的な金融不安が急拡大 |
| 2008年9月16日 | FRBがAIGへの最大850億ドルの融資枠を承認 | 金融システムの連鎖的な崩壊を防ぐ対応 |
この時系列は、米連邦預金保険公社(FDIC)、FRB、セントルイス連銀の金融危機関連資料に基づいています。
特に重要なのが、2008年9月15日のリーマン・ブラザーズの破綻です。
大手投資銀行の破綻によって、金融機関同士が互いの信用力を疑う状況が一気に深まりました。
銀行は資金の貸し出しに慎重になり、企業や個人への融資にも悪影響が広がります。
リーマン・ショックは、単独企業の経営破綻にとどまらず、世界経済全体を揺るがす金融危機へと発展しました。
【金融用語を解説】CDSと空売りの仕組みは?マネー・ショートの核心
『マネー・ショート』で最も重要な金融用語が、CDSと空売りです。
特に注意したいのは、映画で登場人物たちが行っている取引が、一般的な株式の空売りとは異なる点です。
CDS(クレジット・デフォルト・スワップ)とは?CDSとは、特定の債券や企業などの信用リスクを取引する金融派生商品です。
簡単に説明すると、債務不履行が起きた場合に備えて、信用リスクに対する保護を購入する契約です。
仕組みは次のようになります。
CDSの基本構造
1. 投資家が金融機関などからCDSを購入する。
2. 投資家は契約期間中、定期的に保険料に似たプレミアムを支払う。
3. 対象となる債務に契約上の信用事由が発生すると、CDSの売り手が契約に従って支払いを行う。
4. 対象債券の信用状態が悪化すれば、CDSの市場価値が上昇する場合がある。
例えば、ある住宅ローン担保証券の信用リスクが低いと市場で評価されているとします。
投資家は、その証券の価値が大きく下がると予測してCDSを購入します。
その後、住宅ローンの延滞や債務不履行が増えれば、対象証券の信用リスクが高まり、CDSの価値が上昇する可能性があります。
つまり、住宅ローン市場の悪化に備えて利益を狙える仕組みです。
FRBの解説でも、CDSは信用リスクを移転する契約であり、保護を購入する側は売り手に対して定期的にプレミアムを支払うと説明されています。
空売りの仕組みとは?一般的な株式の空売りは、株式を借りて売却し、価格が下落したところで買い戻して返却する取引です。
例えば、次のようなケースです。
株式の空売りの簡単な例
最初の売却価格
1,000円
借りた株式を売却
買い戻し価格
600円
値下がり後に買い戻す
価格差による利益
400円
手数料、借株料、税金などを考慮する前の単純計算です。
反対に、株価が1,000円から1,500円に上がれば、買い戻しに500円余計に必要となり、損失が発生します。
米国証券取引委員会(SEC)も、空売りを借りた証券を売却し、後から市場で同等の証券を買い戻して返却する取引として説明しています。
CDSと一般的な空売りの違い| 比較項目 | 株式の空売り | CDSの購入 |
|---|---|---|
| 取引対象 | 株式 | 債券などの信用リスク |
| 基本的な考え方 | 株価下落を予測 | 債務不履行などの信用悪化を予測 |
| 利益の源泉 | 売却価格と買戻し価格の差 | 契約上の信用事由や市場価値の変動 |
| 主なコスト | 借株料など | 定期的なプレミアム |
| 主なリスク | 株価上昇による損失 | プレミアムの支払い、取引相手の信用リスクなど |
『マネー・ショート』でバーリたちが行ったのは、単純に住宅関連企業の株を借りて売る取引ではありません。
住宅ローン担保証券などの信用リスクを対象にCDSを購入し、住宅市場の崩壊に賭けた取引です。
この違いを理解すると、映画の金融取引がかなり分かりやすくなります。
CDSはなぜ金融危機を拡大させたのか?CDSには、金融機関が信用リスクを他の投資家に移転できるという利点があります。
しかし、2000年代の金融市場では、この仕組みが投機的な取引にも広く利用されました。
特に問題だったのが、実際に住宅ローン関連証券を保有していない投資家でも、CDSによってその証券の信用悪化に賭けられたことです。
加えて、CDSを組み込んだ合成CDOによって、実際の住宅ローンの数を超える規模の信用リスク取引が生まれました。
その結果、住宅市場が崩壊した際、金融機関の損失や信用不安が複雑に連鎖することになりました。
米国金融危機調査委員会の報告書は、CDSや合成CDOが住宅市場へのエクスポージャーを拡大させ、金融システムのリスクを増幅したことを詳しく記録しています。
【評判・評価】マネー・ショートは面白い?アカデミー賞受賞歴と作品の魅力
『マネー・ショート』は、金融危機という難しい題材を扱いながら、エンターテインメント作品としても高く評価されています。
第88回アカデミー賞で脚色賞を受賞2016年2月28日に開催された第88回アカデミー賞で、本作は脚色賞を受賞しました。
脚本を担当したのは、アダム・マッケイとチャールズ・ランドルフです。
また、次の5部門にノミネートされています。
- 作品賞
- 監督賞
- 助演男優賞(クリスチャン・ベール)
- 編集賞
- 脚色賞(受賞)
アカデミー賞の公式記録でも、脚色賞の受賞と5部門へのノミネートが確認できます。
海外の映画評価は高水準2026年10月時点で確認できる海外の映画評価では、批評家と一般観客の双方から好意的な評価を得ています。
| 評価サイト | 評価 | 内容 |
|---|---|---|
| Rotten Tomatoes | 89% | 批評家評価 |
| Rotten Tomatoes | 88% | 観客評価 |
| Metacritic | 81点 | 批評家レビューの総合評価 |
Rotten Tomatoesでは、批評家325件、観客5万件以上の評価が集まっています。Metacriticでも45件の批評をもとに81点を記録しています。
日本の映画.comでは、レビュー325件の平均評価は3.4点です。海外評価と比較しても、観客によって受け止め方に違いがあることが分かります。
評価されている3つのポイント1. 難解な金融危機を娯楽作品に変えたこと
住宅ローン担保証券やCDSなど、通常の映画では説明が難しい金融用語を、映像やユーモアを使って紹介しています。
金融知識がなくても、登場人物たちが何を問題視しているのかを追いやすい点が魅力です。
2. 豪華キャストの演技
クリスチャン・ベールの独特な人物描写、スティーヴ・カレルの感情的な演技、ライアン・ゴズリングの軽快な語り、ブラッド・ピットの落ち着いた存在感が作品を支えています。
特に、コメディ俳優として知られるスティーヴ・カレルが、社会的な怒りを抱えた投資家を演じている点は見どころです。
3. 金融危機の被害を忘れさせない構成
投資家が利益を得る場面だけを成功物語として描かず、住宅を失う一般家庭や経済的な被害にも目を向けています。
この視点が、単なる投資映画とは異なる印象を生み出しています。
一方で、分かりにくいという評価もある本作には、金融用語が次々に登場するという難点もあります。
特に、MBS、CDO、CDSの違いを理解していないと、なぜ登場人物たちが巨額の資金を投じているのかが見えにくくなります。
また、金融業界への批判をユーモアや風刺で描く演出が、好みに合わない人もいます。
金融の仕組みに興味がある人には非常に面白い一方、分かりやすい人間ドラマだけを期待すると、少し難しく感じる作品です。
2026年に改めて見る価値はある?あります。
金融危機から約18年が経過した2026年でも、本作が扱うテーマは重要です。
金融商品が複雑になるほど、最終的に誰がリスクを負っているのかが見えにくくなるという問題は、映画が描いた時代だけの話ではありません。
投資商品を評価する際には、利回りや格付けだけでなく、その裏側にある資産の質、契約条件、リスクの移転先まで確認する必要があります。
その意味で、本作は金融危機の歴史を学ぶ映画であると同時に、金融市場の仕組みを考える教材にもなっています。
【プロの結論】マネー・ショートから学ぶ金融危機の本質と投資判断の落とし穴
『マネー・ショート』を単なる「経済破綻を予測して大儲けした男たちの映画」として見ると、作品の本質を見落としてしまいます。
この映画が描いているのは、金融市場でリスクがどのように作られ、販売され、見えなくなっていくのかという問題です。
教訓1:格付けが高いことと安全であることは違う金融商品の格付けは、信用リスクを判断するための重要な情報です。
しかし、格付けが高いからといって、損失が発生しないわけではありません。
『マネー・ショート』では、格付けと実際の住宅ローンの返済能力の間にあった大きなギャップが描かれています。
投資判断では、商品の格付けだけでなく、裏付けとなる資産や返済原資を確認する必要があります。
教訓2:複雑な金融商品ほどリスクの所在を確認する証券化やデリバティブには、資金調達やリスク分散を効率化する役割があります。
しかし、リスクを移転しただけでは、金融システム全体からリスクが消えるわけではありません。
ある金融機関がリスクを手放しても、別の金融機関や投資家がそのリスクを引き受けています。
その関係が複雑になるほど、危機が起きた際の影響を把握することが難しくなります。
教訓3:正しい予測でも利益が出るとは限らないバーリたちは住宅市場の崩壊を予測していましたが、予測が正しいと証明されるまでには時間がかかりました。
その間もCDSのプレミアムを支払い続ける必要があり、市場が予想どおりに動かないことで資金面や投資家との関係に苦しみました。
つまり、投資では予測の正しさだけでなく、資金管理や時間軸も重要です。
市場の方向性を正しく判断しても、途中で資金が尽きれば利益を得る前に撤退せざるを得ません。
マネー・ショートがおすすめの人・おすすめできない人| 読者のタイプ | おすすめ度 | 理由 |
|---|---|---|
| 金融や投資に興味がある人 | 高い | 金融商品の仕組みを映像で学べる |
| リーマン・ショックを詳しく知りたい人 | 高い | 金融危機の背景を人物の視点から理解できる |
| 実話を題材にした映画が好きな人 | 高い | 実在の投資家をモデルにしている |
| 経済や社会問題を考えたい人 | 高い | 金融業界の構造的な問題を扱っている |
| 分かりやすい恋愛・アクション映画を求める人 | 低め | 金融用語が多く、説明的な場面も多い |
| ドキュメンタリーのような完全な史実を求める人 | 低め | 登場人物や出来事に映画的な脚色がある |
個人的な見どころとして最も重要なのは、金融危機を予測した投資家たちの能力だけではありません。
なぜ市場の大多数が危険性に気付けなかったのか。なぜ金融機関は問題を抱えた商品を販売し続けたのか。
その疑問を持ちながら見ると、作品の意味がさらに深まります。
【よくある質問】マネー・ショート映画に関するFAQ
Q1:マネー・ショートは実話ですか?
A1:はい。マイケル・ルイスのノンフィクション『世紀の空売り 世界経済の破綻に賭けた男たち』を原作としています。マイケル・バーリやスティーヴ・アイズマンなど、実在の金融関係者をモデルにしています。ただし、登場人物の名前や会話、出来事の順序には映画的な脚色があります。
Q2:マイケル・バーリを演じた俳優は誰ですか?
A2:クリスチャン・ベールです。実在する投資家マイケル・バーリを演じています。バーリは住宅ローン市場の危険性を早期に見抜き、CDSを利用して住宅市場の下落に賭けた人物です。
Q3:マネー・ショートで描かれる空売りとは何ですか?
A3:一般的な空売りは、株式を借りて売り、値下がりした後に買い戻す取引です。本作では、主に住宅ローン関連証券の信用リスクに対してCDSを購入することで、市場の崩壊に賭けています。
Q4:CDSとは簡単にいうと何ですか?
A4:CDSは、債券などの信用リスクを取引する金融派生商品です。購入者は定期的にプレミアムを支払い、契約上の信用事由が発生した場合に、売り手から契約に基づく支払いを受けます。
Q5:マネー・ショートはアカデミー賞を受賞していますか?
A5:はい。2016年の第88回アカデミー賞で脚色賞を受賞しています。作品賞、監督賞、助演男優賞、編集賞にもノミネートされ、合計5部門で候補になりました。
Q6:マネー・ショートの原作は何ですか?
A6:マイケル・ルイスが執筆したノンフィクション『The Big Short』です。日本語版は『世紀の空売り 世界経済の破綻に賭けた男たち』というタイトルで刊行されています。
Q7:リーマン・ショックはなぜ起きたのですか?
A7:信用力の低い借り手への住宅ローン拡大、住宅ローンの証券化、過大なリスクテイク、格付け機関の評価の問題、金融機関のリスク管理や規制監督の不備など、複数の要因が重なったためです。2008年9月15日のリーマン・ブラザーズ破綻が、世界的な金融不安を急激に拡大させました。
『マネー・ショート 華麗なる大逆転』は、2008年のリーマン・ショックを予測した投資家たちの実話をもとに、金融市場の複雑な構造とその危険性を描いた作品です。
クリスチャン・ベール、スティーヴ・カレル、ライアン・ゴズリング、ブラッド・ピットという豪華キャストの演技に加え、アダム・マッケイ監督による独特の演出が、難しい金融問題をエンターテインメントとして成立させています。
特に押さえておきたい要点は次の5つです。
- マイケル・バーリらの投資活動は実際の出来事に基づいている。
- 一部の登場人物は実在人物をモデルに名前を変更している。
- サブプライムローンの拡大と証券化が金融危機の重要な背景になった。
- CDSによって住宅市場の下落に賭ける取引が可能になった。
- 第88回アカデミー賞で脚色賞を受賞した評価の高い作品である。
そして、この映画が2026年にも伝えている最大の教訓は、金融商品の複雑さに惑わされず、その裏側にあるリスクを理解することです。
目先の利益や高い格付けだけを信じるのではなく、資産の実態、契約の仕組み、リスクを最終的に負う人が誰なのかを見極める。
それこそが、『マネー・ショート』という映画がリーマン・ショックの歴史を通して伝えている、最も重要なメッセージです。